来源:深蓝科技
「中国以外,地球上最擅长做实体硬件的两家公司,大概就是SpaceX和特斯拉。」
美东时间11月6日,马斯克在纽约举行的第33届巴伦投资大会(Baron Investment Conference)上,接受了特斯拉和SpaceX的长期投资人、巴伦资本创始人Ron Baron的炉边对谈。
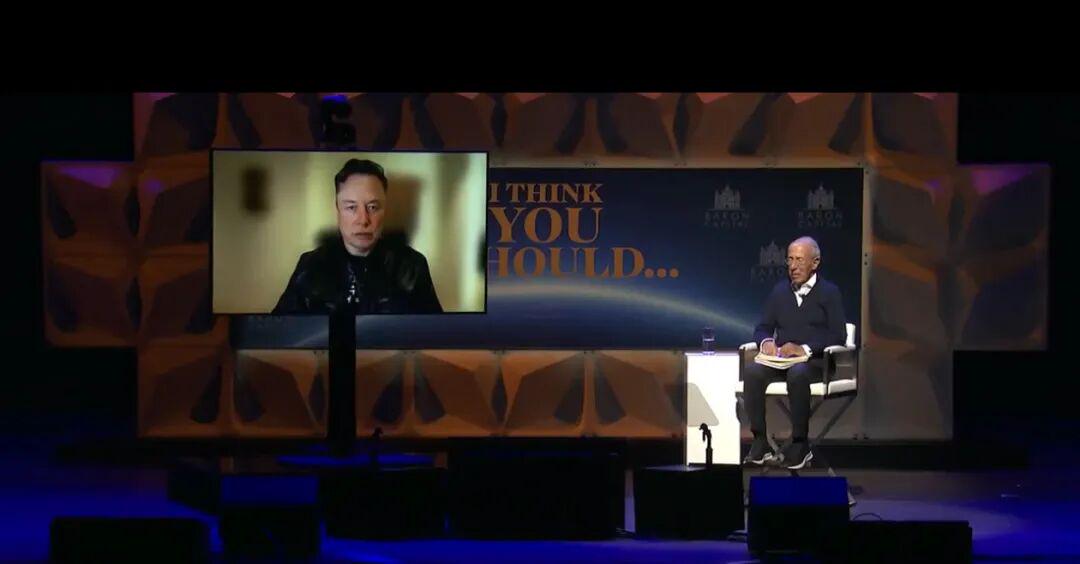
这场一个多小时的对谈信息密度很高:SpaceX的收入预测、Terafab芯片厂、太空算力、Optimus机器人、星舰回收,几乎全被聊到了。
不过,相比这些数字本身,更值得中国读者注意的是一条贯穿始终的主线:马斯克几乎所有激进计划,都绕回到了同一个参照物,中国。
当天SpaceX(NASDAQ: SPCX)股价收涨约8.5%,报134.16美元。
01.中国电力是美国三倍,
所以算力要搬到太空
对谈中最直白的一句判断是:「我认为,和中国竞争的唯一办法,就是把智能送上太空。」
他给出的理由是电。马斯克说:「中国目前的电力产出,我认为大约是美国的三倍。」AI训练和推理拼到最后,拼的是能不能持续拿到廉价的电,而美国新建电厂和电网的速度,远远跟不上数据中心的胃口。
需要指出的是,“三倍”是马斯克的口径。按Ember等机构的统计,2024年中国发电量约为美国的2倍多 ,他的说法更接近对未来几年的判断。
那为什么是太空?马斯克算的是物理账:「在太空里,你能多拿到30%的太阳能。」轨道上没有昼夜和云层,太阳能板几乎可以全天候发电。
打个比方,地面数据中心像是在城里租房,要排队拉电、申请许可、和居民协商;太空数据中心则像在一块永远晴天的空地上自己盖电站,前期投入巨大,但之后电费几乎为零。
按马斯克的说法,SpaceX与英伟达共同设计的首批StarMind太空计算机,有望在明年第三季度开始发射,2028年放量。他自己也加了一句:「我只是在猜。」
这个判断有现实背景。本周美国中期选举后,数据中心建设成为地方选民反对的焦点,SemiAnalysis测算,得州有大量2028年规划产能面临审批风险。地面越来越难建,马斯克就把答案指向了天上。
02.芯片“绝大部分在亚洲”,
Terafab想把一年压缩到一个月
第二个和中国、亚洲有关的话题,是芯片。马斯克说,全球芯片产能「绝大部分在亚洲」,「台湾承担了数量惊人的芯片生产重任」,而美国的份额「仍然只是很小的一部分,大概10%左右」。
他还补了一句:「那个地区始终存在某种地缘政治风险。」这正是Terafab存在的理由。Terafab是特斯拉和SpaceX联合推进的芯片制造项目,目标是「每年1太瓦的芯片产能」。
1太瓦是什么概念?马斯克估计,今年全球AI芯片产量约20吉瓦,最多25吉瓦,明年约35到45吉瓦。也就是说,他的目标是明年全球产量的20多倍到30倍,用他自己的话说,这个规模「大得吓人」。
Ron Baron在对谈中直接说,这东西会花掉1万亿美元。马斯克没有正面确认这个数字,只说「我们不会马上需要那么多钱」。此前得州州长办公室公布的一期投资估算为超过168亿美元。
比砸钱更有意思的,是他对效率的判断:「晶圆在芯片厂里单纯被运输和等待的时间,超过了总时间的一半。」
换句话说,一块晶圆在厂里就像一份快递,真正在机器上加工的时间不到一半,剩下的时间都在传送带和仓库里排队。马斯克的思路是先在奥斯汀建一座研究型晶圆厂,「通常需要一年的事情,我们也许能压缩到一个月」。
按SpaceX此前在10月20日财报电话会上的说法,首颗SRAM测试芯片目标在明年5到6月,量产在2028年第三季度,马斯克自己也承认时间表「非常激进」。英特尔已宣布加入Terafab。
03.“中国车企超级强”,
Optimus想靠租赁铺开
聊到汽车,马斯克难得夸了对手:「我跟你说,中国车企超级强。」同时他也强调,特斯拉Model Y仍是中国最畅销的电动车。
这种“既承认对手、又自称中国以外最强”的说法,放到人形机器人上更有意味。马斯克给Optimus定了一个底线:「人形机器人的最低生产率预期,应该是人类的五倍。」
他还给了一个宏观测算:大约需要两千万到三千万台机器人,才能抵得上美国全部商品和服务的产出。
成本上,Ron Baron问机器人会不会比造一辆车便宜,马斯克回答:「一开始我会说差不多,但随着时间推移,会便宜得多。」据Not a Tesla App整理,单台制造成本约从3万美元起步,逐步降到2万美元。
至于卖还是租,现场的回答是「我想大概会租」。需要说明的是,在TeslaNorth的机器转写中,这句话被标为另一名发言人,编辑需对照原视频确认是否出自马斯克本人。
租赁的逻辑不难理解。好比工厂引进一台新设备,买断要一次性掏钱,还要承担它“干活不靠谱”的风险;按月租,客户先用起来,坏了算厂家的。对一个可靠性尚未被验证的新物种来说,租赁降低了第一批客户的门槛。
按此前报道,特斯拉上月已在弗里蒙特一条规划年产100万台的产线上开始早期生产,计划2027年底前后向外部企业交付,搭载AI5芯片的版本预计2027年4月前后推出。
对比来看,中国的人形机器人玩家已经在拼价格和量产:宇树科技把入门款人形机器人R1的起售价打到3.99万元,小鹏IRON也给出了明确的量产时间表。马斯克口中的“超级强”,很可能很快就会出现在机器人赛道。
04.年底年化收入破千亿美元,
SpaceX到底在卖什么
对谈里最直接影响股价的,是收入预测。马斯克说:「我们正在朝着12月年化收入超过1000亿美元的方向前进。」除非出现自然灾害之类的意外,「我们会达成这个目标」。
他进一步给出两个更大胆的数字:明年12月的年度经常性收入(ARR)「看起来很可能会超过5000亿美元」,并强调「这不是承诺,是我最好的猜测」;至于1万亿美元,他说「并非不可能」,概率「大概2%」。
这个预期有多夸张?SpaceX三季度收入为146亿美元,年化约584亿美元。按24/7 Wall St.援引的数据,覆盖SpaceX的37位分析师对2027财年收入的平均预期约1800亿美元,最高也只有2900亿美元。
当然,ARR和全年收入并不是一回事,前者是某个时点的年化速度,后者是一整年的累计,不能直接比较。但两者差距之大,足以说明马斯克和华尔街对增长斜率的判断完全不在一个频道上。
增长从哪来?三季度SpaceX“AI解决方案与基础设施”业务收入76亿美元,同比增长830%,已经超过以星链为主的连接业务(52亿美元)。这表明,合并xAI之后的SpaceX,正越来越像一家卖算力的公司,而不只是卖火箭和卫星。
马斯克还提到,「智能体互联网流量已经超过人类流量」,星链V3卫星的能力是V2的十倍以上,未来甚至可以考虑收购一家传统电信公司来获取频谱。星舰方面,他说完全复用后发射成本可降到每公斤100美元以下,并预告约一周后尝试用发射塔机械臂回收飞船。
对于自己出了名的“画饼”,马斯克也给了一句自我注解:「我的预测,目标是落在50分位上。」意思是,他的时间表本来就是一半可能提前、一半可能推迟。
结语:马斯克的对手,从来不是华尔街
把这场对谈的碎片拼在一起,会发现一条清晰的逻辑:中国电多,所以算力上天;芯片集中在亚洲,所以自建Terafab;中国车企强,所以要用更快的迭代和更低的成本去赢。
这也是这场对谈与普通业绩路演不同的地方。马斯克并不是在说服投资人相信某一个季度的数字,而是在给SpaceX和特斯拉的万亿级资本开支,寻找一个足够宏大的理由。
但也要保持清醒。太空数据中心还停留在“明年第三季度、我只是在猜”的阶段;Terafab的量产要到2028年;Optimus的租赁价格、可靠性数据都还没有公布。从演示到可靠产品,中间隔着的是工程、良率和真实客户的耐心。
接下来值得关注几个信号:约一周后星舰塔臂回收飞船的尝试能否成功;12月3日特斯拉股东大会上Optimus第三代的进展;以及SpaceX第四季度收入能否兑现环比约70%的增长。
说到底,一个把“和中国竞争”挂在嘴边的马斯克,比任何时候都更清楚,真正的考卷不在纳斯达克,而在发电量、晶圆厂和量产线上。
