来源:深蓝科技
英伟达CEO黄仁勋这两天在柏林,说得最多的不是新芯片,而是钱。
10月21日,黄仁勋在GTC柏林大会期间接受了雅虎财经主持人Deirdre Bosa的专访;10月22日,他又在柏林接受了CNBC采访。两场对话里,他反复抛出同一个判断:英伟达的算力,正在变成一种可以拿去抵押借钱的资产。
“人们现在开始意识到,英伟达的算力有很高的残值,”黄仁勋说,“所以你也许可以用它来为债务本身兜底。”
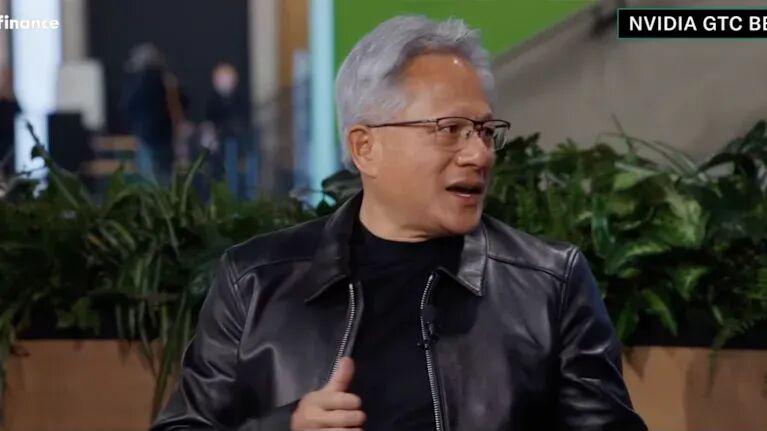
▲ 黄仁勋在GTC柏林大会期间接受雅虎财经Deirdre Bosa专访
时机很微妙。过去两周,美股半导体板块连续下跌,存储股集体暴跌,“新云”龙头CoreWeave半年股价腰斩,市场开始担心AI基建的钱接不上。
不过,相比替行情喊话,他更关心的是一个更底层的问题:AI数据中心的钱从哪来,借不借得到,放贷的人敢不敢放。
此外,面对中国存储厂商长鑫存储带来的冲击,他还给出了一个耐人寻味的表态:保持开放。
01 显卡能用8年 黄仁勋想让它变成“硬通货”
在雅虎财经的专访里,黄仁勋给出了一个大胆的数字。
“过去人们以为是4年的生命周期,实际上大概是8年,甚至更长,”他说,“而且跟用这些算力的客户是谁无关。”
他的依据是两点。一是英伟达的系统用途足够通用,“总有公司能用上这些算力,接盘的人太多了”;二是软件可编程,英伟达在硬件整个生命周期里持续更新软件,让老卡一直保持生产力。
据雅虎财经报道,英伟达称客户至今仍在求购6年前发布的Ampere架构芯片,并预计最新的Vera Rubin平台也会如此。
为什么4年和8年的区别这么重要?
举个简单的例子:一台价值100万美元的服务器,按4年折旧,每年要摊25万美元成本;按8年算,每年只摊12.5万美元。寿命翻倍,意味着每年的账面成本减半,背后的资产在贷款方眼里也值钱得多。
黄仁勋把这个逻辑总结成三个词:“它有生产力、可替代,而且耐用。这时候,你也许就能以资产本身为抵押来发放贷款。”
换句话说,他希望GPU像挖掘机一样被对待。银行之所以敢给工程机械做按揭,是因为二手挖掘机有人买、有人租,残值算得清。他想说的是,英伟达的显卡也一样,甚至更好。
他还说,为英伟达计算资产承保的风险“是所有资产里最低的”,并抱怨“没人为此给我们加分”。
当然,这是卖方的说法。“大空头”迈克尔·伯里(Michael Burry)就曾把英伟达今年8月公布的5000亿美元融资计划称为“华尔街把戏”,质疑通过私募股权和私人信贷来融资,只是把风险换个地方藏起来。
02 新云不缺订单, 英伟达在替客户找营运资金
为什么黄仁勋这么着急给显卡“定价”?答案藏在他对CNBC说的另一段话里。
“我们正在努力做的一件事,是把英伟达的算力确立为一种可融资的资产,”黄仁勋说,“从基本面看,新云的需求高得离谱。”
所谓“新云”(neocloud),是指专门出租GPU算力的云服务商,比如CoreWeave、Nebius和英国的Nscale。它们买英伟达的卡,再按小时把算力租给AI公司,本质上是重资产、高杠杆的生意。
在黄仁勋看来,这些公司的问题不在需求,而在中间缺的那一环:“为增长提供燃料、为增长提供资金的营运资金。”据Business Insider报道,他还表示“资本是稀缺的”,但“这个问题会得到解决”。
市场显然没那么乐观。据Business Insider报道,CoreWeave股价过去6个月下跌约50%,截至今年6月背负356亿美元债务;汇丰本周还预计其股价可能再跌35%以上。
而英伟达既是CoreWeave的供应商,又在今年1月追加投资了20亿美元。
这表明,英伟达的增长瓶颈,正在从“造不造得出来”悄悄转向“客户付不付得起”。
所以英伟达今年8月拉来了阿波罗、贝莱德、黑石、布鲁克菲尔德、高盛和KKR六家机构签署合作备忘录,目标是逐步调动超过5000亿美元的第三方资金投向AI基础设施。
黄仁勋这次反复强调残值,就是在给这笔钱找“安全垫”。
毕竟,英伟达自己的业绩依然在狂奔。根据英伟达向SEC提交的文件,截至2026年7月的2027财年第二季度,公司营收962亿美元,同比增长106%;数据中心营收890亿美元,同比增长117%;第三季度营收指引为1080亿美元左右。
03 存储股蒸发万亿美元, 但说“内存永远不嫌多”
这次采访的另一条主线,是存储。
据Benzinga统计,自10月2日收盘至10月15日,六家存储与闪存厂商合计蒸发约1.09万亿美元市值。仅10月15日一天,SK海力士在首尔大跌11.1%,三星电子跌9.5%,韩国综合指数跌7.6%。
触发恐慌的有两件事。一是韩国《每日经济新闻》10月15日的一篇专栏,援引专家观点称新增产能可能在2029年左右终结这轮存储超级周期;二是来自中国的竞争,Counterpoint数据显示长江存储已成为全球第三大NAND闪存厂商,长鑫存储则在10月发布了新一代DRAM架构。
黄仁勋在CNBC上的回应很直接:“内存的一大好处是,你永远可以用更多。”
据CNBC报道,他认为2029年不太可能出现内存供过于求,HBM(高带宽内存)还会被使用很多年;同时,英伟达率先把手机里常用的LPDDR内存引入了数据中心,未来也会继续大量采购。
怎么理解“永远可以用更多”?可以把内存想象成一张书桌。模型越大、上下文越长、AI智能体同时要记住的事情越多,桌面就越不够用。算力芯片再快,桌面摆不下,也只能干等。
当然,黄仁勋是存储厂商最大的客户之一,他唱多需求并不意外。真正值得注意的是,他被问到中国存储厂商时的回答。
04 对长鑫“保持开放”, 承认管制反而加速中国AI发展
在CNBC采访中,黄仁勋被问及是否考虑与长鑫存储合作。
“当然,我们持开放态度。我们和中国公司合作,”黄仁勋说。据报道,他还表示,几乎全球每一条供应链都会在某个环节接触到中国企业。
紧接着,他说出了一句更敏感的话:“因为所有这些管制,我们确实加速了它(中国AI的发展)。”同时,他表示:“没有哪个市场会永远关闭,中国也希望外国公司去中国投资。”
长鑫这次让市场紧张的,是一项叫4F²的DRAM架构。长鑫存储总裁曹堪宇10月10日在行业会议上介绍了这项技术,并表示公司预计年底将推出采用这项技术的新一代DDR5 RDIMM产品。
4F²是什么?可以理解为盖房子。行业主流的6F²设计,每个存储单元占6格地;4F²只占4格。同样一块地,理论上能多住一半的“住户”,这正是三星和SK海力士也在追的方向。
对中国的竞争力,黄仁勋在雅虎财经的专访里说得更严重。被问及DeepSeek与华为合作设计芯片的报道时,他表示美国必须认真对待中国:“如果说有哪个国家能够大规模制造东西”,那就是中国,“我们必须认识到,我们面临非常、非常严峻的竞争。”
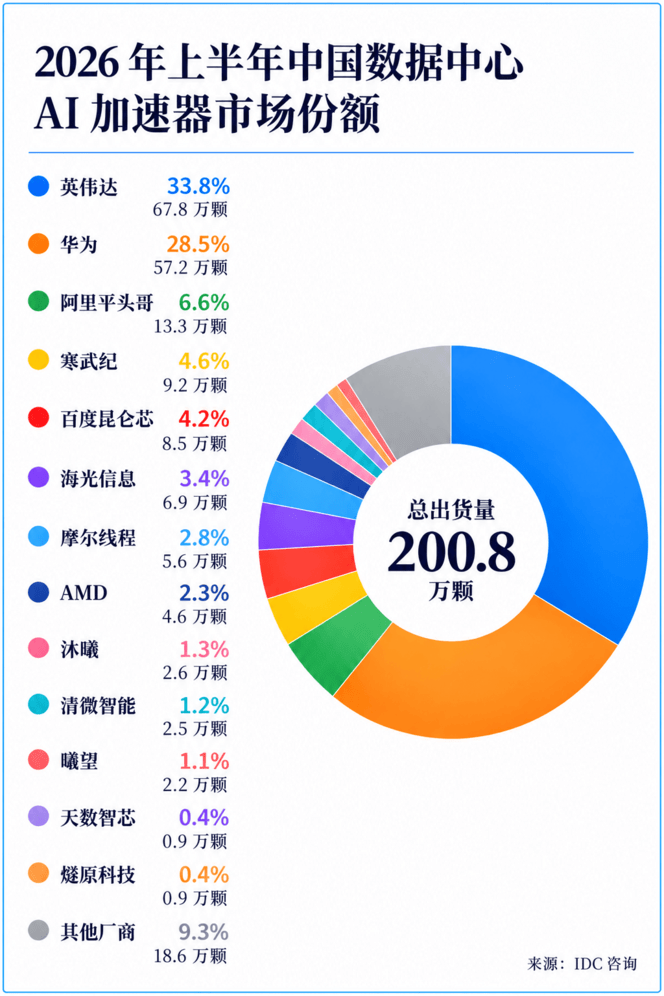
数字也在印证这一点。IDC数据显示,2026年上半年英伟达在中国数据中心AI加速器市场份额为33.8%,华为为28.5%;英伟达对华出货67.8万颗,同比下降44%。英伟达在第三季度业绩指引中,继续假设来自中国的数据中心计算业务收入为零。
需要说明的是,“保持开放”不等于合作。英伟达并未宣布与长鑫的任何合作或采购计划,而任何与中国存储厂商的实质性合作,大概率都绕不开美国出口管制与政策审查。
05 瓶颈一直在变, 晶圆、连接器到电力
除了钱,黄仁勋还在雅虎财经的另一段专访里,梳理了AI基建的物理瓶颈。
“瓶颈一直在转移,”他说,从晶圆,“到CoWoS,到HBM内存,到硅光子,甚至到连接器”。他预计这种状态还会持续“几年”。
现在最大的瓶颈之一是电力。“有时候电是有的,但缺的是土地、电力和厂房外壳,”黄仁勋说,“这些是物理瓶颈,是物理世界的一部分。”而审批问题因国家、因州而异,有的地方卡住了,有的地方没有。
这也解释了英伟达在柏林主题演讲中发布的DSX POD。根据英伟达官方博客,这是一套完整Vera Rubin AI工厂的模块化参考设计,在场地水电就绪后,现场部署时间可以从6个月压缩到14天。
为什么速度这么重要?黄仁勋给了一个数字:“一吉瓦的数据中心大概是500亿美元。”在他看来,核心问题是“浮存的资金量相当大”。
这就像买了一套房,装修没完成、住不进去,房贷却每个月照还。AI工厂从卡发货到真正产生收入,中间每多等一个月,就是一大笔资金在空转。
把部署时间压短,贷款风险就小了,这和前面讲的“可融资资产”其实是同一套逻辑。
06
结语
把两场采访连起来看,黄仁勋在柏林讲的是一个完整的故事:需求没问题,问题在钱;钱的问题,靠把GPU变成可抵押、可估值、可快速变现的资产来解决。
这意味着英伟达的角色正在发生微妙变化。它不再只是AI淘金热里卖铲子的人,还在试图为整个产业设计融资结构,让更多买家借得到钱来买铲子。
但也要保持清醒。8年寿命是英伟达自己的判断,Ampere发布至今约6年,真正完整的8年周期还没有走完;而当供应商、投资人和“残值担保人”是同一家公司时,风险是否真的被分散,市场会打上问号。
接下来值得关注几个信号:CoreWeave等新云的下一份财报和债券利差;5000亿美元资金池的首批落地项目;长鑫DDR5服务器内存能否如期在年底推出;以及在英伟达预计于11月发布的第三季财报中,管理层会不会给GPU残值拿出更多数据。
对中国网友来说,最值得玩味的是黄仁勋那句“我们确实加速了它”。
当英伟达的CEO都承认管制在倒逼中国产业链加速,中美芯片博弈的下一回合,恐怕不会只发生在GPU上,而是会蔓延到存储。
