
来源丨深蓝财经
撰文丨王鑫
近几年,股份行正处在转型调整期。一方面,信贷需求持续走弱,息差跌到历史低位,优质资产难觅;另一方面,上有国有大行“掐尖”,下有城农商行“守土”,上下夹击之下,利润空间被层层挤压。
但最难的,从来不是环境,而是面对环境时的选择。
兴业银行2026年半年报,让我们看到了另一种可能:在股份行业绩整体承压之时,它用股份行第一的信贷增量、持续优化的业务结构、稳健增长的中收,交出了一份“稳中有进”的高质量答卷。
01
行业承压之下,底盘稳健
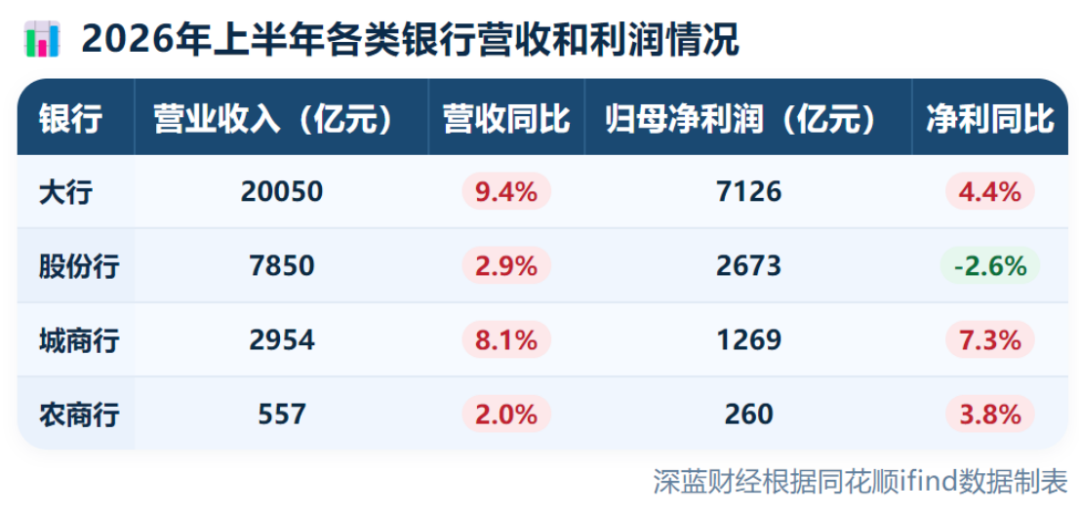
数据显示,42家A股上市银行上半年合计实现营业收入3.14万亿元,同比增长7.42%;合计实现归母净利润1.13万亿元,同比增长2.96%。
这是2022年以来银行业最好的一份成绩单,但分化巨大:城商行和国有大行增速领跑,农商行净利润也在增长,唯独股份行净利润下降。
在这样一个大背景下,兴业银行2026年半年报单独看并不惊艳:营收1101.77亿元,同比下降0.25%;归母净利润411.31亿元,同比下降4.66%。
但数字从来不是孤立的。营收降幅较一季度收窄0.81个百分点,二季度单季营收同比增长0.57%,增速已经转正。利润下滑,也并非经营恶化,而是主动选择:上半年计提资产减值损失325.12亿元,同比增长7.93%,其中贷款减值损失319.86亿元,比去年同期多提了37亿元。
行长陈信健在业绩说明会上说,营收略有下降主要是一季度资产重定价规模较大,对息差形成阶段性拖累。利润降幅更大,则是因为零售业务不良和减值准备有所增加。实际上,零售业务走弱是行业普遍现象,并非兴业银行独有。区别在于,兴业银行选择主动应对——对部分信用卡协商分期客户实施了更审慎的风险分类标准。
把风险前置,短期报表不好看,但长期经营更扎实。拨备覆盖率在二季度环比回升了1.1个百分点至225.67%。不良贷款率1.08%,与年初持平,对公房地产和地方政府融资平台,风险都在逐步收敛。
在股份行集体承压的2026年上半年,兴业银行交出的这份答卷,表面看略有承压,底色却是稳健。在息差收窄至1.60%的环境下,利息净收入降幅逐季收窄;在行业信贷增速整体放缓时,贷款(不含票据)较年初增长2573.89亿元,增量位居股份行第一,总资产逼近11.5万亿。
真正的底气,从来不是报表上漂亮的数字,而是面对困难时依然有路可走。
02
“四张名片”,一个价值闭环
2026年是“十五五”开局之年。兴业银行抓住宏观经济从“地产—基建—金融”旧三角循环向“科技—产业—金融”新三角循环加速转型的历史机遇,围绕现代化产业体系建设深耕产业金融,持续擦亮科技金融、绿色金融、财富银行、投资银行“四张名片”。
这不是口号,而是真金白银的投入。
上半年,科技金融贷款余额达1.24万亿元,较年初增长12.98%;绿色金融贷款余额达1.21万亿元,较年初增长9.63%——两项均保持股份行第一,增速快于总体贷款增速。在“科技+产业”融合方向上,贷款余额达1.09万亿元;“绿色+产业”贷款余额达7716亿元。
截至报告期末,科技客户准入环节已覆盖1.13万户,存续期环节覆盖2.28万户。绿色金融的“双碳管理平台”已录入5.25万户企业碳账户、1008.26万户个人碳账户。
财富银行和投资银行这两张名片,通过大投行、大资管、大财富“三位一体”的经营格局深度联动。
投行方面,上半年FPA余额5.19万亿元,较年初增长6.14%。非金融企业债务融资工具承销规模保持全市场第二;并购融资投放1753.65亿元、同比增长51.24%,余额位居股份行第一;银团融资投放1307.03亿元、同比增长22.87%,余额股份行第二。
资管方面,在保持固收优势的同时,发力含权、指数、跨境等新产品。6月末,转型产品规模6516亿元,较年初增长37%,集团五家资管子公司合计管理规模3.65万亿元。
财富方面,上半年零售财富销量同比增长24%,企金财富AUM日均规模较年初增长14%,银银平台财富销售规模突破万亿元。
在产业金融的框架下,四张名片协同发展。“科技+产业”“绿色+产业”的融合贷款,构成了贷款增量的主力。投行创造的优质资产,通过资管转化为财富管理的底层支撑,上半年为财富板块提供优质资产2070.53亿元,同比增长18.25%。
一个以产业为轴、以四张名片为翼的经营体系,正在成型。
03
非息收入,第二条增长曲线
息差有周期,但客户对财富管理、资产配置的需求不会消失。而中间业务收入,正是这条价值链上最自然的回报。
上半年,兴业银行非息净收入373.73亿元,同比增长1.83%。其中,手续费及佣金净收入(中收)142.01亿元,同比增长8.61%,增速较一季度提升1.16个百分点,中收占营收比重提升至12.89%。
在业绩说明会上,计划财务部总经理林舒解释,主要是财富销售和托管业务表现比较好。“财富业务增长较快,关键是把握住了资本市场回暖的契机。截至6月末,零售AUM余额6.08万亿元,同比增长3.8%,其中财富销售收入30.3亿元,同比增长15.6%;托管收入21.6亿元,同比增长11.02%。”
“我们将继续深化大投行、大资管、大财富融合发展,提升中间业务收入的质量。”林舒说。
拉长周期看,中收的改善不是一朝一夕的事。2024年中期,兴业银行中收占营收比重约11.28%;2025年中期,提升至11.84%;2026年中期,进一步提升至12.89%。三年提升约1.6个百分点,看似不快,但在行业中收普遍下滑的背景下,这个提升幅度并不多见。
展望行业发展趋势,各家银行都在努力转型成为盈利能力强、业务结构均衡的价值型银行。能不能找到利息收入之外的第二增长曲线,决定了转型的成色。兴业银行在中收这条路上,正在把曲线越画越实。
04
结语
回看这份半年报答卷,兴业银行没有试图粉饰短期利润波动,而是主动做实资产质量;没有在息差收窄面前被动等待,而是用产业金融和四张名片重构了增长逻辑;它没有把所有的赌注押在利息收入上,而是在非息领域找到了第二条曲线。
与此同时,它也没有忽视对股东的回报。申万宏源在研报中指出,兴业银行当前股价对应2026年PB仅0.44倍,动态股息率约6%,在上市银行中处于较高水平。管理层在业绩会上也明确表示,“过去十年我们持续提高分红比例,今后仍将努力保持这样的趋势。”
6%的股息率,是给耐心的奖赏。目前0.45倍的PB,是留给远见的机会。兴业银行要做的,就是继续做好自己的事。