
来源:南财社
宁王,突然崩了。
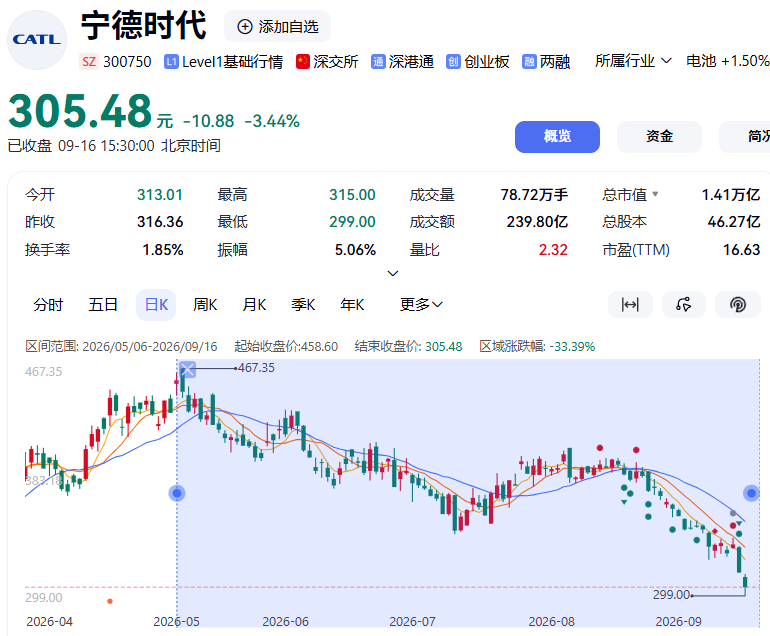
近几天,宁德时代的股价接连大跌,今天上午盘中更是跌破300元,直接跌回一年前。
若从5月盘中467.35元的最高点来算,四个月里,宁德时代股价最多已经跌去超36%,市值蒸发近7800亿。
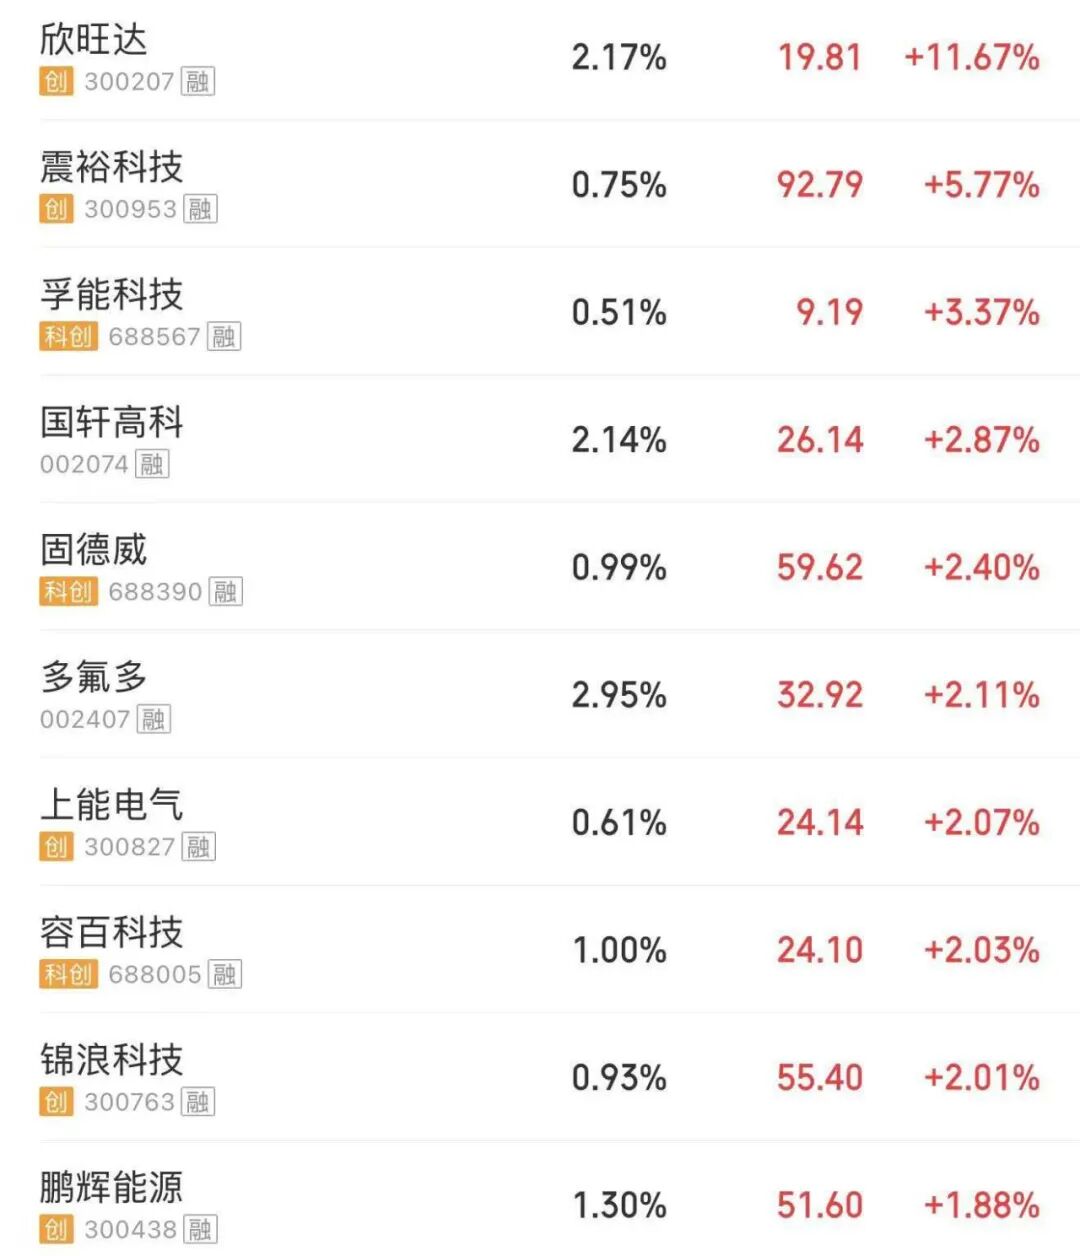
“宁王”暴跌之际,二线锂电池厂商却集体飙涨,其中,欣旺达涨幅最高更是一度超17%。
锂电巨头跌成狗,二线厂商却集体暴涨,一涨一跌,究竟是什么原因?
难道真的是宁王落,万物生?
从市场层面来看,宁德时代近几个月来利空层出不穷,而且一个比一个扎心。
首先就是,“号称A股史上最大单笔回购”,迟迟没有多大动静。
两个月前,宁德时代抛出200-400亿的天价回购计划,价格上限573元,预计回购6981万股。
按理说,这是大利好。但问题是,抛出后宁德时代迟迟没有动作。不少人担心宁德时代是画饼充饥,纷纷抛售,导致宁德时代股价持续阴跌。
直到9月11日,宁德时代被误传工厂视频时,才终于出手买了2亿,股价拉红,还被网友调侃是“扔屎底”。
二,就是电池税落地。
近日,财政部、海关总署、税务总局联合发布《关于调整部分电池消费税政策的公告》,自2026年9月1日起,对锂离子蓄电池等成熟电池产品按照2%税率征收消费税,2027年9月1日起税率升至4%;同时对钠离子电池、固态电池等新兴技术免税至2028年底。
这意味着,宁德时代的利润空间也将被侵蚀,未来的净利润增长也没那么容易了。
第三,也是引爆最近股价持续暴跌最核心的一点:车企们纷纷“出轨”了,不再非“宁王”不可了。
近期,车企爆发出的“去宁化”浪潮。
9月4日,小米汽车发布“龙甲电池”,官宣与中创新航、欣旺达动力达成战略合作。而在此之前,小米已交付车型中,宁德时代的电池供应占比超过80%。
也就是说,小米从宁德时代那里“抽身”,几乎是一夜之间的事。全新上市的小米澎程N70和N90,彻底解绑宁德时代,电芯由中创新航和欣旺达供应。
最早的还是理想。从6月开始上市的全新一代理想L8,全系电池就开始由欣旺达供应,宁德时代直接退出该车系。
理想还宣布全新MEGA车型将全面切换为自研5C三元锂电池,后续自研电池覆盖全系车型,并以26.5亿元增资欣旺达动力,持股11.17%成为第二大股东,锁定专属产能
9月7日,理想汽车正式宣布,其自主研发的电池系统已启动全系车型搭载进程。这意味着,中创新航已进入理想汽车动力电池供应链。此前,理想主要与宁德时代、欣旺达合作。
此外,蔚来上海电池研发基地已落地,小鹏加深与中创新航和亿纬锂能的合作,广汽、东风、吉利等均已投入动力电池自研。
背后指向的都是一个趋势:车企们已经不想给“宁王”打工了。
“车企苦宁王久矣”。
早在2022年,碳酸锂价格最高涨到60万/吨时,时任广汽董事长曾庆洪就曾公开将矛头指向宁德时代:
动力电池成本占到汽车总成本的40%到60%,现在我不是给宁德时代打工吗?
如今,当年那场上游电池涨价,下游车企亏损的画面,又再度重现了。
今年上半年,存储芯片、工业金属、碳酸锂等原材料的涨价,让车企普遍承压,利润空间被挤压。
碳酸锂作为新能源汽车电池的核心原料,其价格从去年的 7 万元/吨,涨到 18 万元/吨。而AI基建带动芯片半导体和铜、铝等金属价格上涨。
据上市车企披露的中报,竟然没几家车企还能赚钱。A股和港股15家主流上市车企的归母净利润总和,只有210.48亿元。
尤其是赛力斯,在一季度盈利的情况下,上半年反而还巨亏17亿。但其实,上半年里,赛力斯的车并没有少卖。但锂电池价格的上涨,却导致其陷入越卖反而越亏的困境中。
但与之相反的是,锂电池厂商却赚的盆满钵满。
2026年上半年,宁德时代归母净利润432.84亿元,同比增长42%,日均赚2.4亿元,A股港股15家主流车企加起来总利润还不到宁德时代的一半。
车企盈利压力越来越大,电池厂却稳稳把持着高利润,日赚上亿,这种“上下游利润倒挂”的格局,显然并不健康,也不利于汽车产业的长期发展。
在这种格局下,车企主动破局,通过扩大二线供应商、自研电池等策略,削弱宁德时代的议价权,把握主动权,成为必然选择。
车企的“出轨”路径十分清晰:
先是引入第二、第三供应商——中创新航、欣旺达、亿纬锂能、国轩高科都在名单上;
然后联手二线电池厂合资建厂,锁定产能和成本;
最终走向自研电池,彻底摆脱对宁德时代的依赖。
对市场而言,这种变化下,车企也面对能否保障电池品质难题。
二线锂电的暴涨,也未必全是狂欢。拿到订单只是入场券,品质、一致性、交付、安全验证,才是真正考验。
宁王当然不会一夜倒下。它的技术、规模、客户基本盘仍在。但资本市场最怕的,从来不是单一利空,而是叙事变了。
过去,宁德时代是车企绕不开的“电池茅”;现在,车企正在用二供、合资、自研,把“绕不开”变成“可以选”。
这才是宁王这轮暴跌背后,最值得警惕的信号。