来源:美股财经社
两周前,中国长鑫存储的一项技术宣言让SK海力士股价单日暴跌超过10%。现在,这家韩国存储巨头用一份创纪录的财报作出了回应。
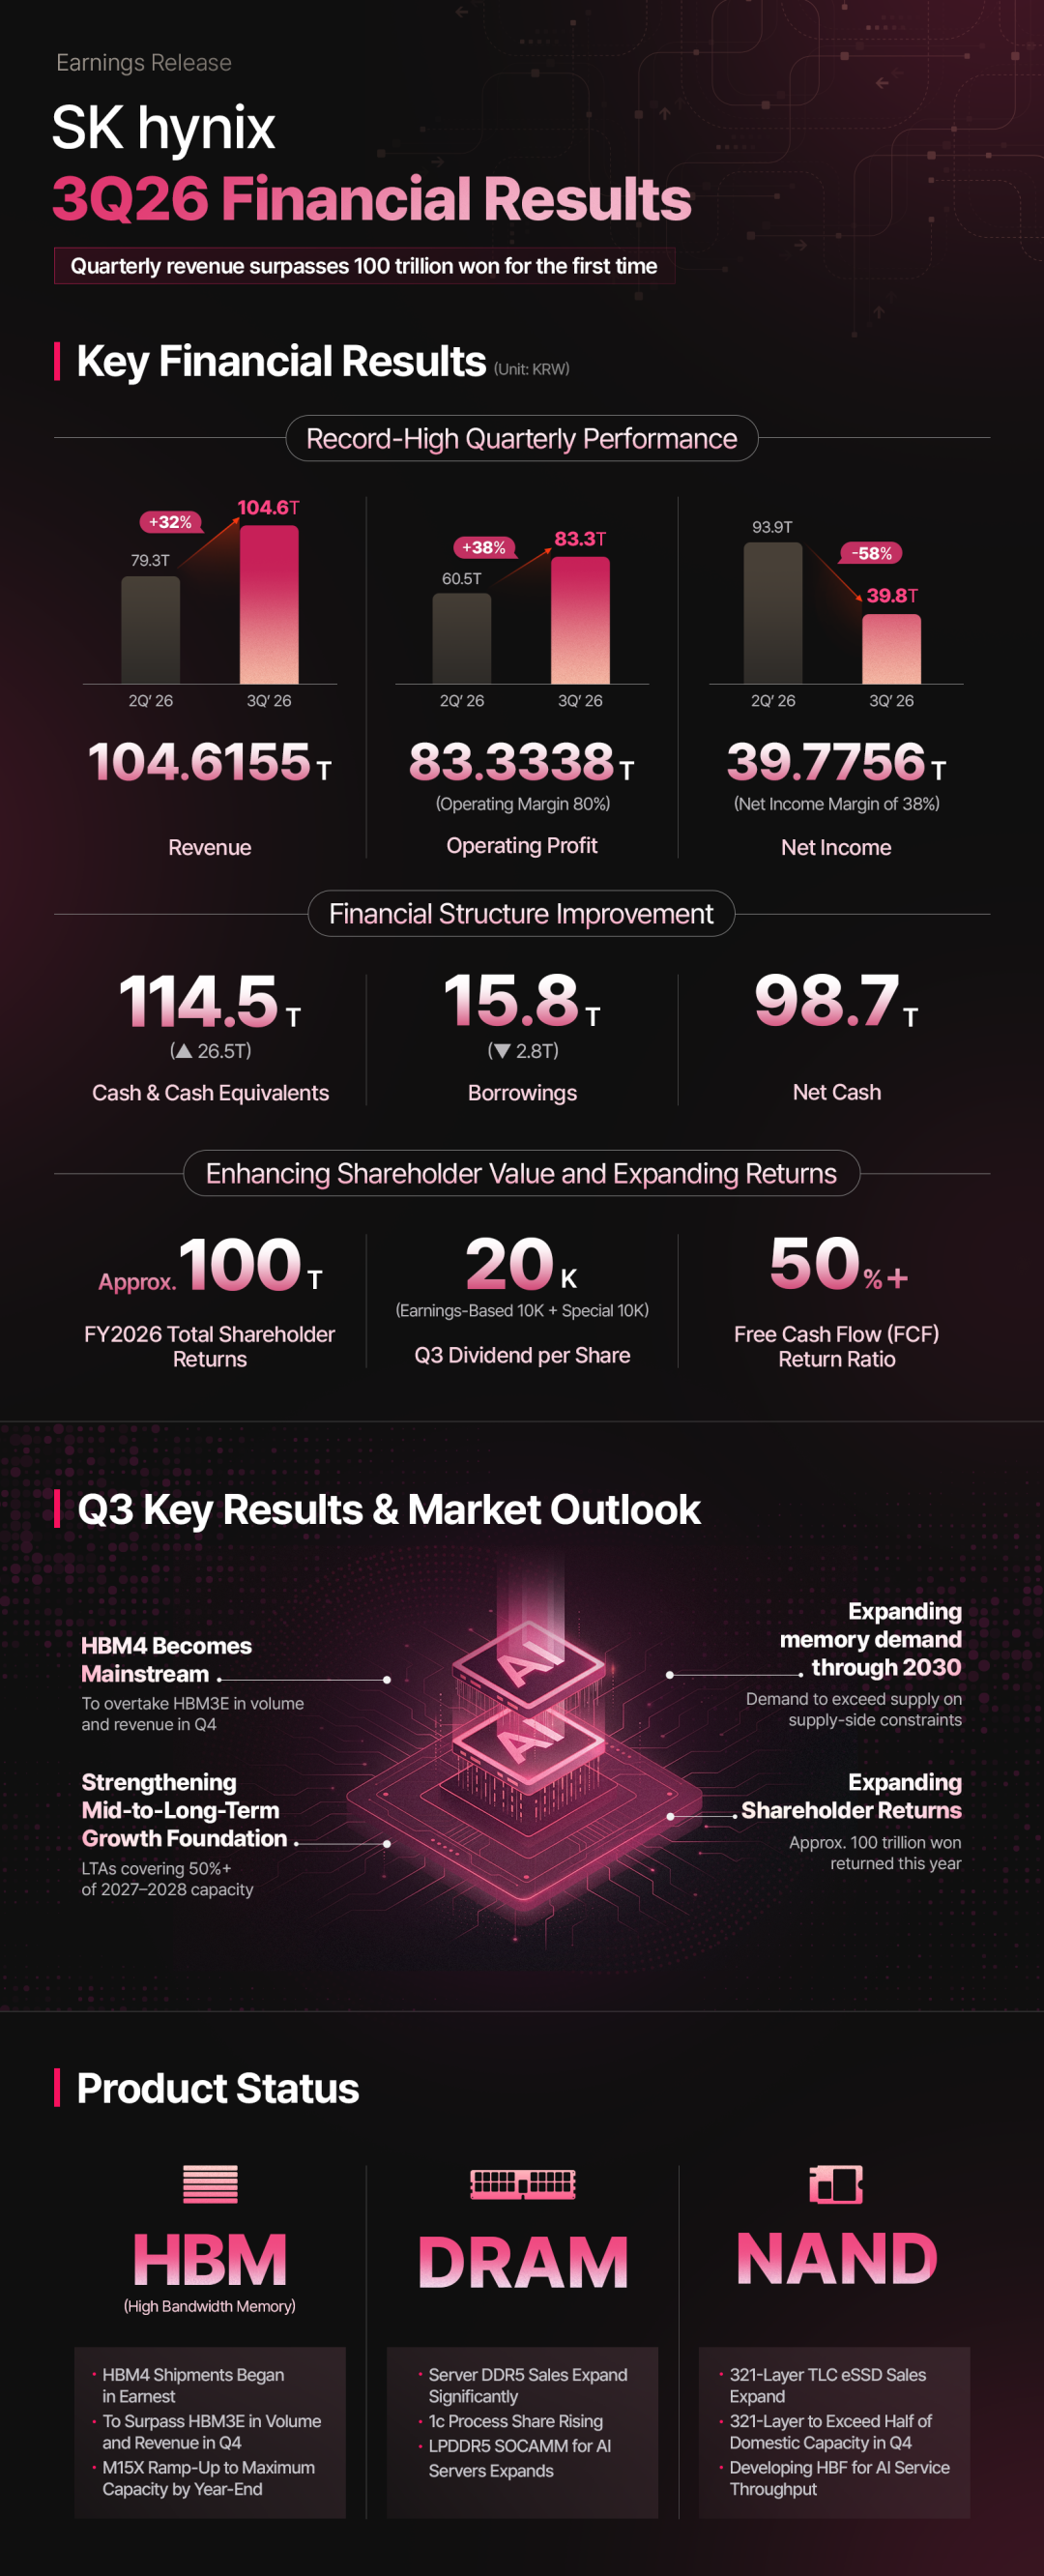
SK海力士周三公布,三季度营收104.6155万亿韩元,营业利润83.3338万亿韩元,营业利润率80%,净利润39.7756万亿韩元;单季营收首次突破100万亿韩元。营业利润同比暴增632%,大幅高于彭博预期的77.5万亿韩元;营收同比增长328%。不过,净利润低于《华尔街日报》援引的分析师预期61.418万亿韩元。
这是SK海力士连续第六个季度创下业绩纪录。
750亿美元回馈股东
比利润更引人注目的,是SK海力士的回报计划。公司宣布,2026财年将实施约100万亿韩元的股东回报,约合750亿美元,包括不低于30万亿韩元的现金分红,以及不低于60万亿韩元的股票回购和注销;其中包含8月宣布、上周刚完成的40万亿韩元回购。SK海力士还表示,将把投资日本存储厂商铠侠获得的大部分收益分享给股东,三季度将派发每股1万韩元的特别股息。
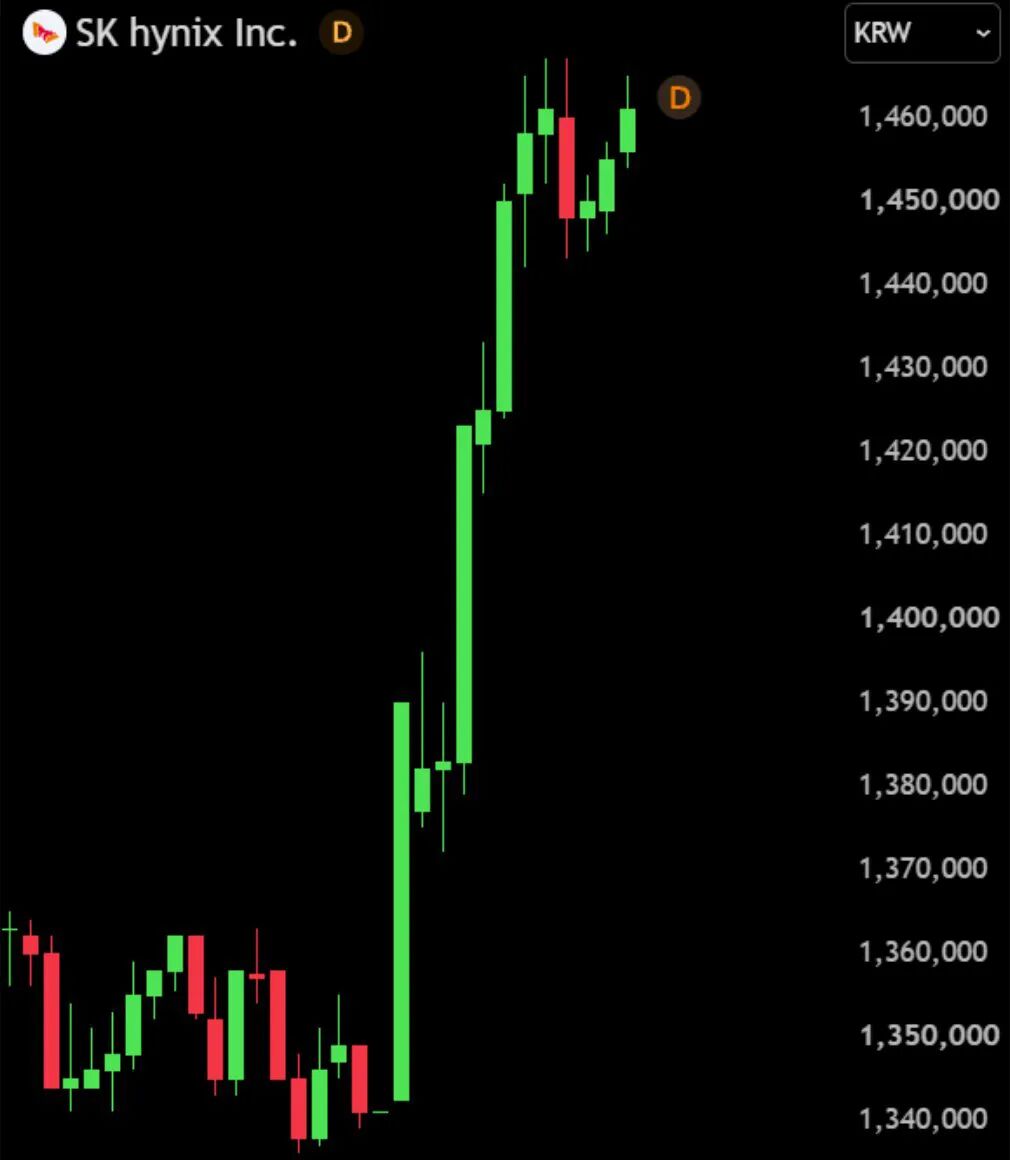
市场反应积极。据晨星报道,SK海力士股价在财报电话会后上涨9%。
“售罄到2029年”
管理层对行业前景的判断,几乎是在正面回应两周前的市场恐慌。SK海力士预计存储短缺将持续到2030年,并已签订长期协议,覆盖2027至2028年一半以上的产能。公司还表示,其DRAM产能已经售罄至2029年。
价格仍在上涨。SK海力士在电话会上表示,DRAM和NAND连续第二个季度录得较高的价格涨幅,主要由HBM、服务器DRAM和企业级SSD带动;三季度DRAM位元出货量环比增长约10%,平均售价环比上涨20%以上。
对于中国对手,管理层没有点名,但给出了一个耐人寻味的回应。SK海力士在电话会上说:“我们看到其他公司也在研发新的单元结构和下一代DRAM技术,这正在提升外界对长期技术竞争的关注。”长鑫两周前宣布的4F²架构,正是一种新的DRAM单元结构。
两周坐了一趟过山车
这份财报发布前,SK海力士的股价经历了剧烈波动。其美股ADR在9月9日一度涨至199.87美元,随后在10月22日跌至130.79美元,跌幅约35%;10月13日长鑫发布技术声明,是这轮下跌的导火索。
不少华尔街机构当时就认为市场反应过度。据报道,花旗、高盛和Meritz证券都认为中国威胁被高估;其中一家投行认为,长鑫的4F²架构不太可能在2028年之前实现量产,而且长鑫仍落后全球领先的DRAM厂商四代。
晨星:中国追赶速度超出预期
但并非所有人都认为风险已经解除。晨星在财报后上调了SK海力士的公允价值,却同时下调了它对公司长期利润率的预期。
晨星分析师Jing Jie Yu写道,短期的盈利增长,在很大程度上被2029年以后的风险所抵消,因为中国厂商的追赶速度超出预期。他对DRAM价格能否结构性维持高位表示怀疑:中国激进的产能扩张正在加大供应过剩的风险,而长期协议在行业下行周期中是否可靠,也尚未得到验证。
晨星对存储“大宗商品化”的担忧,还来自长鑫比预期更早量产LPDDR6,以及长江存储市场份额的快速提升,这意味着中国厂商与存储龙头之间的差距,正在以超出预期的速度缩小。
这也与本周早些时候的另一条消息相互印证。据台湾科技新报报道,长鑫拒绝了苹果的降价要求,给出的报价与三星、SK海力士和美光持平,理由是国内订单已经接不过来。
换句话说,在当前的存储短缺中,SK海力士和长鑫都是赢家。真正的问题是,当长鑫的产能大规模释放、短缺结束的那一天,80%的利润率还能剩下多少。
