来源:智谷趋势Trend
中国家庭资产几十年来最大的一个历史性拐点,正在悄无声息地到来。
前段时间,高盛发布了一份报告,回顾了中国家庭资产近三十多年来的演变。
这份报告的核心结论其实就一句话:依靠单一资产(房产)暴富的时代过去了,与此同时,中国家庭的财富增长也将迎来全面降速。
根据高盛的测算数据,中国居民总资产在2023年初见顶后,连续下跌了六个季度,目前停留在730万亿左右。而在未来很长一段时间,中国居民资产的总规呈L型徘徊,总量能勉强稳住,但也不会大幅增长。
报告还梳理了中国居民资产结构的变化。
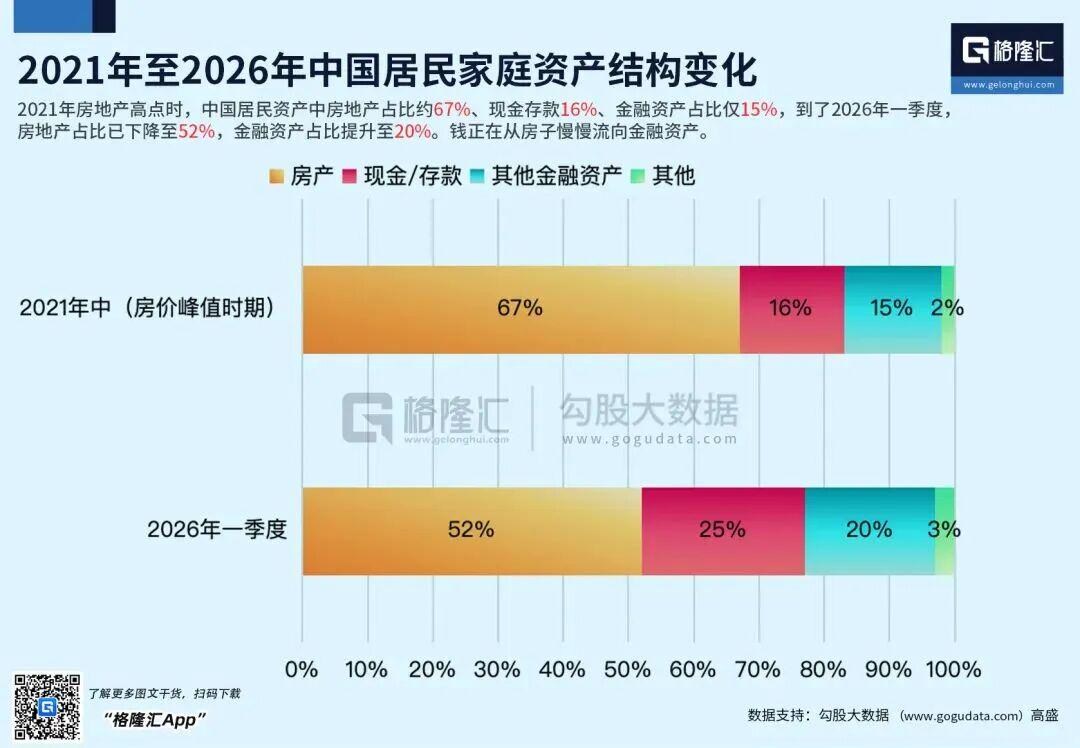
2021年,房地产约占居民家庭资产的67%;到2026年一季度,这一比例降至52%。
很多人问:资金从楼市出来后去了哪?
第一站疯狂涌向了银行存款,数据显示,居民家庭资产的存款占比从16%飙升至25%。
与此同时,其他金融资产的占比也有所上升。
这背后,是越来越多家庭开始重新考虑一个问题:如果房子不再像过去那样容易升值,手里的钱还可以怎么安排?
也就是说,接下来内地居民资产的大转移,很可能愈演愈烈。
过去买房,很多人并不太在意回报。只要房价持续上涨,即使房子租出去赚不了多少钱,也值得持有。
现在情况变了。一方面,房价上涨的预期发生变化;另一方面,持有房产本身也有成本。物业费、维修费、空置期,以及资金长期占用带来的机会成本,都需要算进去。
还有一个信号也值得关注。
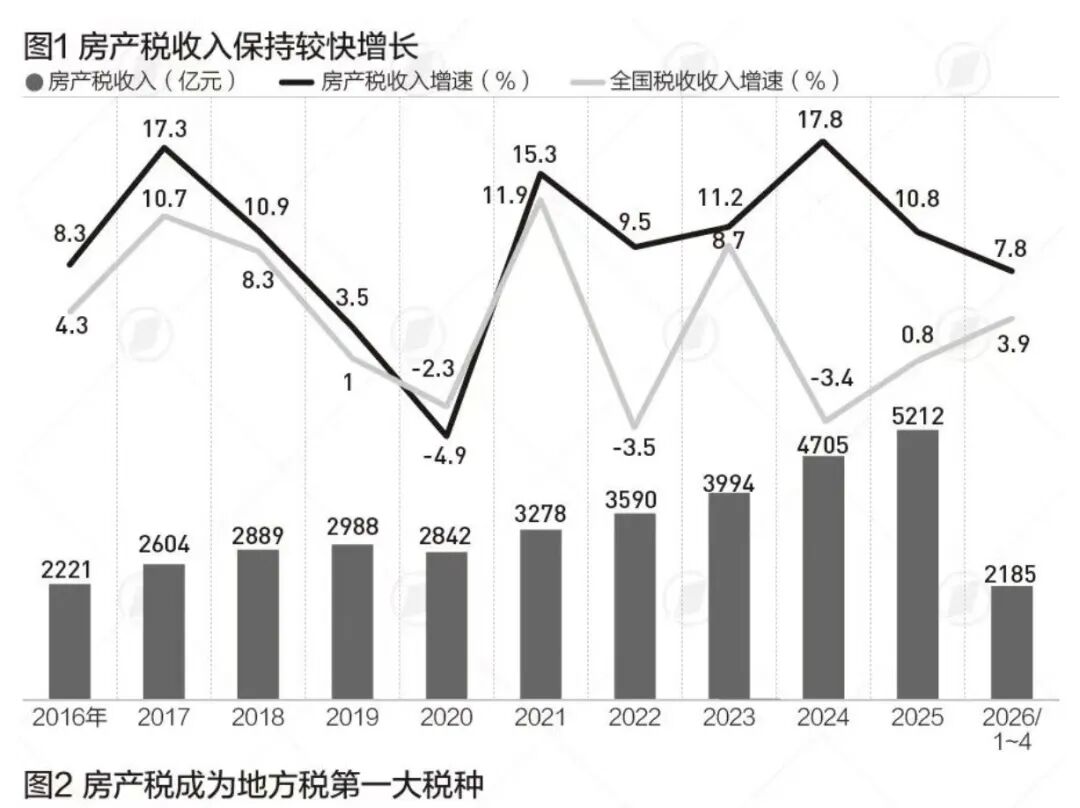
2025年,全国房产税收入达5212亿元,历史上第一次成为地方第一大税种;到了2026年前四个月,依然稳居第一。
它释放的信号非常明确——未来持有房子的成本,预计将变得越来越高。
房产税有一个很特别的地方:它不靠买卖,靠持有,房子放在那里一天,就能产生一天的税收,而且存量越大,税基越厚。
当然,目前房产税征收的对象主要还是商业地产,个人住宅暂时没有普遍征收。至于未来是否会开征,可能只是时间早晚的问题。
因此,对拥有多套房的家庭来说,又发现第二层情况:一套房子究竟能带来多少实际收入?如果需要用钱,能不能及时卖掉?继续持有它,还有没有更好的选择?
一些嗅觉敏锐的家庭已经开始主动调整资产结构,把部分房产逐步置换成金融资产。
前段时间,一位深圳的朋友就和我聊起了她的选择。
她家里在深圳原本有4套房子,今年年初趁着市场阶段性回暖,她果断卖掉了其中的2套。
谈及原因,她坦言并非急用钱,而是哥哥前两年的一次卖房经历。
当时,她大哥因为资金周转需要卖掉一套房,最后成交价比买入时低了近600万元。
这件事给她很大触动:以前总觉得房子放在那里就是资产,真正需要用钱时才发现,房子的价值和能拿到手的现金,并不是一回事。尤其是,很多人看似坐拥千万房产,可一旦需要现金流的时候,房子的变现周期和折价幅度远超想象。
卖掉两套房后,她没有继续买房,也没有把钱全部投入股票市场。经过比较,她拿出300多万元配置了一份分红储蓄险。
很多人听到这里,第一反应可能是: 为什么不是股票、基金或者银行理财?
她给我的答案很有意思,她说:“我不是在买保险,我是在给自己换一套“金融房子”。
在她看来,未来家庭资产最重要的,就是持续产生现金流的能力。因此,她看重的其实不是短期收益,而是现金流。
她算过账:投入约340万,这份保单满6年后,每年可以“收租”约25万元,租售比在7%左右,比她之前深圳房子2%的实际租售好太多。而且这个过程还不用打理房子,也不用找租客,不用装修,更没有空置期。
我分享下具体方案:
总保费340万美元,分2年缴费,年交170万元;
保单第6年开始,每年可以“收租”约25万元,月领2万有多
保单第40年时,预计累计“收租”约887万元,
此时“房子”预期还能卖约870万元,加上收的“租金”,折算下来的预期IRR达到6.5%。
为什么过去习惯买房的人,会开始接受分红储蓄险?和她唠完之后,我也认真想了想这个问题,实际他们买的未必是保险,而是在寻找一种能够承接房产部分功能的新资产。
而分红储蓄险的底层逻辑,其实和过去很多人买房的思路有些相似——看重长期持有、稳定传承以及持续产生现金流的能力。只不过,一个对应的是房地产资产,一个对应的是金融资产。
分红储蓄险除了能规划现金流,还接住了房子过去承担的两大核心功能,而且还更有优势。
第一,传承简便,可以定向传承。
房子留给孩子,过户手续一大堆,将来大概率还要面对遗产税甚至住宅房产税。如果是多个孩子的家庭,如何分配也经常成为现实问题。
而分红保单传给下一代,成本就是一个快递费,将来还可以通过保单拆分功能提前规划受益人安排。比如一份保单一拆三,一份自己养老,另外两份分别给到孩子。
第二,可随时变现,灵活性强。
房子需要用钱的时候,往往只能整体出售,或者办理抵押贷款,更不可能单卖一个房间出来变现。
而分红保单则可以根据需求进行部分提取,剩余部分继续在保单里继续增值。
这几年,越来越多家庭开始意识到,过去把大部分财富集中在房产的做法没有出现问题,其实是时代给予的一种红利;而接下来,真正重要的或许不是拥有多少套房,而是家庭资产能否形成更均衡的配置。
在房产税可能到来的大背景下之下,未来核心城市、核心区域的优质房产,依然可能是家庭财富的重要组成部分。当房产负责居住和核心资产配置,保单负责现金流和财富传承时,整个家庭财富体系往往会更加稳健,也更能穿越未来的不确定性。
