
山东汶上县,以孔子任第一任县长而闻名,如今要出第一个科创板公司——山东新风光电子。
11月4日,在科创板申请IPO的新风光电子科技股份有限公司(下称“新风光”)披露了招股说明书(上会稿),并将于11月13日参加上市委的会议审核。
然而从汶上县走出来的新风光却遭遇了件尴尬事,被科创板上市委直接询问是否行贿,可谓是科创板头一遭。纵观整个A股,这也不常见。
一
上市委直接发问:是否行贿和返利
新风光是一家专业从事大功率电力电子节能控制技术及相关产品研发、生产、销售和服务的高新技术企业,其产品包括高压动态无功补偿装置、各类高中低压变频器、轨道交通能量回馈装置、特种电源等,广泛应用于新能源发电、轨道交通、冶金、电力、矿业、化工等领域。
简单来说就是生产和销售变压器的技术公司。
但是上市委发现,这家公司的销售人员年薪异常高,远高于同行业和当地平均水平。
该公司有大概132位销售,报告期内销售人员平均薪酬分别为30.71万元、30.84万元、29.3万元和12.08万元。堪比北上广深。
要知道,新风光所在的山东汶上县2019年人均GDP为3.09万元,而汶上县所在的济宁市人均GDP为5.23万,山东省人均GDP最高的青岛也只有12.49万元, 2019年山东全省城镇居民人均可支配收入为4.23万元。
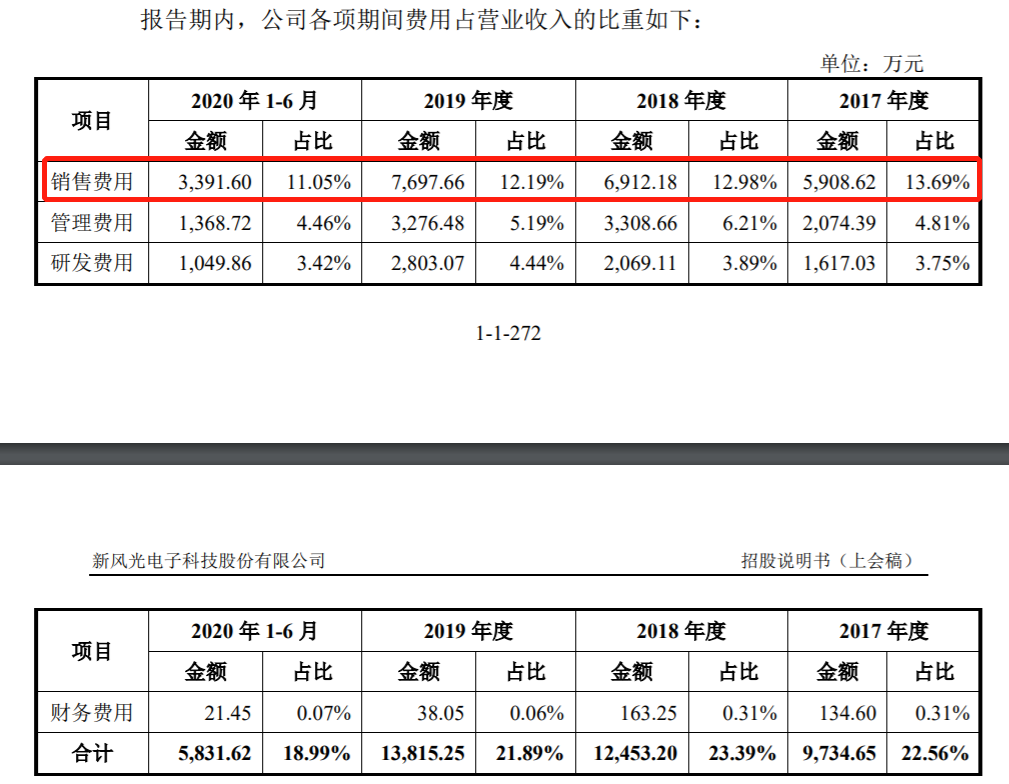
从总数据来看,2019年新风光研发费用只有2800万,管理费用也只有3276万,销售费用却有7697万。销售费用就占了营收的10%以上,高于行业平均值。
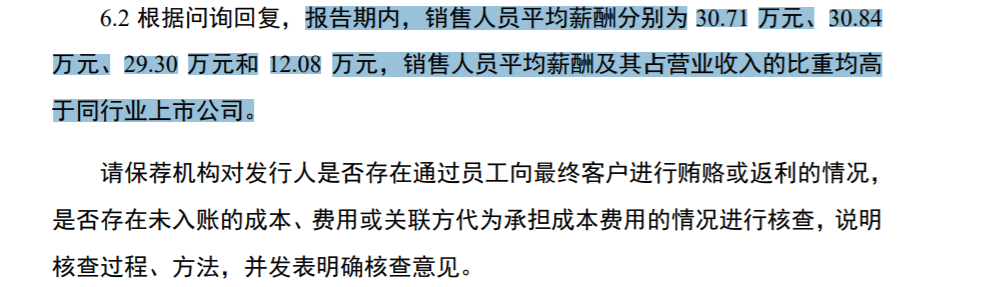
对于上市委的问询,新风光的保荐机构红塔证券也进行了回复,回复公告是这么说的:
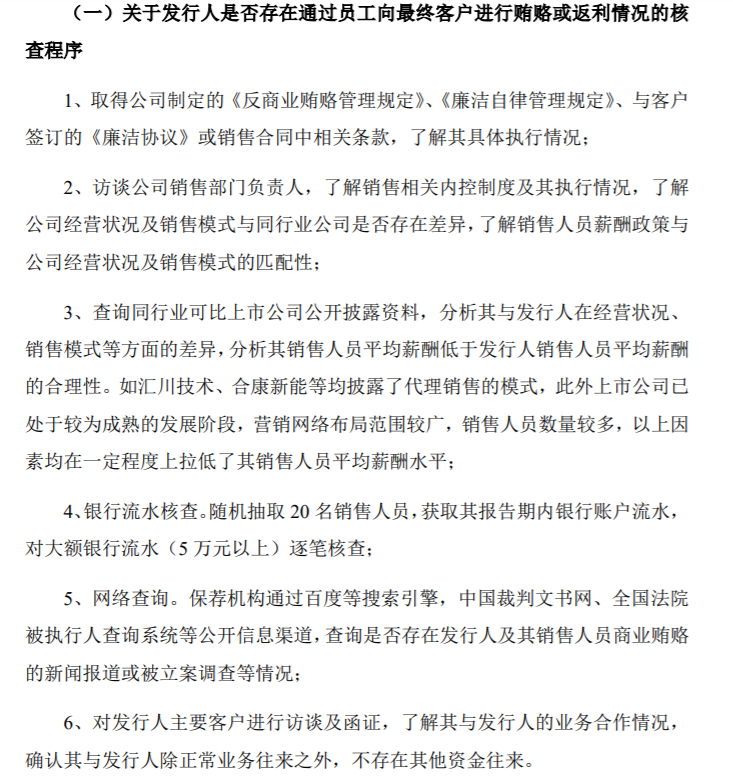
大概翻译一下就是:查询了条款,也询问管理销售的负责人,随机抽查了公司销售人员的银行流水,还上网搜索了一下,总之就是没发现有行贿和返利行为。
但问题是,谁去行贿会摆在台面上来?或者蠢到直接用自己的银行卡打钱呢?
二
应收账款连年攀升、逾期回款率降低
招股书披露的风险因素还包括应收账款余额较大风险。
2017年末、2018年末、2019年末和2020年6月末,公司应收账款余额分别为24724万元、32948万元、40815万元和43057万元,占同期营业收入比例分别为57.30%、61.88%、64.66%和70.12%(已年化),应收账款余额逐年增长。
各期末应收账款逾期金额分别为7060万元、10199万元、11842万元和9632万元,占同期应收账款余额的比例分别为28.55%、30.95%、29.01%和22.37%,逾期金额较大;期末计提的坏账准备分别为2264万元、2730万元、3070万元和3412万元,坏账准备金额逐年上升。
各期末应收账款余额周转率分别为1.75、1.85、1.71和1.46(已年化),呈下降趋势。
应收账款中风险最大的客户是协鑫集团。协鑫集团系公司的主要客户之一,目前协鑫集团出现资金周转困难的情况,截至2020年6月末,公司对协鑫集团的应收账款的账面余额为1633万元,公司已计提了197万元坏账准备,计提比例为12.09%,如果未来协鑫集团资金周转进一步紧张,不能支付所欠债务,公司相应债权存在无法收回的风险,公司须进一步加大对协鑫集团坏账准备的计提比例,这将会对公司的经营业绩造成不利影响。若将协鑫集团旗下客户应收账款坏账准备计提比例提升至30%,公司2020年1-6月净利润将减少248.61万元:
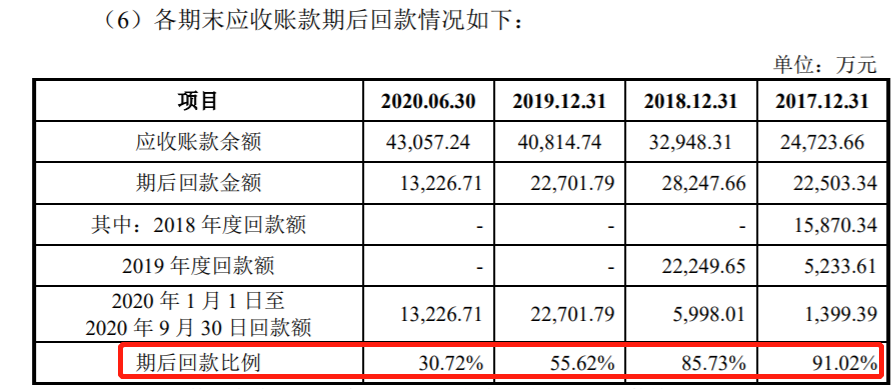
此外,逾期应收款期后回款情况亦堪忧,2019年末的应收账款逾期回款比例只有55.62%,2020年6月末的应收账款逾期回款比例只有30.72%。说明企业的应收账款回收越来越困难,坏账风险比较高。
三
IPO募资项目数据和
政府公布的项目数据对不上
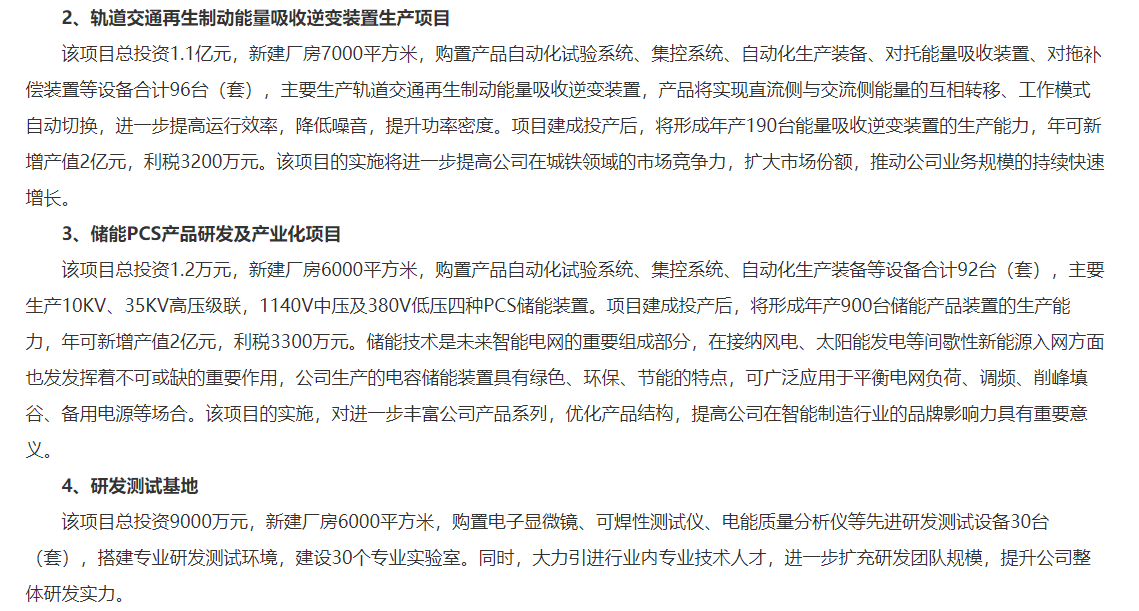
新风光本次IPO拟募集资金近6亿元,多数资金都将用于与汶上县政府的合作项目,但是招股书披露的数据,却和政府公布的数据对不上。
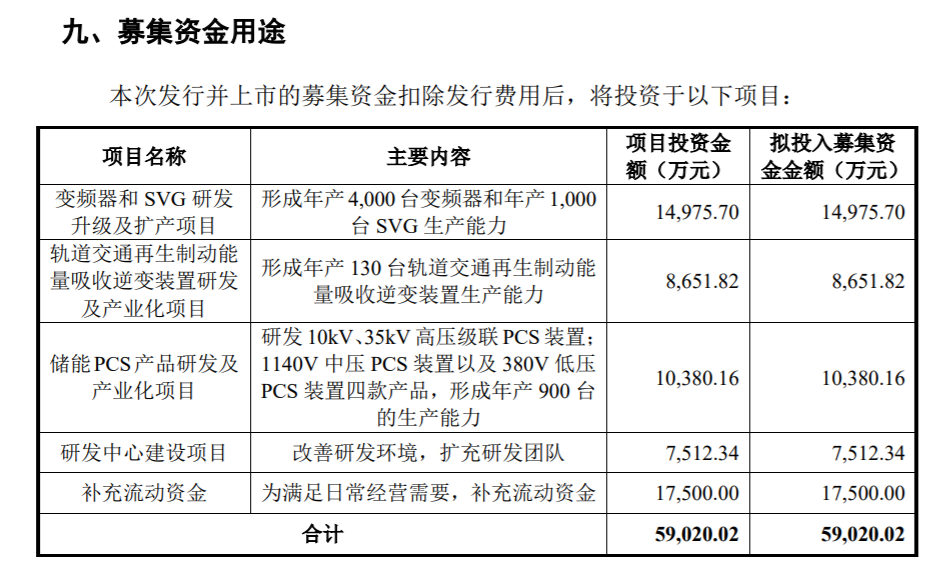
招股书中第一个项目是变频器和SVG研发升级及扩展项目,项目拟投资14975.70万元,要形成年产4000台变频器和年产1000台SVG生产能力。而汶上县公布的同一个项目,却说该项目总投资要1.8亿元,项目建成后,将年产8000台变频器和2000台SVG的生产能力。
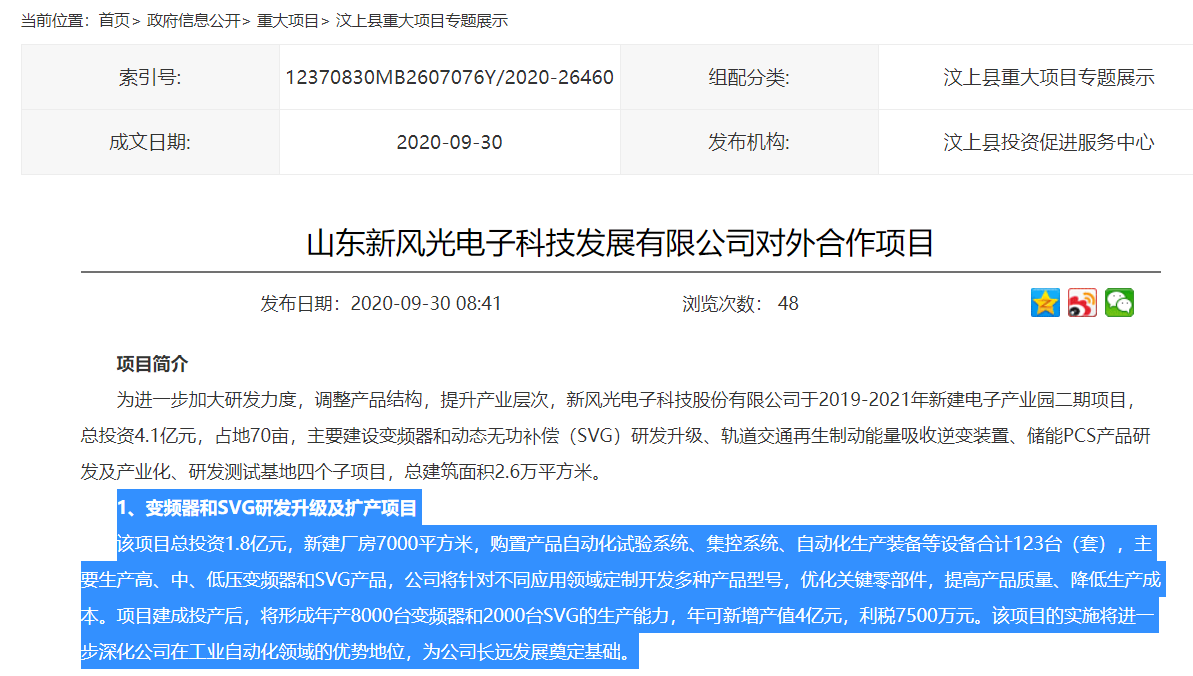
第二个和第三个项目数据也是略有出入的,财通社就不细说了,大家可以自己去对比。那么问题是,到底谁公布的数据是真实的呢?
四
投标数量和中标数量数据异常
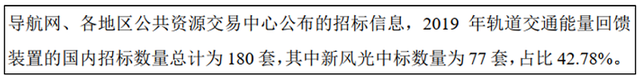
招股说明书在分析轨道交通能源回馈装置的市场地位时披露,2019年轨道交通能量回馈装置的国内招标数量总计为180套,其中,新风光中标数量为77套,占比42.78%。
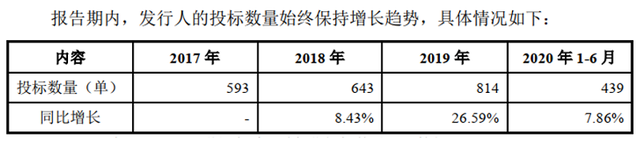
同时,首轮问询问题9关于招投标情况的回复披露,2017-2020年上半年,新风光投标数量分别为593单、643单、814单和439单。
可是,从首轮问询问题24关于投标费的回复显示,2017-2020年上半年,新风光主要产品的投标数量分别为593个、645个、807个和436个。
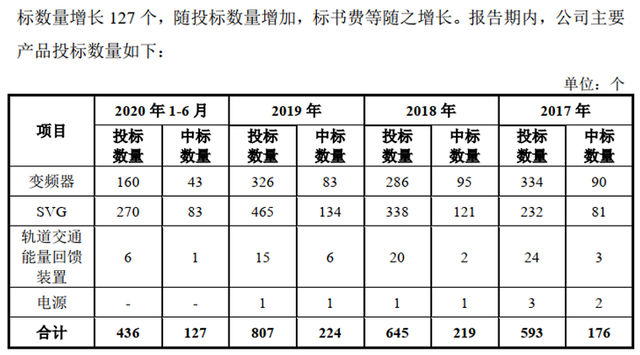
对比首轮问询问题9和问题24回复可发现,除了2017年两组投标数量一致外,2018-2020年上半年,两组投标数量则完全不同。
因为问题9回复披露的是新风光的全部投标数量,而问题24回复披露的是新风光主要产品的投标数量,因此从数值关系来看,前者应该不小于后者。
从表中数据来看,显然,2019年和2020年上半年,两组投标数量的数值关系是合理的。可是,2018年,两组投标数量间的数值关系却出现了反转,主要产品投标数量竟然超过全部投标数量。
其次,从上表中可知,2019年,轨道交通能源回馈装置的中标数量为6套,2017-2020年上半年,轨道交通能源回馈装置的累计中标数量为12套。这与新风光在招股说明书中所披露的2019年轨道交通能量回馈装置中标77套的说法相差甚远。
轨道交通能量回馈装置42.78%的市场占有率是真实的吗?
五
信息披露有遗漏前科
2015年7月30日,新风光挂牌新三板,证券代码“833152”。2018年8月3日,公司股票终止挂牌。
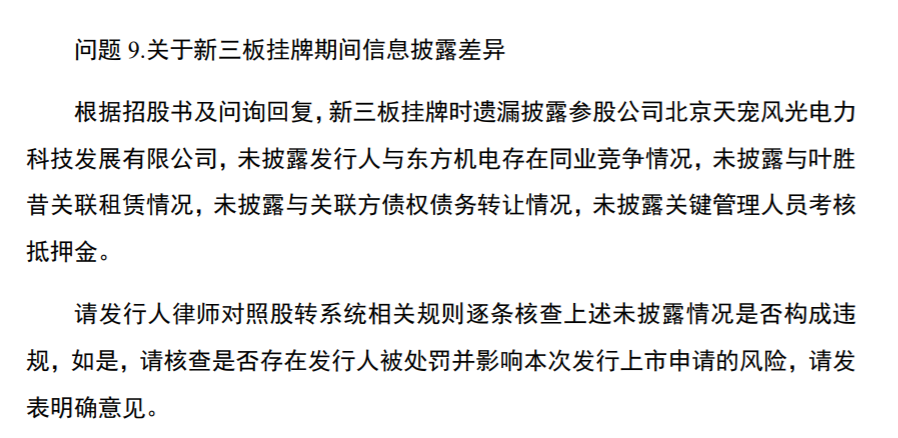
科创板审核中心第二轮问询提到:根据招股书及问询回复,新三板挂牌时遗漏披露参股公司北京天宠风光电力科技发展有限公司,未披露发行人与东方机电存在同业竞争情况,未披露与叶胜昔关联租赁情况,未披露与关联方债权债务转让情况,未披露关键管理人员考核抵押金。
要求公司律师对照股转系统相关规则逐条核查上述未披露情况是否构成违规,如是,要核查是否存在发行人被处罚并影响本次发行上市申请的风险。
六
董事长中专学历
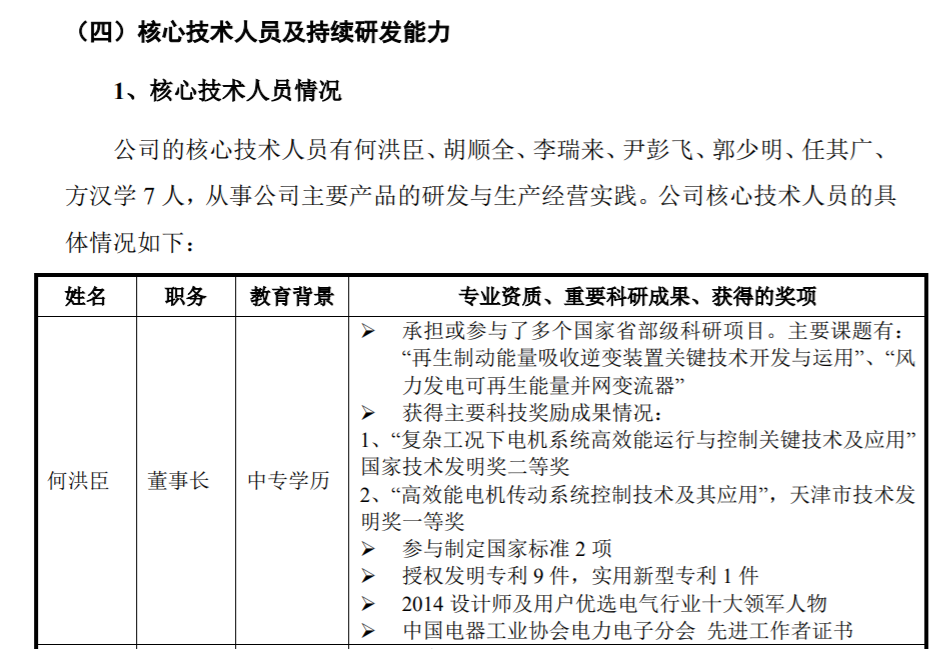
科创板向来是科技人才的聚集地。而中专学历的新风光董事长何洪臣,作为新风光的董事长和核心技术人员应该是算是独树一帜了。