
来源:国际投行研究报告
研究结论:
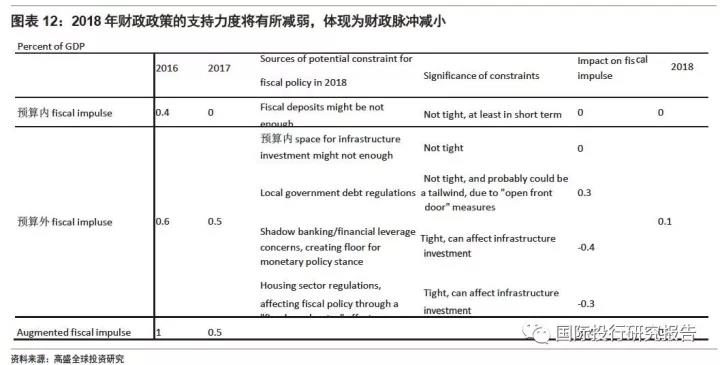
在今年上半年中国货币政策倾向收紧之际,扩张性的财政政策是经 济增长保持稳健的重要原因之一。由于日后中国可能将保持“谨慎中性” 的货币政策,预判以下两点具有重要意义:财政政策是否能够像过去那样具有支持性(尽管从周期的角度看,财政政策的支持力度并不一定需要如此),以及如果支持力度减退,财政刺激将减退至何等程度。为了解答这些问题,我们分析了财政政策的潜在制约因素,以及这些制约因素将如何以及在多大程度上影响财政刺激政策和经济增长。
我们检验了预算内外财政政策所面临的潜在制约。就预算内政策而言,一个重要的制约因素是财政存款规模缩水。就主要由基建投资推动的预算外政策而言,我们重点分析了政府因为担忧金融稳定而可能对财政政策施加的潜在制约:1) 地方政府债务监管;2) 影子银行监管/杠杆,这可能给货币政策立场构筑了底限;3) 房地产行业监管。以上三项制约因素都可能影响基建投资。
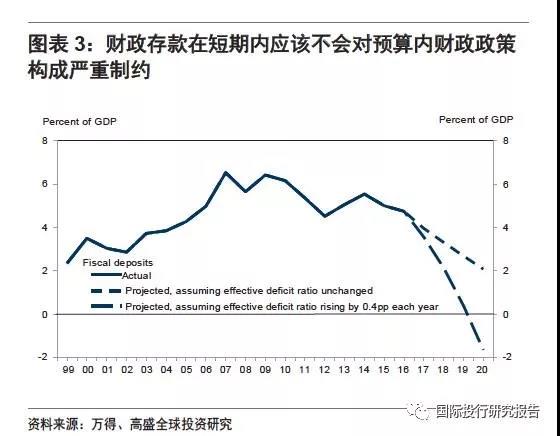
我们认为2018 年财政政策支持力度可能减弱,具体体现为财政脉冲的减小。这主要是因为政府出于金融稳定的担忧为货币政策设定底限并对房地产行业实施监管,二者的共同作用可能致使基建投资增长大幅放缓且预算外财政脉冲明显减弱。另一方面,我们认为地方政府监管不会在明年构成强力制约,因为“开前门”政策(允许其他融资渠道等)或将抵消“堵后门”措施(禁止通过地方政府融资平台或担保借款等)带来的不利影响。此外,短期内财政存款也不会带来牵制。
从周期性政策角度而言,如果经济增速符合潜在趋势水平,那么继续使用财政刺激政策未必明智。因此,即便不存在明显制约因素,也不意味着政府必须继续推行类似的财政刺激政策。而另一方面,虽然存在制约,但如果增长面临显著下行风险,那么政府为了支撑经济也许不得不松动立场,例如放松货币政策等
在今年上半年中国货币政策倾向收紧之际,扩张性的财政是经济增长保持稳健的重要原因之一。由于预计日后中国将保持“谨慎中性” 的货币政策,预判以下两点具有重要意义:财政政策是否能够像过去那样具有支持性(尽管从周期的角度看,财政政策的支持力度并不一定需要如此),以及如果支持力度减退,财政刺激将减退至何等程度。为了解答这些问题,我们分析了财政政策的潜在制约因素,以及这些制约因素将如何以及在多大程度上影响财政刺激政策和经济增长。
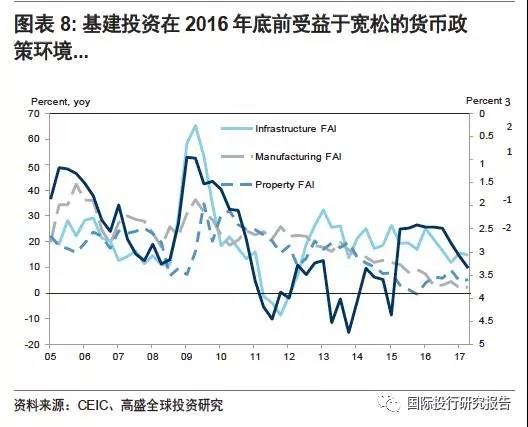
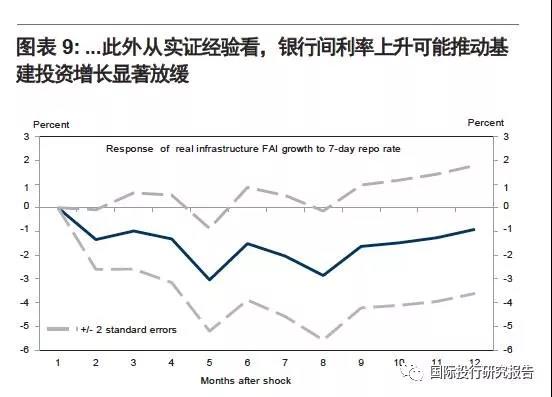
在本报告中,我们基于更宽泛的视角首次重新梳理了用于衡量中国财政政策立场的扩增财政赤字指标。然后,我们分析了未来财政政策的潜在制约因素。财政可持续性是研究这一问题的方式之一,正如国际货币基金组织(IMF)近期基于债务可持续性的分析1。不过,考虑到维护金融稳定/安全时当前决策层的首要任务,源自金融稳定担忧的制约因素更有研究价值而且更加关乎短期前景。与之相关的潜在制约因素包括:1) 日益收紧的地方政府债务监管;2) 影子银行监管/杠杆,这可能给货币政策立场构筑了底限(意味着不太可能放松而可能越发收紧),这可能会影响基建投资,而2016 年底之前的几年时间里基建投资一直受益于相对宽松的货币政策环境;3) 房地产市场的监管政策,这可能通过“财政加速器”效应对财政政策产生溢出影响,参见我们此前的研究报告。最近一段时间以来当局高度重视上述三大与金融稳定相关的领域,在全国金融工作会议上就强调了这一点。最后我们分析了经济增长前景可能受到的影响。
1. 从扩增赤字的角度分析中国的财政政策立场
1) 重新梳理我们的研究方法
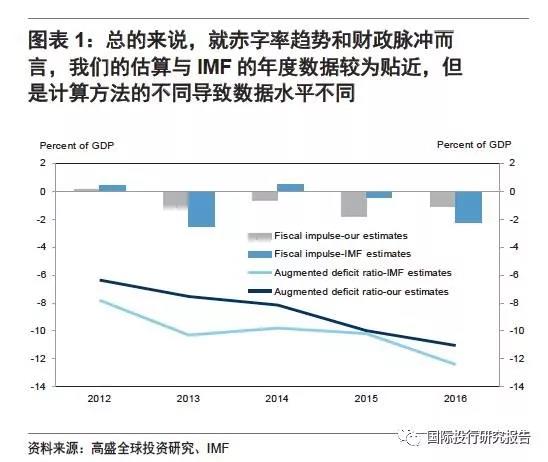
虽然基建投资等预算外财政为政府稳增长发挥了重要作用,但它并未在官方数据中有所体现,我们构建了一个“扩增”财政余额数据来更全面地衡量中国的财政立场。在解读我们的指标时需要谨记,扩增赤字率主要用于衡量财政立场,而非用于评估财政可持续性(除非我们假设预算外借款将主要用于增厚地方政府债务,而且部分预算外支出的资金来源是土地销售而未必是贷款)。因此,更有意义的研究对象是财政刺激,即扩增赤字率的变化,而不是赤字率本身。为了实时反映政策立场,我们采用支出法来构建月度指标,而没有采取IMF 在年度数列中使用的融资法,我们在此前报告中提及了这两种方法的缺点2。总的来说,如图表1 所示,就赤字率和财政脉冲而言,我们基于月度数据平均值构建的年度数据与IMF 的年度估算数据较为相似。虽然二者的赤字率和财政脉冲水平存在差异,但这可以归因于研究方法、对预算外活动的定义、数据质量以及应用假设的不同。由于年度数据非常有限,我们的指标与基建投资增速的相关性似乎略高。举例来说,如前所述,我们使用的是支出法,而 IMF 采用的融资
法。此外,我们对于预算外活动的定义主要基于行业划分,而IMF 的定义主要基于借款实体,即地方政府融资平台。二者应该大致相符,因为多数地方政府融资平台的预算外活动都在这些领域展开。但是可能有一些并非地方政府平台的国企也在这些领域开展业务,同时也有部分政府融资平台活动涉及其他领域。因此,研究方法的不同导致了所用数据和假设的差异。举例来说,我们假设了在这些领域中由国家推动的固定资产投资占比,而IMF 必须使用一些假设来保证年度数据的连贯性,因为相关信息的出处,即全国性政府债务审计报告等报告往往滞后数年、以非连贯的方式发布。
有两个年份需要高度关注。第一个是2014 年,当时IMF 的估算显示赤字略有收窄,而我们的估算显示赤字小幅扩大。但是,2014 年的财政脉冲较之2013 年减弱,随后在2015年增强。第二个需要关注的年份是2016 年,当时IMF 的数据显示财政脉冲显著提升,而我们的指标显示财政脉冲温和回落。IMF 在2017 年的第四条款磋商中修正了数据,增加了来自专项建设和政府指导基金的融资,从而导致2016 年赤字较此前预测大幅向上修正。
从融资法的角度来看,虽然增加新融资渠道不失合理,但是在没有行业细分数据的情况下可能有数据高估的风险。举例来说,正如我们此前研究报告所述,专项建设基金支持的领域不仅包括基建,还包括高端制造业,而这部分资金可能不会流入地方政府融资平台
2) 重新梳理数据
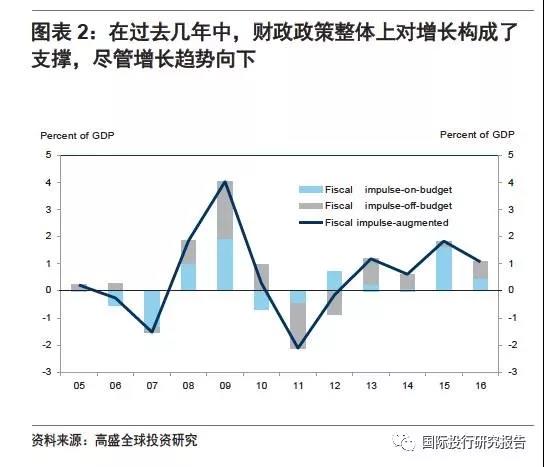
如图表2 所示,过去几年来,尽管经济增长呈放缓趋势,但总体财政政策立场为增长提供了支撑、财政脉冲为正值。最近两年,若从财政脉冲的来源来看,预算内财政政策变得愈发重要。今年,财政政策在上半年提供了有力支持(尽管财政脉冲的力度仍小于全球金融危机期间),但在三季度对GDP 环比折年增速造成了约0.5 个百分点的拖累3。我们预计四季度预算内财政政策将继续对增长构成拖累(若假设到年底时全年实际赤字率持平于去年的3.8%,则拖累程度可能与三季度相仿)。
2) 对预算外财政政策/基建投资的制约
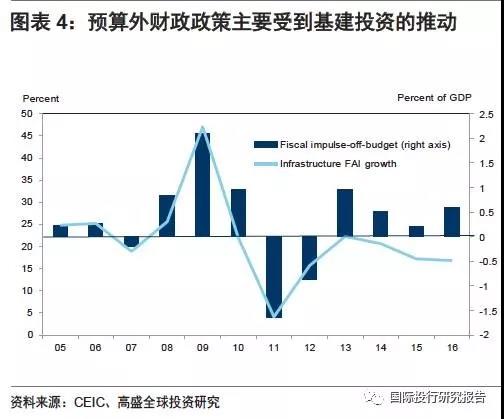
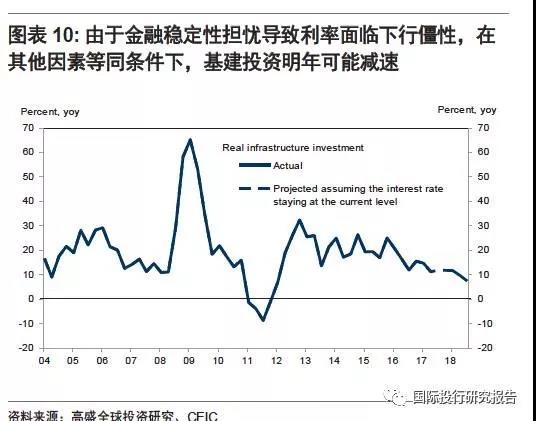
预算外支出一直主要用于基建投资并受到其推动(图表4)。因此在某种意义上,有关预算外财政政策制约的讨论等同于对基建投资制约的讨论。近年来,基建投资快速增长,成为预算外财政正脉冲的一项贡献因素。主要问题在于,基建投资增速是否会大幅放缓。此前我们曾经基于人口增速、城镇化和人均GDP 等基本面因素分析了潜在的基建需求,认为未来几年需求可能会稳健增长。因此制约因素更有可能来自于融资方面。
制约可能会来自两个方面:首先,由于部分基建投资需要由政府税收提供资金支持,问题在于政府预算内财政是否有足够的空间来满足投资需求。其次,影响预算外债务的因素可能也会造成制约。如前所述,这方面的制约将主要来自于政府对于金融稳定性的担忧,
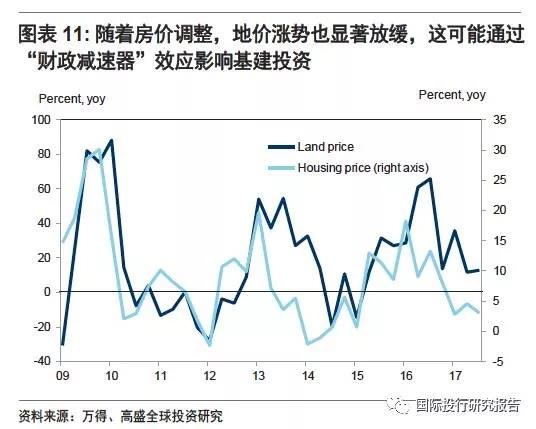
第三来自楼市监管。出于对楼市泡沫的担忧,政府在2016 年10 月通过出台政策组合拳开始房地产调控,并在今年3、4 月份给调控政策加码。如我们此前的分析,这些措施是房价和销量近期放缓的主因。随着房价调整,地价增速较去年也显著放缓约20 个百分点(图表11)。我们预计明年在未推出新的调控措施的情况下,房价增速将放缓至零,并对地价构成进一步压力。如我们简单的回归分析所示,房价增速每下滑1 个百分点将推动地价增速下行约1.8 个百分点。因此,基于我们的基线预测(房价增速将放缓至零,如上所述),2018 年地价增速可能进一步放缓约8 个百分点,至同比10%的水平。