
来源:财通社
8月15日,在全球股指市场大幅震跌的情况下,A股港股逆势涨升。两市低开高走强势拉升,三大板块悉数翻红,创业板指上涨逾1%。截至收盘,上证综指报2815.80点,涨0.25%;深证成指报9009.68点,涨0.48%;创业板指报1555.77点,涨1.24%。两市日成交额3939亿元。恒指同样低开高走,早盘曾一度挫逾300点,收盘时反涨至25495.46,涨0.76%
8月14日夜间2年期和10年期的美国债收益率倒挂引发经济衰退担忧,美股昨晚大幅收跌,三大股指跌超3%。同时,欧洲市场也出现黑天鹅事件,英国2年期与10年期国债利率发生2008年来首次倒挂,作为“欧洲火车头”德国季度GDP六年来首次出现零增长。
在全球股市的黑暗时刻,A股仍展现出极强的韧性,有以下几个方面的原因:
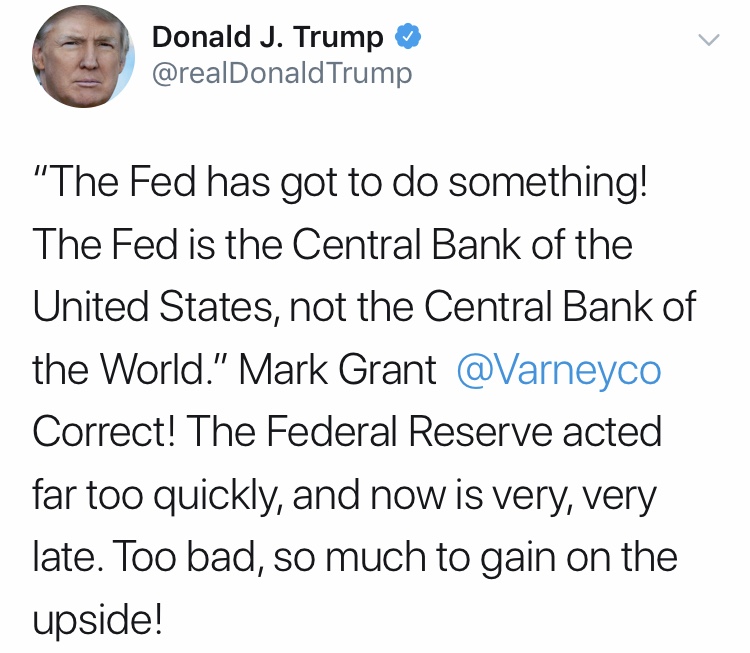
1.受美债收益率倒挂影响,市场对美联储继续降息的预期增强。联邦基金利率期货显示市场预期美联储9月降息50个基点的概率接近20%,较前一天上升近4%。特朗普也再度向美联储施压——“美联储必须做点什么!美联储是美国央行而不是世界央行。美联储在过去的动作要比现在快得多,现在的反应简直是太太太太慢了。这实在是太差劲了,他们要做的事儿还多着呢!”
2.市场对于贸易争端的问题已经做了最充分的预期,有关资金方也可能做了极限情况的推演,加上近期中美贸易战的缓和。8月13日夜间,中美经贸高级别磋商双方牵头人通话,美国将3000亿产品的关税征收推迟至9月。同时,特朗普今早在Twitter发文道,前几天与中国的通话中,谈到了一些好的事情。无论有没有九月之约,美国的消费者都将是安全的,且短期之内依然会有许多好消息。同时,他再度赞美了他的“老朋友”习主席。
3.近期的一系列监管动作让市场安心不少。上周,证金公司下调了转融资费率,证监会扩容了两融标的,且对融资担保物相关条款进行了修订。这相当于给市场派了一颗定心丸。
4.政策面仍存在宽松预期。广发证券表示,中国经济下行和就业压力增大可能促使逆周期对冲政策加码。预计三季度后期财政更为积极,四季度初期货币政策降低实际融资成本,“火势再燃”有助于A股估值扩张盖过盈利探底。
港股市场回暖,三大运营商领涨
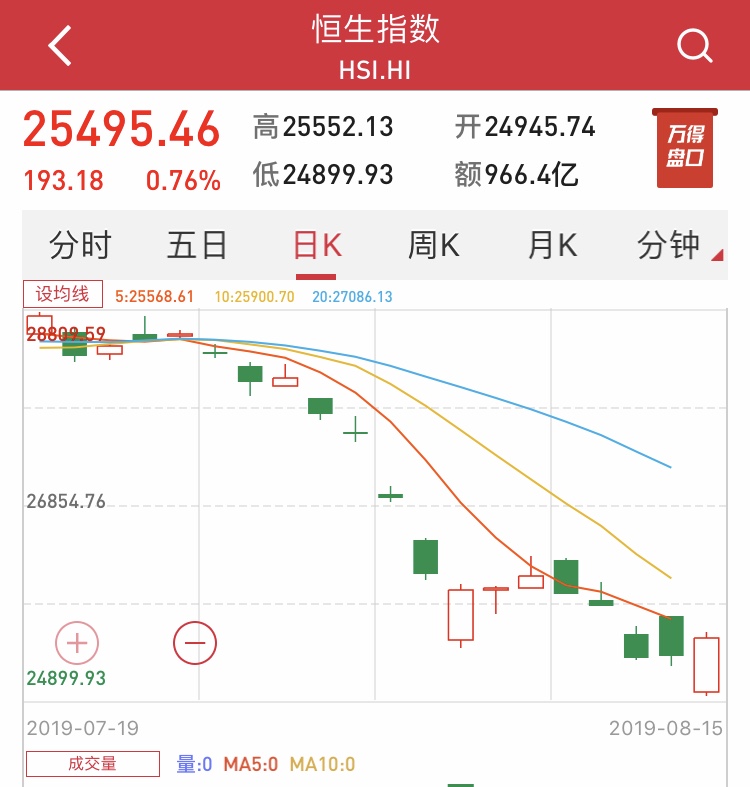
恒生指数近半个月内一度暴跌,跌幅已超过13%,港股市场已处于底部区域,反弹空间大。今日香港机场事件有所缓和,港股也受影响一路飘红。截止收盘8月15日,恒生指数涨0.76%,报25495.46点;国企指数涨0.38%,报9903.41点;红筹指数涨0.93%,报4024.34点。资金流向方面,沪港通南向资金剩余381.01亿元,流入38.99亿元。深港通南向资金剩余407.81亿元,流入12.19亿元。
来源:Wind
香港本地股集体走强,新世界发展(9.8,0.71,7.81%)涨7.81%,九龙仓置业(46.85,2.10,4.69%)4.69%,港铁公司(47.3,2.00,4.42%)涨4.42%。对于香港特区行政长官林郑月娥日前亲自召开的商界会议,香港行政长官办公室回应称,该会议就现时香港的情况与商界交流,研究特区政府和全港各界应该怎样共同努力,走出这个经济困境。行政长官亦请财政司司长领导相关同事制订一系列纾解民困和协助企业的措施,支持香港的经济和协助有需要的香港市民。特区政府在适当时候会做出公布。
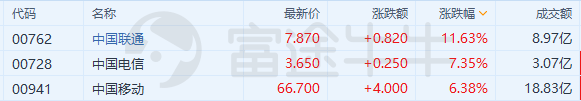
受业绩提振影响,中国联通涨幅11.63%。5G的发展快于预期,三大运营商表现亮眼。针对此前业界传出的“三大运营商将自今年国庆起展开5G商用”消息,中国电信北京公司近日介绍,中国电信已决定今年9月率先在京放出5G专用号段的手机号码。
行情来源:富途证券
8月14日盘后,中国联通发布半年报,上半年未计利息、税项、折旧及摊销前的利润495亿元,同比增长8.4%;税前利润达到87亿元,公司权益持有者应占盈利达到68.77亿元,去年同期为59.12亿元,同比增长16%。公司上半年业绩基本符合预期。且中国联通今年以来加快了云计算、大数据、物联网等重点创新业务的能力培养和规模拓展,创新业务也成为稳定公司收入的主要驱动力,尤其是产业互联网业务发展实现快速突破,该业务板块今年1月至6月收入同比增长43%,达到167亿元,占整体主营业务收入比例提高至13%。受创新业务快速增长拉动,公司固网主营业务收入达到531亿元,同比增长8.2%。创新能力的提高及良好的基本面让该司备受市场青睐。
机构观点
国泰君安证券:当前正是经济增长预期的冰点,黎明将至
当前市场面临着由近及远的三重悲观——“贸易摩擦”、“地缘政治”、“经济熊”。短期来看,美方宣传中国为“汇率操纵国”,中美贸易摩擦不确定性仍高;中期来看,日韩、印巴、英国脱欧等地缘事件导弱化投资者信心;长期来看,全球经济下行回落,多国货币政策出现预防式/被动式宽松,中国市场或迎来真正的经济熊。当前时点是这三重担忧交织发酵的关键时点。波动总是会回归,重点关注趋势的破局。长期看,股市涨跌与经济增速高低无关,与增长预期的变化有关,而当前正是经济增长预期的冰点。
黎明的前夜,抓住趋势,关注中期盈利拐点的到来。国泰君安证券认为,恐惧是有极限的,且要关注信用修复带动的盈利修复。一方面是金融机构融资的引导,另一方面是需求侧政策的跟进,在有需求的环境下信用疏导将更为通畅。往后看(6-12个月),推荐两条主线:1)优选风格。看好新型基建发力,通信、计算机等成长风格,看好汽车、家电等低估消费。2)便宜的总能产生收益,兼顾稳健性价比。看好低估值、稳盈利的银行、非银。
安信证券:市场处于底部,是布局优质资产的黄金时刻
安信证券认为,近期一系列外部事件使得A股市场风险偏好受到了较大影响,短期市场可能还需要一些时间震荡消化,但从中期来看,持积极态度,投资者预期已经处于低位,市场基本处于底部区域,未来一个阶段经济韧性较强,流动性维持宽裕,政策将在供给侧继续优化与发力,维持地产调控基调与打破刚兑都有利于资本市场中期发展,当投资者走出悲观情绪,看到积极因素,A股市场也将在经历这个阶段的震荡筑底之后,有望迎来新一轮上升行情。
因此,从中期角度看,安信证券认为最近这个阶段也正是布局优质资产的黄金时刻。行业配置重点关注券商、军工、通信、电子、计算机、汽车等,结构性主线建议关注科创板可比映射公司、中报超预期公司、国企改革、上海自贸区新片区等。
兴业证券:市场压力仍处中高位,警惕秋老虎
“三座大山”短期市场压力仍在。中美关系新常态继续发酵,所谓的“汇率操纵国”、谈判的反复等情况让市场情绪受压制。兴业证券曾提到2019H2中美关系从经贸领域到科技、国防安全等全方位限制,是下半年市场主要风险因素之一。以及8月月报中表示夏日要避暑,寻找清凉处,对市场保持谨慎。此外,金融供给侧改革阶段性带来流动性/信用紧缩、房地产政策高压对于产业链影响的两座大山也可能阶段性对市场造成压力。
进口链、地产链、PPI进入负数区间,基本面和中报业绩下修压力凸显。中美贸易摩擦深入,关税影响逐步体现在2019H2、2020的企业三张表中。其次,近期对地产融资渠道收紧,PPI也进入负数区间,而房地产链条、与PPI相关度较高的行业在全A非金融收入、盈利中占比较大。这样的负向影响会对相关产业链公司现金流表造成压力,进而影响利润表。
具体到机会层面,1)近期全球市场波动较大,政经不确定性较大,可优先选择黄金、公共事业类具备防御属性的方向。2)核心资产关注“人少”、“清凉”(估值性价比高)的金融地产、制造方向。3)关于新兴成长景气细分方向,关注5G、华为国产替代产业链、新能源汽车链条等方向。
A股中长期的行稳致远仍离不开全球环境
联讯证券首席经济学家李奇霖表示,在设备更新周期结束、终端需求预期不强的情况下,政策是影响未来制造业投资增速的关键变量。7月政治局会议提出“要采取具体措施支持民营企业发展”,对制造业投资的提振作用如何,要看减税降费的实际效果,以及后续所出台政策的持续性和实际影响,能否让民营企业家的信心和预期有较大改观。
“让民营企业家的信心和预期有较大改观”是一个关键问题。由于USTR近期宣布部分中国对美出口产品的加征关税时间后移至12月15日,约占3000亿产品的55%,对阶段性风险偏好修复起到偏正面作用。因此,目前贸易争端可能已非市场之主要矛盾。但从长远来看,若贸易争端问题影响到全球经济和全球供应链的安全,那么,也肯定会影响到投资人的信心和预期。因此,从长远来看,A股仍离不开全球环境的良性和稳定。