来源:硅基见闻
当大模型公司的估值故事讲到头,资本开始去找那些“卖水的人”。
最新的一笔钱,落在了无问芯穹身上。这家从清华实验室跑出来的AI基础设施公司,近日完成23亿元C轮融资,自2023年成立以来累计融资已达43亿元;与此同时,有市场消息称其已向港交所秘密递表,拟募资数亿美元,最早将于2027年上半年挂牌。
备受资本青睐的无问芯穹是做什么的呢?一句话概括:替人工智能公司省钱。而23亿元融资背后,AI竞争的标尺正发生改变——以前看模型有多聪明,现在还要看这份智能会以多低的成本、多高的可靠性,进入真实业务。
01
43亿元,投向一对清华师徒
无问芯穹的故事,要从清华大学一间实验室说起——其核心团队源自清华大学“纳米集成电路与系统实验室高能效计算组”,研究积累早于这一轮大模型热潮。
公司发起人汪玉是清华大学电子工程系教授,长期研究智能芯片、高能效电路与系统。
对于汪玉而言,将实验室研究带入产业,并非第一次。2016年,他以知识成果转化方式入股AI芯片公司深鉴科技;两年后,深鉴科技被全球最大的FPGA厂商赛灵思收购,成为AI芯片创业热潮中第一家被收购的中国公司。
2023年5月,无问芯穹成立。联合创始人兼CEO的夏立雪是汪玉带出来的第一位博士生,本科、博士均毕业于清华电子系。他后来进入阿里云,经历了从技术到产品、再到商业化的工作。另一位联合创始人、首席科学家戴国浩,同样拥有清华电子系本博背景,也是上海交通大学副教授。
对于AI基础设施公司,理解模型怎样运行和理解客户为什么付费,同样重要。而无问芯穹创始团队恰好兼具了底层计算和产品商业化的经验。
在AI浪潮中,无问芯穹选择的位置,是芯片与模型之间。
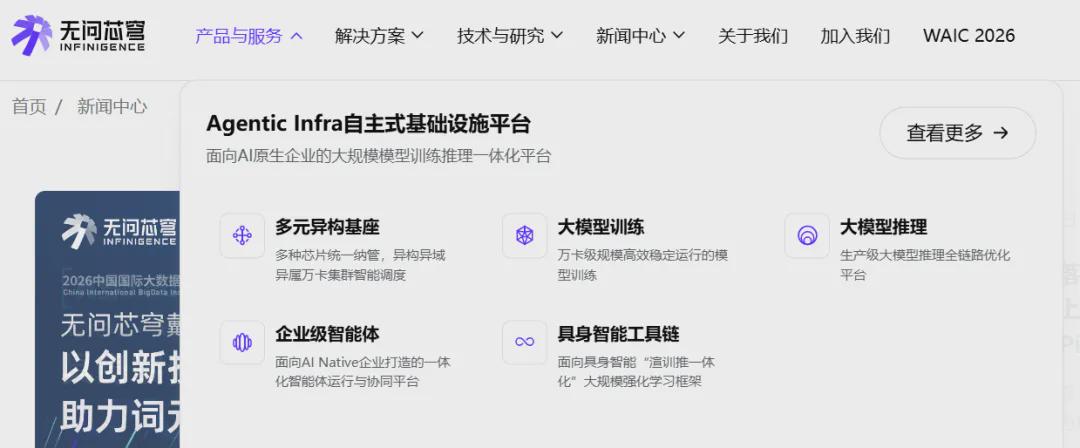
企业采购了芯片,并不意味着模型就能高效运行。不同硬件的架构和软件支持存在差异,模型部署、任务调度、运行优化,都需要相应的工程工作。无问芯穹试图把这些工作做成平台能力,降低客户使用算力的门槛。
换言之,无问芯穹所做的事情,是帮助人工智能企业把不同芯片的算力用起来,让模型运行得更高效、成本更低,也就是替AI省钱。2024年7月,无问芯穹团队就实现了千卡规模的异构混合训练,涵盖华为昇腾、天数智芯、沐曦、摩尔线程以及AMD、英伟达的芯片。
02
资本为什么看中“帮AI省钱”?
2023年成立至今,无问芯穹累计融资已达43亿元。背后投资方包括腾讯、百度、联想创投等产业资本,红杉中国、启明创投、洪泰基金等投资机构,以及杭州高新金投集团、珠海科技产业集团等国资背景机构。
如果将目光投向国内外相邻赛道,会发现无问芯穹并非孤例。一批服务模型运行与部署的企业,正在获得大额融资。
国内方面,模型推理服务商硅基流动于9月宣布完成B+轮二期和C轮融资,2026年度累计融资近29亿元。
海外的融资规模更为醒目。Fireworks于7月宣布完成15.05亿美元D轮融资,估值175亿美元,参投方包括英伟达。Baseten在2026年2月完成3亿美元E轮融资,估值50亿美元;同年6月再获15亿美元F轮融资,估值来到130亿美元,公司披露过去一年收入增长20倍,收入绝大部分来自AI推理业务;Together AI同样完成多轮大额融资,最新估值达83亿美元。
它们提供的共同信号是,资本正在集中关注AI投入使用之后的基础设施需求。
为什么这一环节有吸引力?首先,模型部署、开放与应用开发,并不会自动消除部署难题。企业要把训练模型以及将模型嵌入业务,仍需解决运行速度、稳定性、成本和资源管理等问题。
其次,使用规模会放大效率的价值。对于一次偶发调用,节约的计算成本可能并不起眼;当模型被持续嵌入产品和工作流程,同样的效率改善就可能反复影响账单。
说白了,AI真进了业务,比的就不只是跑分了,还有账本。技术参数好不好看是一回事,每个月要烧多少钱、要几个人伺候,是另一回事。资本赌的也就这点事:只要企业还得一直用AI,谁能让这件事更好用、更便宜,谁就能从客户省下来的钱里,长期分一杯羹。
03
结语:从技术效率,走向商业规模
23亿元融资,使无问芯穹成为观察AI基础设施价值的一个窗口。
它背后既有科研成果转化的团队故事,也有模型走向应用之后的现实需求。国产算力如何更好地被使用,企业如何以更可控的成本运行AI,这些问题都需要长期的工程投入。
获得新一轮资金之后,无问芯穹接下来的看点,是效率优势如何进入更多客户的日常业务。对客户而言,重要的是模型能否稳定运行、总体使用成本能否下降,以及业务扩大后服务是否仍然可靠。对无问芯穹而言,则是这些效果能否带来持续采购,并在更多场景中复现。
把模型做强,回答的是“AI能做什么”;把使用门槛和成本压下去,回答的是“AI能不能被一直用下去”。前者是技术命题,后者才是一门生意。
注:封面图由AI生成
