
来源|和讯、中国证券报、一财、证券时报网
在前期多项救市政策累积的基础上,市场今日终于企稳回暖,个股出现大面积涨停潮,主要指数全部回暖,创业板和中小板几近全面涨停,短期市场信心得到鼓舞。
A股反弹行情是否就此展开,让我们来看看机构们怎么说。
安信徐彪:错杀股,在路上
情况正在起变化
1,情况正在起变化,比绝大多数人的理解的更为乐观。
2,大家担心的问题,绝大多数(除了隔离机制待定)都不是问题。
3,没参与进入,不知道中国共产党和中国政府的动员能力有多可怕。今天听到的一句原话:现在是危机应对,一切可以从权!
4,历史上有过主权国家动用央行还在本土金融保卫战中失败的先例么?
特刊:错杀股,在路上
一、反弹即将开启
自6月以来,短短1个月时间,上证指数自最高点5178点已下跌1593点,跌幅超过30.76%;创业板指自4037.96点已下跌1700点,跌幅超过42%。本轮下跌主要的催化因素可能来自于“去杠杆”带来的短期流动性冲击;并在估值高企、风险偏好下降等诸多要素共振下,引发整个股市系统性风险的扩散。系统性风险是毁灭性的,其破坏了股票基本的价值发现体系,各类股票泥沙俱下;但我们相信,不论如何曲折,系统性风险总会过去,市场终将恢复到其正常的运行轨道。而值得欣喜的是,近期,我们正发现这一信号可能正在被逐步强化。
1、首先,杠杆去化率:“去杠杆”是本次下跌的源头之一。本轮行情融资融券余额最高点出现在6月18日,当日融资融券余额为2.27万亿;而截至当前,融资融券余额仅1.77万亿,减少5000亿,降幅达到22%。比较来看,当前融资融券余额已经回到了2015年4月中旬水平。
2、其次,估值回归:高估值,尤其是创业板板块的高估值一直是悬于此轮牛市行情之上的达摩利斯剑。以2015年6月初估值水平为参考,创业板指最高估值达到了150X;较2012年底,创业板33X估值来看,增幅约5倍;而以国外同等公司估值对比来看,亦远远超越,并直接导致一波波澜壮阔的“海外上市公司A股回归潮”。但是,我们看到,在本轮下跌后,三大主要股指的估值水平已分别下降至94X、60.5X、17.58X;估值下降幅度依次为,36%、30.5%、及18%;整体估值水平已得到极大回归。同时,从个股来看,我们可以发现,在整体估值最高的创业板板块,已经出现了估值低于30X的成长标的;我们无法否认,部分公司已经进入了合理的估价区间。
3、再次,技术反弹需要:我们回顾2008年上证指数的下跌路径,在整个下跌过程中,上证指数次级调整的最大幅度为四成,中小板指次级调整的最大幅度为二分之一;并且都出现在下跌过程中的最后一段时间。比较来看,当前上证指数跌幅已达三分之一,而创业板跌幅已超过四成;从技术分析角度来看,我们倾向于认为当前主要股指的跌幅已进入了反弹一触即发的区间点位。当然,市场由于杠杆,使得上涨和下跌都表现的更为极致,这是区别于过往历史经验的;但是,在当前,杠杆去化率已经达到一个较为可观的水平,我们倾向于认为市场自身修复功能正在慢慢恢复,技术反弹可以期待。
4、最后,产业资本自救:产业资本为自己背书,资本增持行为正逐渐扩大。我们相信,当该行为逐渐演变成上市公司的集体行为时,市场信心将重新积聚。
二、“错杀股”集中营
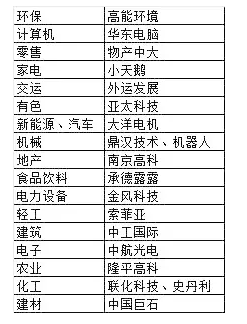
本次下跌演绎的尾声已经变成了系统性风险爆发,股票不分好坏,泥沙俱下;这个扭曲的现象,我们认为,在市场自身修复功能恢复后将首先被扭转。其中,业绩高成长、估值合理、且严重超跌的错杀个股,将可能扛鼎本轮反弹。
我们建议关注的“错杀股”一览如下:
申万宏源:短期市场估值逐步回归 最黑暗的时刻正逐步过去
申万宏源在其最新发布的研报中表示,6月以来,A股经历了一次巨大的洗礼,而在经过一轮惨烈的去杠杆和流动性短暂危机之后,随着救市资金的有序入场、短期的市场估值逐步回归、停牌公司增加、IPO暂缓、鼓励上市公司增持等措施的出台,股票市场流动性迎来了从枯竭到短期均衡的状态,最黑暗的时刻正在逐步过去。
申万宏源表示,后续将先有一批股票逐步走出阴霾,建议投资者从价值型指标和交易型指标两个维度选股:
1)价值型指标:参考历史估值水平目前市场整体并不便宜,但部分股票已经逐步跌到估值的历史底部区域。重点考虑高管增持(高比例)、员工持股计划、回购、跌破定增价、股权质押接近临界线等指标。
2)交易型指标:由于前期杠杆账户的杠杆依然还在,下跌速度较快,换手不充分会导致抛压较重,重点考虑高点下来换手充分的个股(例如超过150%)以及近五日换手充分的个股(例如超过40%);重点考虑跌幅较深(例如跌幅超过50%)的个股。
在具体的标的选择方面,申万宏源重点推荐:新大陆、软控股份、永创智能、中海达、同有科技、慈星股份、华峰超纤、大冷股份、罗莱家纺、富安娜、久其软件、华策影视、蓝色光标、禾欣股份、华兰生物、国新能源、象屿股份、恒逸石化、桐昆股份、鼎汉技术。
长城证券:中报季来临关注高送转 两主线掘金
周四上午,A股迎来久违的上涨行情,长城证券策略分析师汪毅、包婷在研报中表示,前期的市场调整使得高送转概念有所弱化,但后续随着市场企稳以及中报季到来,市场的关注焦点有望回到企业业绩中来,特别是那些优质高送转股票有望率先企稳。
对于具体的投资标的选择,长城证券重点推荐高送转组合如下:(1)已经公布高送转预案的公司:重点推荐贵州百灵、上海莱士、洛阳钼业、先导股份,关注停牌中的燃控科技、龙津药业、百润股份、江特电机;(2)2015中报可能高送转的公司:重点推荐金雷风电,关注停牌的春秋航空、一心堂、强力新材、好莱客、火炬电子、龙马环卫、瑞康医药。
在市场有转暖迹象之时,哪些股弹性较大,值得拥有呢?
破净股
数据显示,破净对投资者来说具有较大的安全边际,目前市场的破净股仅有12只,分别为:

定增价跌出的“黄金坑”
对于投资者 来讲,增发价格一般被认定是“价值洼地”,但在这种巨幅下跌的行情中,“破发”已经近在咫尺的事情。一旦超过了 增发价格,上市公司不得不面临极为尴尬的情形。对于尚未实施定增的公司,“破发”无疑使得增发计划提前破产;而 对于已经完成增发的公司,“破发”也将使得其主要持股的机构以及股东全部被套牢,因此,上市公司对于增发价格的 底线保护较为重视。而我们统计了市场上个股现在的收盘价,可看出,不少公司的股价其实已经低于了其今年的定向增发价格。对于这一类已经“破发”的股票,由于上市公司方面提升股价的意愿及动力更为强烈,在未来有更大希望反弹。 因此,建议在近期可关注这类型的股票,待在市场企稳后,股价修复可能性较大。
低估值蓝筹
本轮股市自2015年6月12日至2015年7月 7日已调整千点。上证综指下跌28%,创业板指下跌4% ,中小板指下跌37%,上证50下跌16%,中证500下跌41%。成长股代表性行业调整幅度更大,计算机行业下跌55% ,传媒行业下跌49% ,通信行业下跌48% ,机械行业下跌48%。本轮调整后,上证综指估值降到17倍,沪深300降到15倍,创业板指降到79倍,中证500降到47倍,中小板指降到41倍,上证50降到12倍,考虑到10年期国债利率水平为3.62% ,对应PE水平为28倍,因此,我们认为调整后以上证 50 为代表的蓝筹股估值降至12倍,低估值吸引力显现。
与全球主要指数对比,上证50PE仅12.3倍,仅高于恒生指数的10.4 倍,估值位于全 球指数第二低。从盈利能力看,上证50ROE高达14%,位居全球主要指数盈利能力第一。综合考虑估值与盈利水平,我们以ROE/PB 进行对比,上证50ROE/PB高达8.3% ,远高于其他主要指数,仅次于恒生指数10.4%,说明以上证50为代表的蓝筹股低估值,高盈利水平,现在买入持有,将获得良好的收益率。
经历了千点大幅调整,市场风险得到较大程度释放,以上证 50 为代表的蓝筹股估值降至 12倍,在全球范围内也为低估值,同时上证 50 盈利能力凸显,低估值高盈利能力, 吸引力显现,我们认为在持续有力的救市政策刺激与流动性依旧宽松的背景下,后市反 转可期,配置方面,我们认为短期市场风格将偏向低估值蓝筹板块,建议投资者大胆配 置。
本文不构成投资建议