
大白马接连爆雷,这个中报季,上市公司的业绩犹如悬在股民头上的达摩克利斯之剑,你永远不知道下一个爆雷的公司是不是自己手中的股票。
更有甚者,雷还没出来,市场就先爆了。这家被传中报要爆雷的公司就是洋河股份。
近日,网上流出的一份未经证实的内部交流说,今年洋河股份二季度省内销售量下滑,中报业绩增速可能下滑,联想到前段时间因业绩增速下滑导致跌停的涪陵榨菜,市场担心洋河股份会是下一个爆雷的白马股。
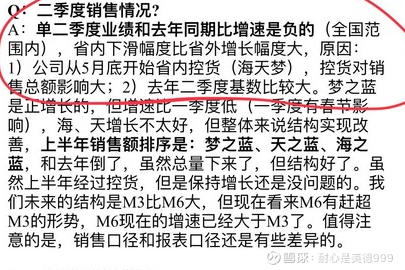
(网传调研报告截图 现已被删除)
虽然这只是市场的一个猜测,但是市场的担忧已经直接反应到了洋河股份的股价上。该调研报告于8月1日下午流传出来,接下来的两个交易日,洋河股份连续收跌3.53%和4.21%,市值蒸发了将近130亿。
那么,这份网传调研报告真的具有可信度吗?洋河股份真是隐藏的“雷”?其业绩情况究竟如何?
增速缓慢,业绩掉队
尽管总有人说白酒行业是夕阳产业,不可否认的是,白酒依旧是消费领域的领头羊,白酒行业多年来利润增速快、业绩稳定,一直很受资金追捧。今年以来,白酒概念已经录得近57%的涨幅。
作为仅次于茅台、五粮液的行业探花,洋河股份今年累计涨幅只有15.57%,可以说是很对不起这轮白酒上涨盛宴了。相比之下 ,茅台今年累计涨幅达到了64.75%,五粮液涨幅更是高达142.42%,泸州老窖今年也涨了近92%。即使是地方名酒们,表现也不俗,古井贡酒上涨126%,山西汾酒上涨87%,就连生产牛栏山的低端品牌顺鑫农业都上涨了83%。
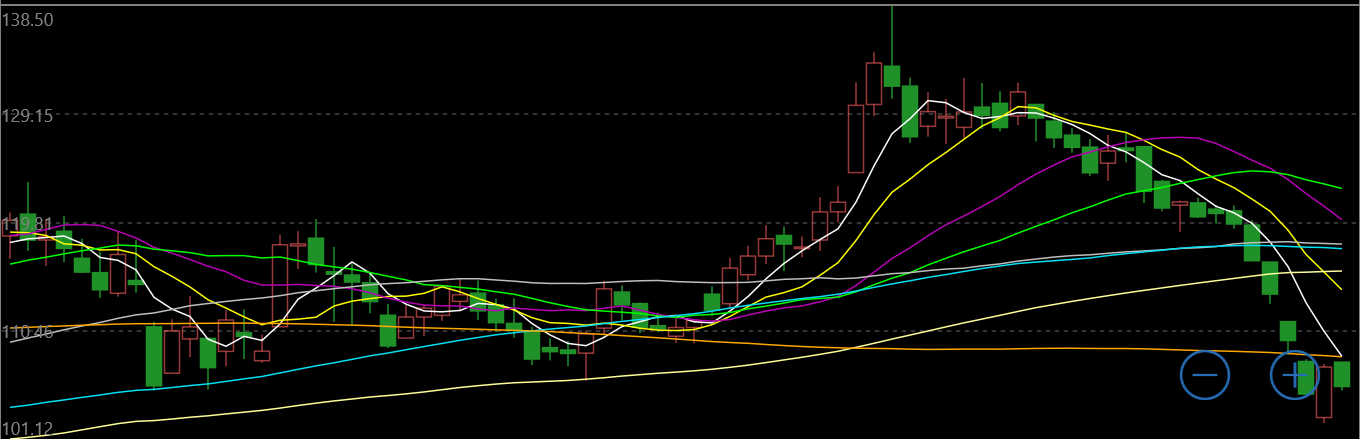
同时,洋河股份近期股价还遭遇了连续下跌,已从7月初138元的高点跌至106元,总市值蒸发了近500亿。
白酒行业是集中度相对较高的行业,马太效应明显。数据显示,2018年,上市公司白酒行业利润总额732.11亿,其中贵州茅台净利润352.04亿,五粮液净利润133.84亿,洋河股份净利润81.2亿,泸州老窖34.9亿,CR4总利润占行业总利润的82%。白酒行业的钱几乎都被这几家赚走了!
而利润排名第三的洋河股份,今年的股价增速竟然垫底,其中很大原因就是市场对其业绩的担忧。评价一家公司成长性的关键,就是业绩增速。
财通社(ID:caijingtongxunshe)简单统计了一个白酒行业前四强2018年和2019年一季度归母净利润以及同比增长的数据,可以看到,洋河股份的业绩确实略显乏力。贵州茅台、五粮液和泸州老窖2018年的净利增长都在30%以上,而洋河股份只有22.5%。而今年一季度,其他三家都保持了30%以上的增速,洋河股份却仅仅增长了15.7%。
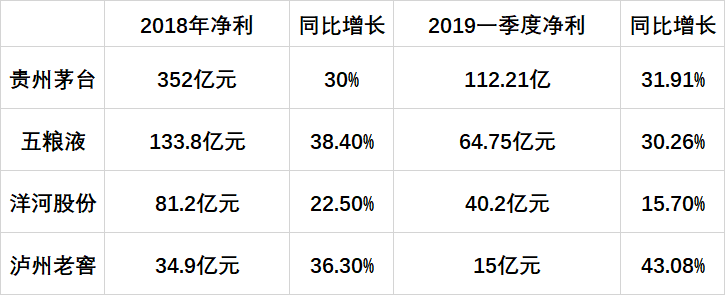
这也就不难理解,为何调研报告一出,市场立刻就出现这么大的反应了。
更值得注意的是,茅台近日披露的中报显示,今年上年净利199.51亿元,同比增长26.56%,这个数据与其去年同期40%的增速相比,是下滑的。同样的,五粮液今年上半年净利增长31%,与去年同期相比增速同样下滑。洋河股份暂未披露上半年的业绩预告和快报,具体情况如何,只能等公司半年报出来,才能知晓。
增速缓慢的原因在哪儿?
1、高端产品乏力
洋河股份有一句深入人心的广告词:世界上最宽广的是海,比海更高远的是天空,比天空更博大的是男人的情怀。这句广告词非常精炼地概括了洋河股份旗下的主流产品:天之蓝、海之蓝、梦之蓝,也就是所谓的海天梦系列。
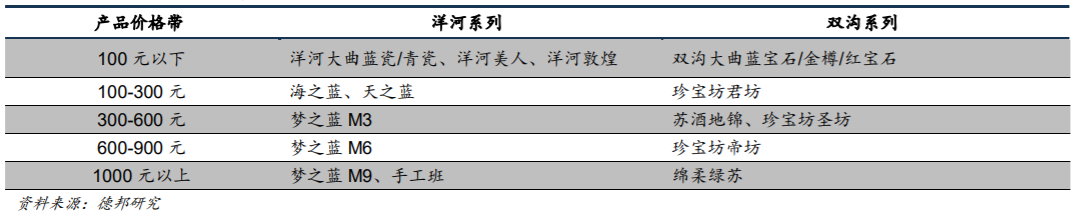
其中海之蓝和天之蓝定位中端,价格在100至300元之间,梦之蓝定位为次高端,高端酒品牌有海之蓝M9和手工班系列。数据显示,海之蓝系列销量占比达到60%左右,天之蓝占比约25%,而次高端品牌梦之蓝占比仅有15%,梦系列里面的高端M9和手工班的占比只有10%左右。
由此可见洋河次高端和高端在销量结构中占比还是偏小,反映到整体销量上在消费升级中优势并不明显。相反茅台核心高端产品收入占比接近90%,五粮液高端酒收入占比约80%,这两家均是以高端酒为核心基础,优势体现明显。
白酒,特别是高端白酒,都明显具有礼品属性,其品牌价值决定了升值能力和消费者的认可程度,这是高端白酒可以不断提价仍备受追捧的直接原因。茅台、五粮液和泸州老窖,都有耳熟能详的高端酒品牌——53度飞天茅台、五粮液,即便是营收不及洋河股份的泸州老窖,旗下也有消费者熟知的泸州老窖1573。相比之下,洋河股份的海之蓝M9和手工班系列,知名度上就略逊一筹。
高端品牌乏力,可以说或是洋河股份的主要硬伤。华泰证券认为,高端白酒仍将是2019年下半年食品饮料行业的投资主线。目前,高端白酒需求仍然比较强劲,茅台一批价和终端价已经重回快速上涨通道,茅台价格的提升也为五粮液批价上挺提供了充足的空间。
洋河股份近年来也一直发力高端酒系列。在今年的3月19日,洋河股份苏酒头排酒的上市发布会在成都举行,其宣布未来希望将苏酒头排酒打造成为品质升级潮流中的高端新领袖、增长新引擎。
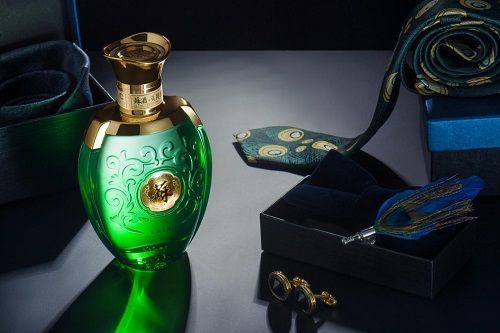
但据发布会的介绍,苏酒头排酒需要长达180天的超长时间发酵,还要再经过五年乃至十年以上的储藏,目前仍然没有量产。
而且,在年份酒市场上,想要撼动茅台、五粮液和泸州老窖的地位实属不易。马拉松式的生产流程和同品类的竞争难度,实在很难让投资者看到头排酒未来作为主力拉动营收增长的信心。
2、省内占比过高
茅台和五粮液是全国人民的,而洋河股份是江苏人民的。这句玩笑话准确地描述了洋河股份的处境。
2018年,洋河股份在江苏省内营收123.26亿,同比增长15.95%,在省内市场的占有率已超50%,保持增长难度加大。而且随着今世缘的崛起,省内市场竞争加剧,洋河在本省之内仍保持快速增长已不现实。
对于一直被诟病的“省内占比过高”问题,洋河股份也提出了应对的方法。
洋河股份在2018年股东大会上透露,公司正处于深度全国化过程中,现在主要是开发新江苏市场的5+2,5指上海、浙江、安徽、河南、山东,2指湖北和河北;公司希望在省内保持增长的基础上,3年内将省内与省外的营收比重发展至3:7。
此计划的野心不小。若按上述数据计算,即使省内营收不增长,3年内公司营收将达到410亿元,省外营收复合增长率需达到35%;若省内营收也保持增长,营收规模和需要的复合增长率将更高。
不过计划归计划,愿景是愿景,至于结果,大家还是拭目以待吧。
声明:本文内容仅供参考,不作为投资依据。投资者据此操作,风险自担。