
作者:长风社-美股十年,来源:雪球
这是一篇严肃的讨论如何给初创企业估值的文章。
如果你问我汽车行业中我最喜欢的哪只股票,我会告诉你,我喜欢人群中最不性感的那位--通用。
读通用的10k是一个痛苦而收获颇丰的过程。为了换换脑子,我读了一下蔚来汽车的招股说明书。
这真是一本简洁有力的招股说明书!
你不需要分析现金流和销售方式,因为他基本没有销售;你也不需要算工厂的资本支出的回报率,因为他没有工厂;你不需要掌握PE,PEG,P/EBIT,P/Cashlow,EV/EBIT等等估值方法,因为这些指标的分母都是0。
笔者在美股这个强有效市场摸爬滚打多年,经验告诉我们:当分母很大的时候,估值往往偏低,比如通用,只有5倍PE,简直是招人唾弃。用PE估值,分母越小越好,是0的时候最好,因为任何数除以0都是无限。
作为一个严肃的分析师,为了做到正确的估值姿势,在下面的文字中,我尝试不引用任何招股说明书之外的文字、图表或数字,仅利用招股说明书中所列事实,在相对估值方法都失效的作用下,尝试用Sum of Parts(分类加总估值法)为蔚来汽车作出估值。
先上结论:每辆车亏损一百五十万!如果蔚来汽车能在明年年中赶快结束运营,其总估值是:负20.37亿美元
1.账面净资产:513 million美元。
2.人才/团队价值:300 million美元。
3.技术积累:600 million美元。
4.每年运营现金支出3450 million美元,
综上4项,如果蔚来汽车能在明年年中结束运营,其总估值是:负20.37亿美元
(513+300+600-3450=-2037 million美元)。
产品分析
蔚来汽车用下面一张图很好的说明的他的产品定位:
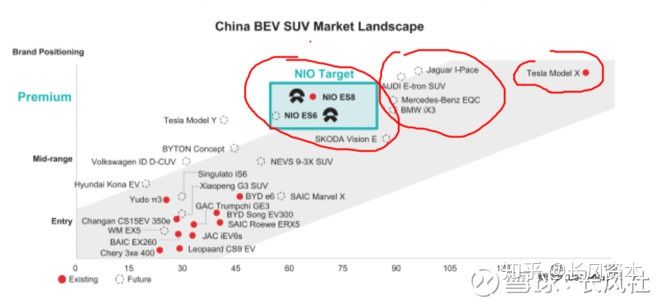
横坐标是价格,纵坐标是品牌的豪华程度。可以看到大多是品牌都遵循一个规律(即都落在图中灰色的区间):价格越高,品牌定位越高。
但是蔚来的定位超越众厂商:在品牌的豪华程度上(纵坐标),蔚来要和奔驰、宝马、奥迪、捷豹、特斯拉在一个水平线。在价格上(横坐标),要比上述品牌便宜50%到80%。
具体来说,据招股说明说上讲,蔚来汽车产品的优势体现在:
1.在竞品中性能(续航、加速、车的大小)最棒:The ES8 has best in class specifications outperforming its competitors。
2.价格低:Clear price advantage enjoyed by locally manufactured NEVs。
3.保有成本低,尤其是和汽油车比。
4.电池价格每年都在下降,以后会更便宜。
增值服务
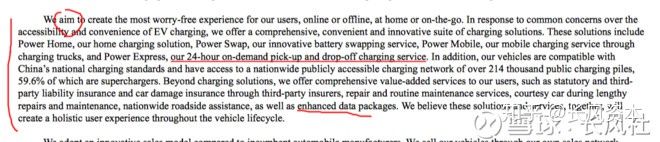
作为一个互联网汽车公司,蔚来汽车还承诺为客户提供很多增值服务(见下图摘录):
1.类似4S店日常保养。
2.卖保险。
3.因为车连上了网,在车里消费,娱乐(In car service/O2O/in-car-ecommerce)。
4.卖数据流量包。
5.卖电。这一点很新颖。充电卡车可以随时开到你那里为您充电,24小时待命(但招股说明书没提这种充电卡车是柴油驱动还是汽油驱动还是电动的)。
我也不知道这些增值服务到底值多少钱。一个20G的流量包多少钱?一个月需要多少流量包?招股说明书里没给数字。。
这么优秀的车,造一辆多少钱?
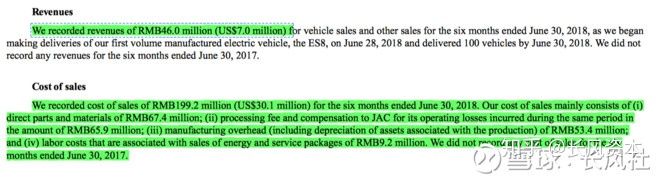
蔚来汽车当然没有告诉我们每辆车的造价,但是我们可以很简单的推算出来(见下图摘录)。
收入:半年以来总共卖了一百辆车,共收入47 million人民币。也就是说单价47万。
卖车成本(cost of sales):200 million人民币--也就这辆车的毛利率是负150万。(200-47)*10**6/100。
这200m illion的卖车成本可以细分为以下几类:
1.物料成本(大概钢铁,零部件,电池):67.4 million人民币。也就是说每卖一辆车,物料上要亏损20万人民币。
2.给江淮的运营成本:65.9 million人民币。
3.设备的经营杂费(overhead)(包括折旧):53.6 million。
4.电池安装及服务的人力成本:9.2 million。
每辆车亏150万,钱够用吗?
注意上文所述的造车成本200 million人民币,还没有包括以下两部分:
1.研发的成本:每半年1400 million人民币.
2.公司的运营成本Selling,General and Administrative Expenses(半年1700 million人民币)。
以上两项都可以在收入损益表中找到。
也就是说全年公司的日常运营成本是6000 million人民币(1400+1700)*2,或者相当于1,000 million美元。
所以,我们可以总结,蔚来汽车的明年现金支出有以下这几个方面:
上海自建厂,325 million美元。因为总需要650 million美元,一半靠政府贷款,一半靠IPO融资(见下文)。
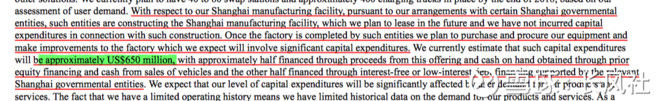
2.公司日常运营1,000 million美元。
3.生产客户预定的订单(17000辆),需要1,800 million美元。具体计算是:根据每辆汽车亏损1.5 million人民币来算(见上文),所以总亏损在25,500 million人民币(1.5*10**6*17000)。如果认为管理层是生产天才,可以轻易跨过生产地狱,那么乐观估计规模效应会导致亏损减半,即12,750 million人民币,或1,800 million美元。
因此,把上面三项加总,蔚来汽车至少会有3,450 million美元的现金支出。
注意,这里面没有算上蔚来汽车扩张直营店和建造充电卡车的费用,因为我也不知道每家店面和卡车的成本。
如何估值?
1.账面净资产:513 million美元。
2.团队值多少钱?按照硅谷标准,招一个人保守是5万美元(搬家费,入职奖金等等)。我们认为蔚来汽车全球的6,231名员工每一位都是硅谷工程师的水平,这意味着这批人才值300 million美元。
3.创立以来的2017-2018研发投入是600million美元。我们认为这些技术可能超级棒,go back to the future,所以折旧率为0,以此把这百分之百的600 million美元作为蔚来汽车的技术价值。
4.每年还要烧3450 million美元......
所以,我们给未来汽车的估值是:负20.37亿美元(513+300+600-3450)。
不忍空之
从道德上,我们不建议做空这样的初创企业,尤其是中国的本土企业。但是我也不建议这种重资产的初创企业来华尔街上市。
你若弱小,就不要自己走入狼群!