
来源:易简财经(ID:ejfinance)
最近,P2P爆雷的影响,又上了一个新的台阶。
于是一个美女前同事都跑来问我,还有一部分钱在P2P,但是都是那种排名前20的平台,股东背景也特别好,应该怎么办?
我回答她说:P2P可以赎回赶紧赎回。因为,无论是国资体系背景的,还是有互联网大公司背景的,其实风险都是巨大的。
为了系统性地说明风险,我还给她归纳了3个原因:
第一个原因,周期会把次级资产一网打尽。
我们回顾历史,会发现每次经济危机,本质上都是借了的钱,还不起了。也就是说,每次经济危机中,受到最大冲击的就是比较差的信贷资产。
比如,美国在八十年代,曾经有过一次垃圾债危机,当时美国有一个债券大王叫米尔肯。他告诉大家,垃圾债尽管风险大,但是投资回报会更高,如果分散投资这些垃圾债,可以享受高收益,而且风险可控。结果,八十年代末,美国遭遇经济危机,大量垃圾债券一夜之间全部违约,大量发行企业倒闭,米尔肯本人也锒铛入狱。
再有,2008年的美国次贷危机,也是因为银行大量借款,给信用较低的人买房,然后华尔街的投行,通过大量金融衍生品来分散次贷风险,结果大家也看见了,几乎所有次级贷都违约了,次贷的风险是分散不了的,于是雷曼和贝尔斯通都倒闭了。
而在中国的整个资产体系里,P2P这类的资产,本质上就是美国的垃圾债和次级贷,当经济周期进入低谷,他们肯定会面临集体性违约。
总之P2P资产质量太差,会在宏观的波动中受到巨大冲击。
第二个原因,去杠杆的压力。
中国今年的主题是去杠杆,什么是去杠杆?说白了就是让贷款人少借钱,还要让借款人少借出钱给他们,这种去杠杆不是只对一端,而是对两端的。
去杠杆对贷款方来说,原来借个10亿元,现在就只能借5亿了。而在压缩贷款规模时,贷款方的资产循坏就会出问题,这在市场上的表现,就是P2P广泛的爆雷。
而去杠杆对借钱人来说,是打破刚兑。P2P在中国的规模相当大,交易规模可以说占到全亚洲的99%,台湾、日本等地都没有像中国这样的P2P繁荣景象。那为什么P2P在中国能发展到如此大的规模?一个重要的原因就是刚兑。
可以看到,各种各样的P2P平台,无论是什么样的背景,其实都是铺天盖地打广告说自己刚兑。从历史上到现在,基本每一笔借出的款,都是10个点来还,如果让P2P一直刚兑下去,它们的资产规模只会越来越大。
所以去杠杆和打破刚兑是一回事,投资人的刚兑打破了,部分投资者的钱都拿不回来,才完成了借款人端的去杠杆。
第三个原因:P2P本身不符合金融监管。
中国的商业银行其实监管非常严格,比如银行如果开一个网点,需要通过银监会、金融办的审批,同时需要有自己的资本金,达到多少资本才能做多少贷款生意。
另外,商业银行还需要拨备对坏账的覆盖,即从利润表里拨钱出来对坏账进行覆盖。
P2P虽然号称做的是撮合平台,但它做的其实是类银行的借钱放款生意,但是它没有监管、没有资本金、没有拨备,它唯一只有一个刚兑,而且它的杠杆是无限的,它只需要注册个几百万,就能做上百亿的生意。
因此互联网金融,完全不符合现有的金融监管逻辑,它的风险完全不可控,所以才会出现100%刚兑,然后直接跑路的。
很多行业人士都觉得,P2P看起来是可以做的,因为民间借贷不也这么弄,我12%把钱借进来,20%借出去,问题是,民间借贷借给上市公司等,它们其实很了解上市公司的情况,但P2P对此并不了解,P2P既不了解投资人,也不了解借贷人。
而且民间借贷没有这么高的杠杆率,P2P则杠杆率无限,一有风吹草动,能不跑路么?
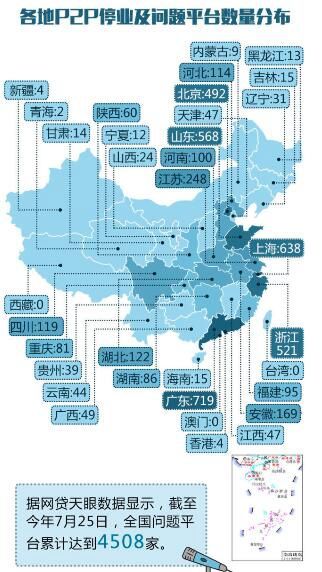
据网贷天眼数据,截至7月25日,全国爆雷平台已经达到了4508家,整个P2P的规模也从年初的15000亿元,缩小到了9000亿元。
整个行业最终会怎样,有人说,全国搞20家,每个省剩一家吧,然后接受政府的银行级监管,如果真的是那样,那么P2P就成为一家新的银行了,从数千家淘汰到几十家,这个过程对借款人会是多么惨烈呢?难以想象,反正我不敢买。