
梧桐树下V
文/枫年
2019年5月8日,泰禾集团(000732)收到深交所问询函。针对泰禾集团2018年年报,交易所提出19个问题,主要围绕偿债能力、销售额、投资性房地产等问题进行询问。
直到5月30日,泰禾集团才对问询函进行了回复,延期交卷半个月。
而对于问询函中部分重要且广受关注的问题,泰禾集团的回复却是答非所问。
一、净负债率高达380%
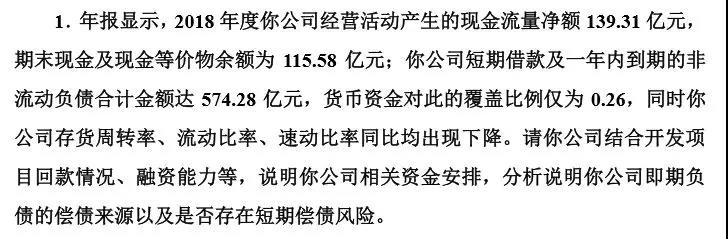
交易所问询函的第一问便是针对泰禾集团的偿债能力。
泰禾集团的高负债规模一直广受关注。
笔者整理了2014-2018的金融负债(包括短期借款、一年内到期的流动负债、长期借款、应付债券等有息负债)
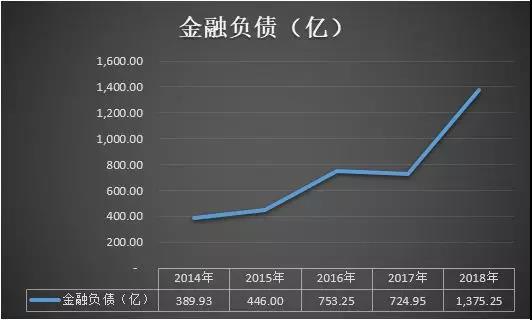
上图可见,泰禾集团的金融负债规模逐年上涨。2018年末,泰禾集团共拥有金融负债合计1375.25亿元,相比上年同期的724.95亿元,在1年时间里净增长了650.30亿元、增幅89.70%。
然而,2018年末的泰禾集团货币资金仅有148.95亿元,可随时动用的货币资金仅为115.58亿元。面对的是高达1375.25亿元的金融负债,其中1年内需要偿还的便有574.28亿元。足以可见,泰禾集团面临着巨大的偿债压力。
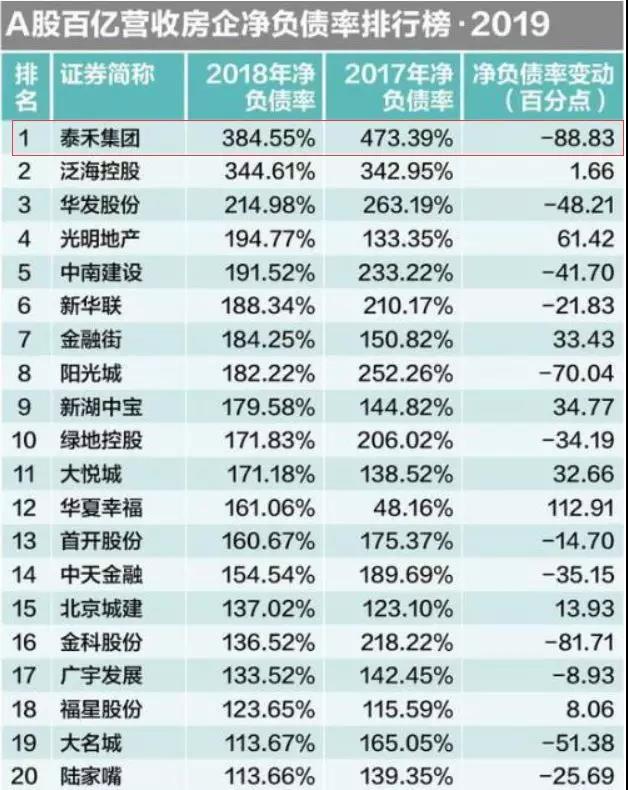
房地产行业,通常采用净负债率这一指标来衡量其承受的负债压力。净负债率=(有息负债-货币资金)/净资产。
有媒体报道显示,泰禾集团净负债率已连续两年位列A股百亿营收房企首位,远高于同行水平。
面对如此巨大的偿债压力,泰禾集团给出的回复表示,债务均匀分布在2019年各月,不存在集中兑付风险;目前公司已经与多家金融机构达成合作,将通过置换或续贷的方式延长还款期,不存在短期偿债风险。
然而,千亿规模的金融负债依然是悬在泰禾集团头上的剑!
二、2000亿销售目标,究竟实现几成?
2017年12月,公司实控人黄其森曾喊出“泰禾集团2017年销售额将突破千亿元,2018年要翻番至2000亿元”,他还说“2000亿元是一个很保守的目标”。
之后,公司公告解释道,2000亿的销售额属于黄其森对公司发展的目标和愿景,不构成业绩承诺。
对于2000亿的目标是否完成,交易所也十分关心,提问2018年实际销售额是多少,是否完成了目标,以及差异在哪里。
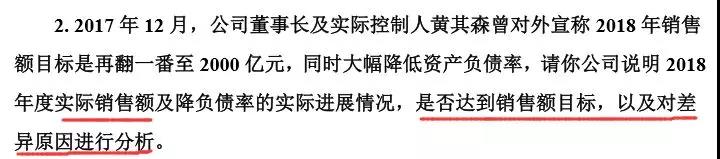
然而,对于此问题,泰禾集团却“是顾左右而言他”。
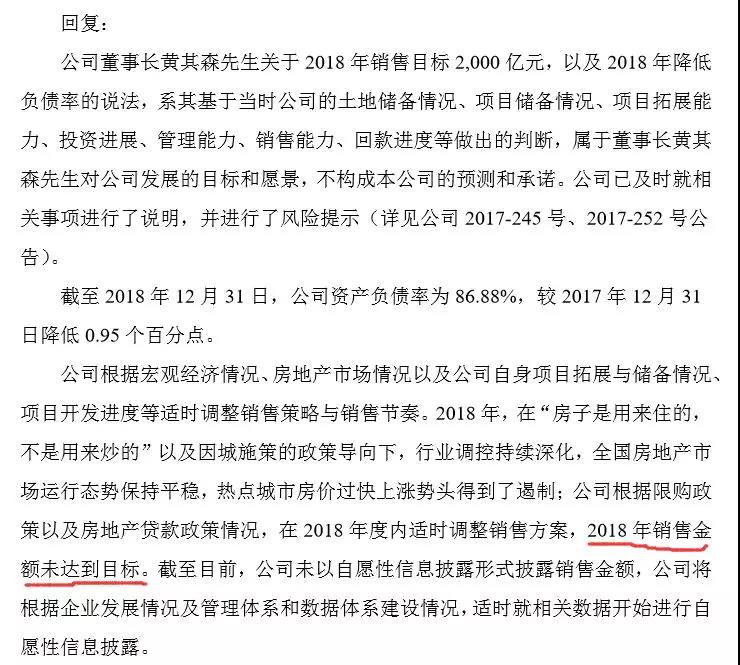
对于2000亿销售额目标,泰禾集团仅表示了未达到目标,然而究竟卖了多少,离目标还差多少,差异原因在哪里,公司都闭口不谈。
事实上,从2015年开始,泰禾集团就不再对外公布其销售额了,因此公开渠道也无从得知此数据。
笔者试图从两个数据来判断其销售额的大致规模:
①现金流量表-销售商品、提供劳务收到的现金,即当期实际的销售收现金额。2018年,泰禾集团销售收现金额为460.36亿元;
②资产负债表-预收账款,即预收的售房款。截至2018年末,泰禾集团预收房款369.68亿元。
当期销售收现460.36亿、累计预收房款369.68亿——可以判断泰禾集团2018年的销售额应该在百亿级别。距离其提出的2000亿目标,还有很大的差距。
三、投资性房地产或藏猫腻
交易所问询函的19个问题中,有连续4个问题都在问投资性房地产。
3. 年报显示,你公司投资性房地产期末余额为 176.56 亿元,较期初增加 43.32%,主要由于本期新增多项投资性房地产项目,期末公允价值为 49.16 亿元,均为从存货、固定资产等科目转入,请你公司:(1)逐项说明相关项目转换原因,时点、相关项目在转换时点的出租状态,并提供相关证明文件;(2)年报显示其中“泰禾大厦”项目出租率为 18%,“济南东部”项目出租率为 12%,“东四环金尊府”出租率为 0。请说明相关项目出租率较低的原因,请结合上述情况说明相关投资性房地产转换是否符合会计准则关于“有确凿证据证明房地产用途发生变化”的两个要求,一是企业董事会或类似机构应当就改变房地产用途形成正式书面协议,二是房地产因用途改变而发生实际状态上的改变,如自用改为出租等;(3)请你公司年审会计师事务所对上述问题发表专项核查意见。
4. 年报显示,投资性房地产期末公允价值排名前五大项目中“石狮泰禾广场购物中心”、“泰禾中央广场”、“东海泰禾购物广场”三个项目的出租率分别为 69%、79%和 64%,较上期均有不同程度下降,请充分说明出租率下降原因,并就前五大项目分别说明期末评估情况,包括评估方法的选择、主要评估参数选取过程及参数情况,期末评估值的取得过程,并结合出租率情况是说明相关资产的评估参数选取过程是否合理,相关物业是否存在减值风险。请你公司年审会计师事务所对此发表专项核查意见。
5. 你公司投资性房地产科目中存在部分未办妥产权证书的情况,金额为 16 亿元,请详细说明未办理产权证书的原因,是否对相关项目未来转让或出租造成影响。
6. 你公司一季报显示,你公司投资性房地产 259.88 亿元,较 2018年年末增长 47%,变动原因为“新增加的投资性房地产”。请你公司:(1)请详细列表说明 2019 年一季度投资性房地产变动的原因及影响金额;(2)请参照《行业信息披露指引第 3 号——上市公司从事房地产业务》第六条的要求,就新增投资性房地产项目补充披露主要项目的原会计核算方法、原账面价值、入账的公允价值、差额的处理方式及依据等;(3)逐项说明相关投资性房地产的转入原因、转入时点,相关商业物业在转换时点的出租状态,出租率,并结合上述情况说明相关投资性房地产转换是否符合会计准则关于“有确凿证据证明房地产用途发生变化”的两个要求,一是企业董事会或类似机构应当就改变房地产用途形成正式书面协议,二是房地产因用途改变而发生实际状态上的改变,如自用改为出租等;(4)请你公司年审会计师就上述问题予以核查发表专项意见。
公告显示,2017年末,泰禾集团投资性房地产价值123.20亿元;2018年末,投资性房地产价值增加到176.56亿元,1年时间里增加了53.36亿,增幅达到了43.32%;2019年一季度末,投资性房地产价值增加到259.88亿元,仅一个季度便增加了83.32亿,增幅达到47.19%。
对于大幅增加的投资性房地产,主要来自两方面:①公司持有的部分物业,从拟对外销售转成对外出租,因此从存货转入投资性房地产;②部分已持有的投资性房地产公允价值发生变动。
从问询函回复中可以看出,2018年,泰禾集团将33.92亿的存货、固定资产转为了投资性房地产,转换时按照公允价值评估为48.33亿,评估增值14.41亿,增值率42.48%。2019年一季度,公司再度将67.90亿的存货转为投资性房地产,转换时公允价值84.10亿,评估增值16.20亿,增值率23.86%。
而这些从存货转入的投资性房地产,是否符合投资性房地产的定义、是否可以用公允价值计价,需要打一个问号。
问询函回复显示,部分新转入的投资性房地产在转换日的出租率很低,有些甚至为0,对于其转换时的状态,公司也是简单解释为招租洽谈中,对于后续的出租情况没有进行解释。
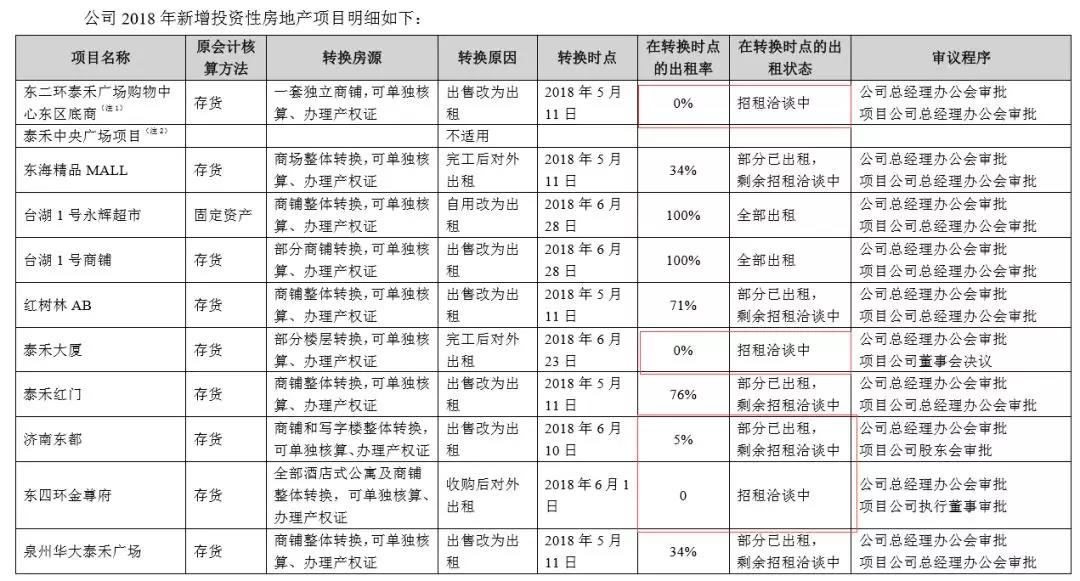
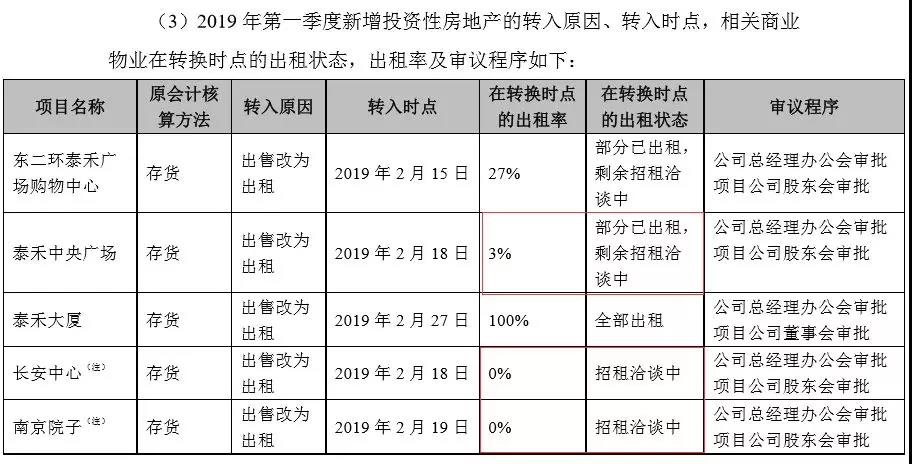
对此,交易所也质疑——相关投资性房地产转换是否符合会计准则关于“有确凿证据证明房地产用途发生变化”的要求——房地产是否发生了实际状态的改变。
2018和2019年一季度,泰禾集团投资性房地产大幅增长,主要来自于自有物业从存货到投资性房地产的转变。根据会计准则规定,从存货转入投资性房地产时的评估增值,作为其他综合收益,直接计入所有者权益,不会影响当期损益。转入投资性房地产之后所发生的评估增值,则计入当期损益。
而这些大量评估增值的物业,一方面增加了当期的总资产和净资产规模,另一方面也为以后期间的评估增值留下了空间。
四、多问题拒绝正面回答
在泰禾集团的年报问询函回复中,交易所提出的多个问题,公司都没有正面回答,答非所问。
(一)核心供应商
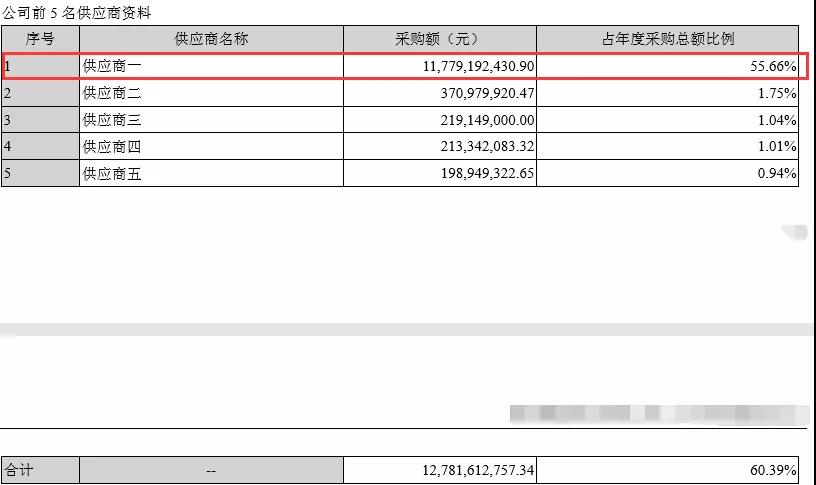
年报显示,泰禾集团有一个极其重要的供应商,一年的采购金额高达117.79亿,占整个采购规模的55.66%,远高于其他的供应商。
对此交易所问询到,对该交易的情况进行详细说明,包括但不限于供应商名称、采购项目明细、采购价格水平,并将采购价格与同期市场价格进行对比,说明定价是否公允。
然而,泰禾集团给出的回复却十分含糊。
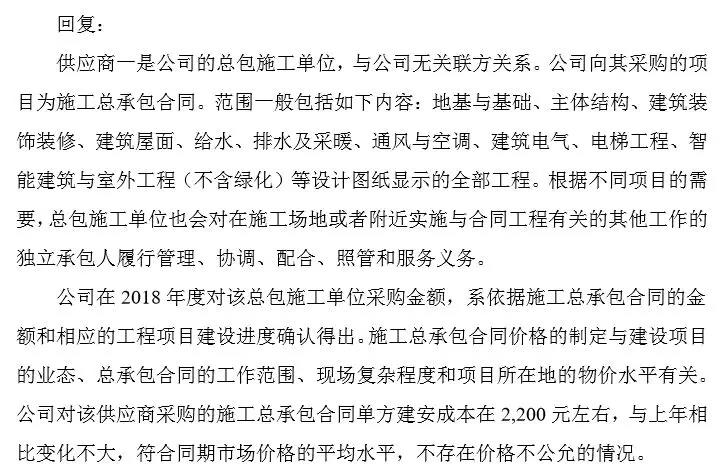
在回复中,公司没有回答具体的供应商名称,仅简单以“总包施工单位,与公司无关联方关系”代之。对于采购价格,也是仅介绍了总包的单方建安成本在2200元左右,符合市场平均水平;针对某个采购项目的具体采购价格、市场的平均价格,公司均未进行说明。
如此含糊答非所问,让人生疑——这家供应商究竟有什么特殊的情况,以至于公司不方便说?
(二)可供出售金融资产
问询函第13问,交易所关注了可供出售金融资产的情况,要求公司结合投资标的公司的经营业绩等情况来说明,未计提资产减值准备的原因和合理性。
而泰禾集团的回复却是选择性说明经营业绩。
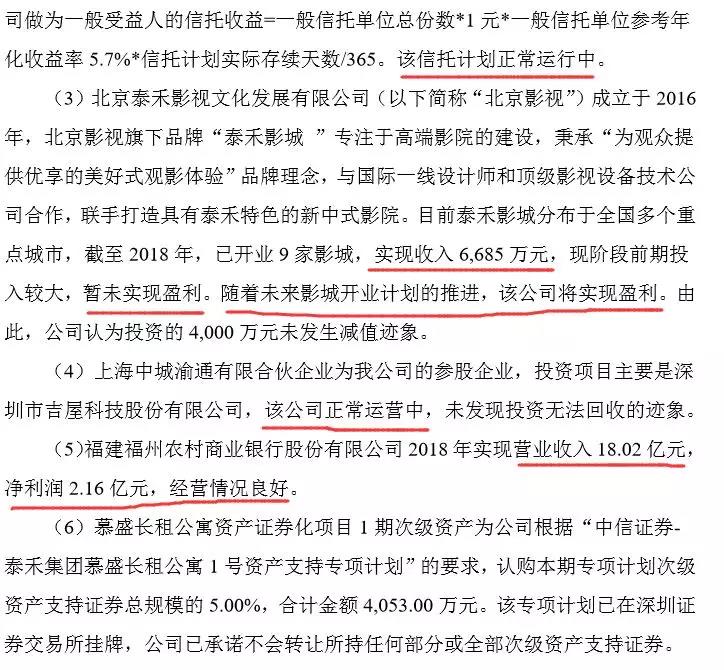
对于6个投资项目,泰禾集团对部分投资项目的经营业绩进行了说明,但未体现业绩的增减变动,无从判断业绩的好或差;部分项目,公司直接闭口不言业绩,仅回复正常进行中、不会转让。
如此“忽悠式”回复问询函,顾左右而言他,又是为何?难免让人生疑,究竟是标的公司的经营业绩实在不好看?还是泰禾集团都不了解标的公司的业绩?
(三)经营计划
问询函第19问,交易所要求泰禾集团披露未来一年的经营计划,包括但不限于计划增加土地储备情况、计划开工情况、计划销售情况、相关融资安排。
对于土地储备和开工情况,公司做出了详细回复,而对于计划销售和融资安排,泰禾集团的回复却十分没有“诚意”。
如此含糊的回复,让人生疑——公司是还没有制定好2019年的销售计划和融资安排?还是该信息太机密,不方便透露?
事实上,泰禾集团的日子并不好过。前几年的大规模扩张,泰禾集团背上了沉重的债务负担,资金压力十分明显,公司开始了大规模的卖股权、卖资产,“断臂”而求生。
而对于市场及监管所关心的诸多问题,泰禾集团答非所问、拒绝正面回答,更是让泰禾集团的经营和业绩蒙上了一层神秘的面纱。