
来源:微信号财说
又一批新股要上市了,东兴证券作为该批上市企业中盈利能力最强的企业备受瞩目。今天,我们就来从公司业务、行业地位、财报状况等方面全方位解读东兴证券。
一、东兴证券是一家怎样的公司?
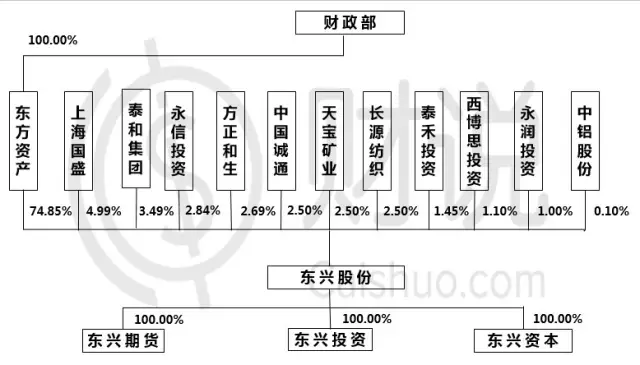
东兴证券是2008年由东方资产、中铝股份、上海大盛共同设立的公司,现注册资本为20.04亿元。东方资产管理公司为公司控股股东。现在公司旗下设有东兴期货、东兴投资、东兴资本3家全资子公司。公司目前的股权架构如下图:
二、大牛市中的券商业蓬勃发展,站在风口上猪都能飞起来
2014年火爆的股市行情让券商们赚得盆体满钵。2014年120家证券公司全年实现营业收入2602.84亿,净利润965.54亿元,120家券商里有119家都实现了盈利。行业收入中代理买卖证券、证券投资收益业务的收入占比超过了65%,构成了行业收入的主要来源。
截止2014年底120家证券公司总资产为4.09万亿元,净资产为9205.19亿元,净资本为6791.60亿元。
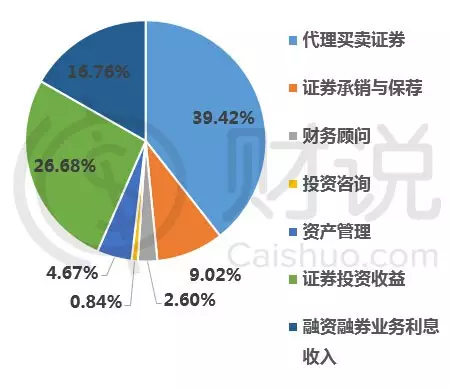
具体业务净收入数据及其比例如下图:
三、东兴证券的行业地位如何?
1、赚钱能力连续三年保持行业前20名
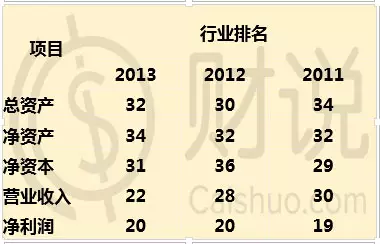
东兴证券在券商业中的地位如何?从各项财务指标来看虽然资产规模指标排名在30名左右,但营收排名近三年突飞猛进,从2011年的第30名前进至2013年的第22名,更大的亮点在于其赚钱能力连续三年保持前20。
2、证券经纪业务排名上升最快,资管业务连续三年排名前20
从业务来看,公司的证券经纪业务排名从2011年的31名上升到2013年的25名,是公司所有有业务中排名上升最快的一块业务,而资产管理业务则是公司的优势业务,近三年均保持在行业前20名。具体数据如下表:
三、公司财报解读
1、2014年公司净利增速快于营收增速
2014年实现营收25.98亿,同比增长27.73%,净利10.41亿,同比增长55.84%,净利增速快于营收增速。
2、公司40%左右的收入来自证券经纪业务,信用业务发展快速
2014年公司营业收入构成中,证券经纪业务是大头,所占份额为40%以上。其次是自营业务与信用业务。这里值得注意的是随着两融业务的发展,公司的信用业务从2013年0.69%的比重快速增加到2014年的17.57%。与行业收入结构相比,公司证券经纪业务所占比重高于行业水平,投行业务的比重低于行业平均水平,资管业务的比重高于行业平均水平。
3.经纪业务增速放缓,主要在于市场占有率和佣金率不断缩减
从行业排名来看,公司的证券经纪业务排名在不断上升,说明公司在该领域的竞争力逐渐加强。从绝对值看,公司代理买卖证券的收入(母公司口径)在稳定上涨。
虽然2014年代理买卖证券业务收入还在增长,但2014年的增长速度明显低于2013年,这主要与公司的市场份额和佣金费率变化有关。2014年,除债券市场份额仅增加了0.01%外,其余的市场分额都在减小,且下降幅度大于13年水平,基金市场份额在13年甚至是增加的。从佣金率看,2013年的佣金率是三年中最高的,这些因素综合作用的结果就是2014年该业务收入增长率低于2013年。不过,受益于2014年整体市场交易活跃度的上升,这一年的代理买卖证券的收入水平仍然高于上一年。
4、投资银行业务排名靠后
从行业排名看,2013年公司投行业务位于行业30名之后,不属于公司的优势业务。东兴证券的投行业务收入主要来自证券承销与保荐,2013年受IPO暂停的影响,公司投行业务收入出现下降;2014年IPO重启是其投行业务收入增加的主要原因。
5、资管业务为优势业务,业务收入已高达2.07亿元
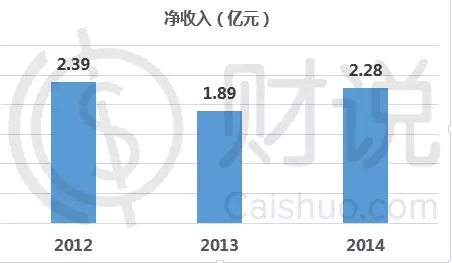
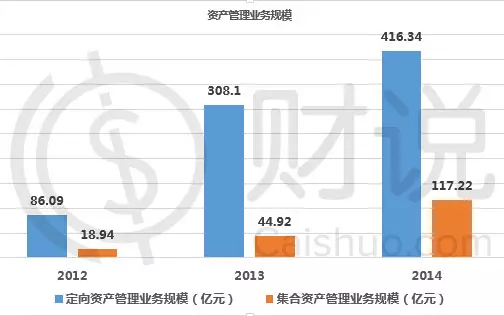
从行业排名看,公司所有业务中排名最靠前的是资管业务,且2012年和2013年分别位于17、19名,稳居行业中位数以上。从发展速度看,公司资产管理规模及资产管理业务收入增长迅速。公司定向资产管理和集合资产管理规模分别由2012年的86.09亿、18.94亿快速增至2014年的416.34亿、117.22亿,收入分别由38.2亿、18.27亿快速增至80.71亿、126.14亿。自资管业务收入也由2012年的0.56亿增至2014年的2.07亿。具体数据如下图:
6、自营业务主投债券,2014年净赚7.11亿元
虽然2014年自营业务收入在营业收入中的比重要比前两年低,但它依然是营业收入非常重要的组成部分。东兴证券的自营业务以债券投资为主,但该业务结构正在发生变化。其中,股票和债券所占的比例都在稳定下降,基金和其他类的投资比例正在稳定上升。具体数据如下图:
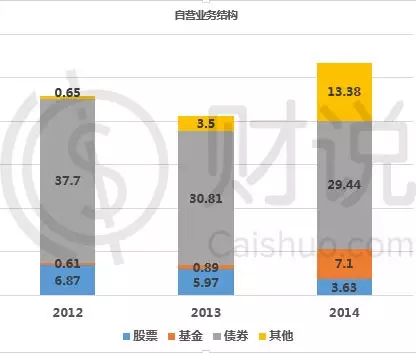
2013年受整体金融市场低迷的影响,公司自营业务规模和收益比上期要小,2014年随着金融市场的回暖,公司自营业务规模和收益都在增大。
7、以主动投资管理为主的另类投资业务
该业务主体是东兴旗下的子公司东兴投资公司。东兴投资的另类投资业务以主动投资管理为主,通过投资于信托计划、资产管理计划、有限合伙企业权益等产品为企业提供融资类服务,以收取投资收益、财务顾问费用等。
该业务收入在公司营业收入中的比重还是比较稳定的,也是公司一个比较重要的业务。东兴证券的另类投资业务以债券类投资为主,而债权类另类投资项目主要投资于房地产开发项目债权及基础设施项目。
8、“两融”业务发展迅速,行业排名跻身前25
融资融券业务收入是公司信用业务收入的主要来源。东兴证券的融资融券业务从2012年6月开始启动,2014年已经跻身行业24名,客户融资买入交易量位于行业20名,业务发展迅速。其发展速度可从以下数据看出:
财说简评:
从整个行业来看,受益于经济结构转型和金融市场改革如注册制的实施,我国证券行业利润未来几年将会快速增长。
投资亮点:
东兴证券的大股东是四大资产管理公司之一的东方资管,这为公司未来开展资产证券化提供了有利条件;
公司的盈利能力是本批新股中最高的,净利率达到40%,其对资金的吸引力自然不言而喻。
公司发展相对较好的业务如证券经纪业务和资产管理业务在整体业务的比重在不断加强,尤其资产管理业务,不仅比重在增加,而且发展速度也非常快。
风险提示:
国内证券市场在迅速发展的同时,竞争也在加剧。如券商企业强强联合,比如申银万国与宏源证券的合并;又如其他金融机构——银行、保险、基金等——利用自身优势,与券商企业争夺市场份额。
金融业的改革以及新的政策法规的出台可能对公司造成不利影响。
公司的主要收入来源是证券经纪业务,而该业务受市场交易活跃度和佣金率的影响较大。
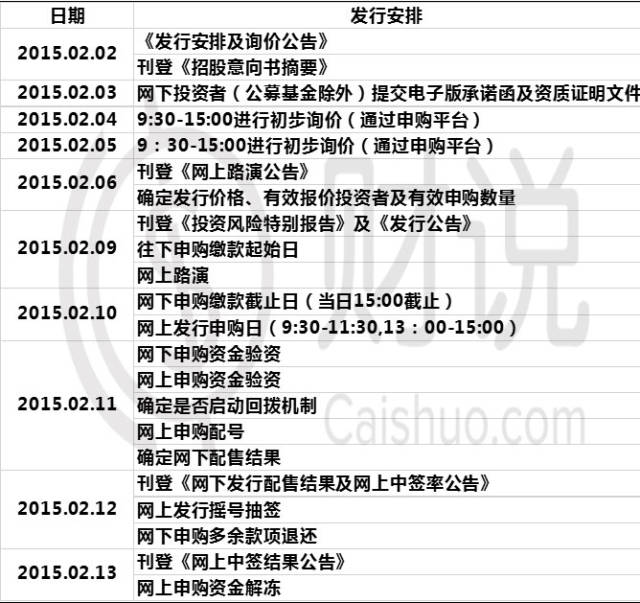
附:东兴证券本次上市的日程安排