
来源:同花顺
小米生态链公司“云米科技”近期提交了美国IPO申请,计划融资最多1.5亿美元,预计将以“VIOT”的股票代码在美股交易。
今年早些时候,另一家小米生态链公司“华米科技”(股票代码:HMI)于2018年2月上市。可资本市场似乎并不看好,上市即破发,3个月内跌幅一度达到30%,可见美股投资者对所谓的“小米生态公司”并不买账。
与此同时,生态链公司们的大腿“小米”本身,也于今年7月登陆港股资本市场,估值屡次下调,最终发行价相比此前报道的千亿美金市值,近乎腰斩。然而,即使以“甩卖价”发行,小米上市表现依然不如人意:上市以后连续上涨不足7个交易日,而后就开始漫长的下跌,走出一条陡峭的抛物线。
在这种市场环境下,云米科技为什么要选这个时点火急火燎地IPO呢?带着这个问题,我们打开了云米科技的招股说明书,原因很快便跃然眼前。
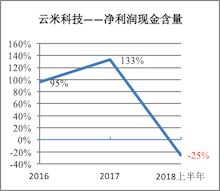
如下表所示,云米科技2016年净利润为1625万元,经营净现金1549万元,基本持平;2017年净利润为9324万元,经营现金流为1.239亿元,高于净利润,比较理想。可是到了2018年上半年,明明账上有7029万元净利润,现金流方面却是负数,令人大跌眼镜,净利润现金含量更是直接从+133%下跌到-25%,在经营范围没有出现重大改变的情况下,这一改变实在令人警醒。
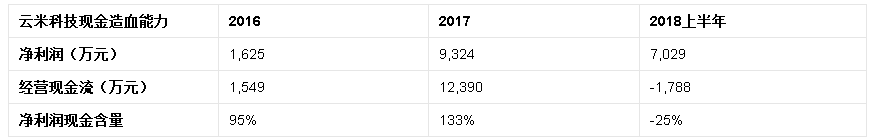
数据来源:招股说明书
云米科技的经营现金流在2018年由正转负,净利润现金含量断崖式下跌,标志着云米科技从一家赚钱的公司变成一家烧钱的公司,自身造血能力严重退化。
数据来源:招股说明书
经营现金流量是一个非常重要的财务指标,表明一个企业产生现金的能力,也被称为公司的造血能力;净利润现金含量则是“经营现金流/净利润”的比值,用于检验表示公司的盈利质量,这一数值越高,通常说明公司的盈利质量越好。通常情况下,企业的经营现金与净利润大致相当,这样企业便可以不断积累资金,用于进一步发展。如果经营现金流大幅低于净利润,甚至为负,一般认为该企业议价能力不高、回收资金的能力较弱、风险较大等。历史上,很多公司的财务舞弊造假,就是从现金流中发现的端倪。
经营现金流转负到底有多么可怕,来看看A股上市公司神雾环保(股票代码:300156)的例子。2017年中,神雾环保的经营现金流忽然大幅缩减,到2017年年底,忽然转负,如下表所示(单位:万元)
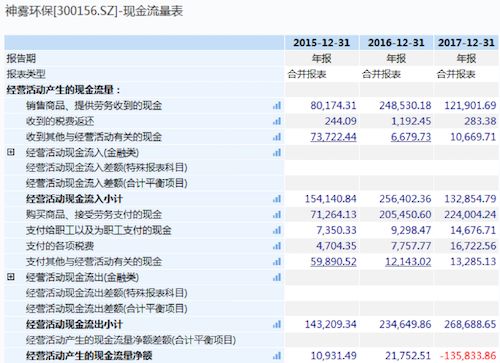
从此以后,财务造假的质疑声变不绝于耳,公司的股价也一落千丈,股价从2017年年中的33元,到目前的6元,仅为2017年股价的2成,一年多内跌幅超过80%!
如果说神雾环保所在的行业,和云米科技还有很大的区别,毕竟一个是环保,一个是家电。那乐视跟云米便非常接近了,两者都是家电,都标榜自己是互联网公司,即二者都是互联网家电公司。
乐视的经营现金流从2016年开始忽然转负,如下表所示(单位:万元)
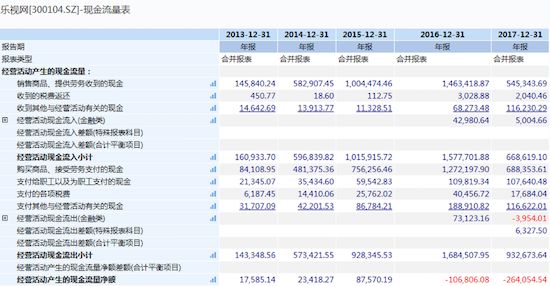
股价也是从2016年开始加速雪崩式下跌,到2017年,经营现金流状况恶化更加严重,股价也与2018年初上演了连续11个跌停的壮观景象。
到2018年8月,乐视的股价仅剩3元多,为2016年6月的53元,下跌幅度高达95%,而这一切,只用了两年。
因此,把经营现金流当做企业的经营晴雨表和风险提示器,绝不为过。对于一些经营现金流不佳的公司,避而远之总是上策。如果投资者在经营现金流出现预警信号时,能够及时出局,可以极大降低踩雷的风险。
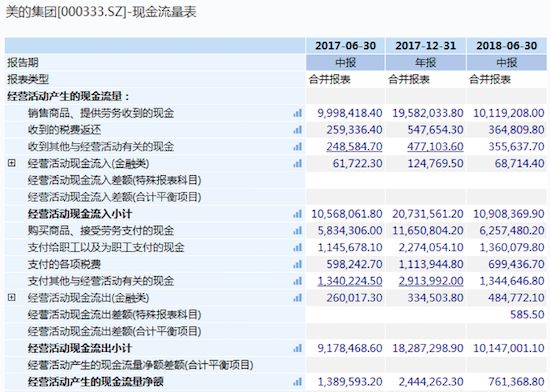
如今,与乐视同处“互联网家电”行业的云米科技,经营现金流的急速坍塌,确实不是什么令人欣喜的事情。同时家电行业,2018年上半年美的集团经营现金流达到了76多亿元,对比云米科技负1千多万的现金流,高下一目了然(单位:万元)。
断崖式下跌的经营造血能力,带来巨大的压力。即使资本市场整体情况不佳,也要火急火燎上市融资,这么看来也在情理之中。然而,成熟的美股投资者历来非常重视企业的现金流,云米科技捧着这样一份寒酸的答卷,真的能获得美股投资者的青睐吗?对于有意投海外的国内投资者来说,有神雾环保和乐视网的前车之鉴,还是谨慎为妙吧!