
版权信息|本文ipo观察(ipo2012)原创,转载请注明来源!
近日,证监会公布了ipo排队名单,一家名为奥美医疗用品股份有限公司(以下简称“奥美医疗”)处于已反馈状态。
这家成立于1997年的企业,总部位于湖北武汉,经过15年的发展,当初这家注册资本仅400万港元的小公司,已经成为了中国医用敷料连续8年出口第一企业,位列中国医疗器械出口前20强。
根据招股书,奥美医疗主营业务为医用敷料等一次性医用耗材的研发、生产和销售,代工生产贴牌医药纱布。这家公司生产的纱布不是普通的纱布,它通过嵌入钡线提高技术含量,医生们在缝合伤口前可借助扫描仪,识别所有纱布并计数,从而避免术后纱布遗留体内的医疗事故。因此,奥美医疗被当地连续多年评为高新技术企业。
招股书披露,奥美医疗2015-2017年分别实现营业收入15.85亿元、15.58亿元、17.11亿元,同期净利润分别为1.53亿元和2.48亿元、2.33亿元,经营活动产生的现金流量净额分别为2.18亿元、4.73亿元和1.72亿元。
外销收入占比超90%
尽管每年有15亿的营收,但其招股说明书显示,外销收入是奥美医疗收入的主要来源, 2015年至2017年的外销收入分别为13.6亿元、14.2亿元、16.3亿元,占主营业收入比例分别为87.53%、92.71%和96.67%,呈逐年提升态势。
该公司产品主要销往北美、欧洲等经济发达地区,美国则是奥美医疗的第一大市场,2015年至2017年来自美国的销售占外销收入比例分别为53.65%、54.47%和 55.23%。
外销业务受国家出口政策、出口目的地国进口政策与经济状况、货币汇率以及国际医用敷料市场等多方面因素影响。过度依赖海外市场,对于一家企业来说,并不是一种具备可持续竞争力的模式。如果外销业务发生波动,公司经营业绩受到一度影响。
另外,一般出口收入占营收较大的企业,在IPO审核时,会涉及境外销售真实性和外汇出入境是否合规这两方面。
三年赚6.34亿,分红近5亿元
奥美医疗创始人为陈浩华,2012年引入崔金海等11名股东,而在奥美医疗打算上市的前一年(2015年),五家外部投资者入股。
招股书显示,2015年10月31日,海富恒康、海富恒和分别向奥美医疗注资4500万元; 2016年1月,长江经济带注资6000万元参股;4月,长江普惠以1855万元进行增资。股改后,五星钛信以现金1.2亿元对其增资。
外部机构进入的同时,奥美医疗分红力度也不断加大。在2015年分红仅221.48万元。 2016年分红总额为3.81亿元,已超过当年2.49亿元的利润总额,2017年分红1.12亿元。合计派现4.95亿元。2015年至2017年,奥美医疗合计净利润6.34亿元,便将78%净利润用于分红。
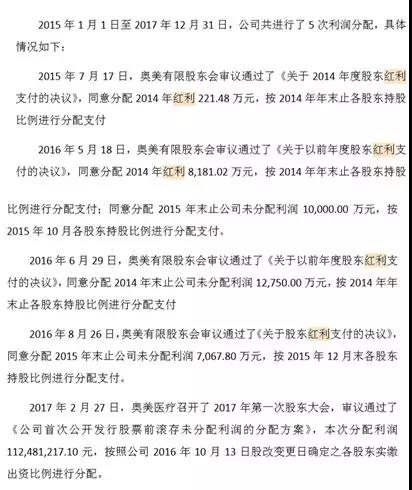
不过,这样慷慨的分红,自然人大股东崔金海家族是最大受益者。招股书数据显示,崔金海单独直接持有奥美医疗25.98%的股份,根据崔金海与崔辉、崔星炜签署的《一致行动协议》、与万小香签署的《一致行动协议》,崔金海家族合计控制公司42.42%的股份(其中崔金海和万小香系夫妻关系,崔金海为崔辉、崔星炜父亲),崔金海家族合计获利近2亿元,公司创始股东、董事陈浩华获利超过8000万元。
涉足地产
奥美医疗于2015年1月成立了子公司——枝江奥美置业有限公司,涉足房地产,旨在开发建设奥美人才公寓项目。
该项目预计投资总额1.3亿元,截至 2017年12月31日已投入1.40亿元,目前已取得预售证,仅针对奥美医疗内部员工进行销售。截至2018年3月末,已向员工销售住宅110套。
招股书显示,截至2017年12月31日,奥美置业的总资产为 1.40亿元,净资产为946.28万元,2017年度净利润为-27.16万元。
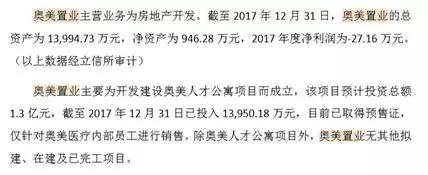
奥美医疗表示,待奥美人才公寓项目竣工及验收完毕,将尽快启动奥美置业注销流程。
减少坏账计提增厚利润
报告期内公司应收账款分别为1.74亿元、1.56亿元、1.52亿元和1.69亿元,占同期流动资产的比例分别为19.75%、15.6%、15.75%和19.89%。
而在对应收账款的计提上,同行业公司均对应收账款进行三年内的全额坏账计提,而奥美医疗却采用五年坏账计提的方式。其中,同行业企业对1年内的坏账进行5%计提,对2年内的坏账进行20%计提,而该公司同期坏账计提比例仅为2%和10%,2-3年计30%,3-4年计30%,4-5年计50%,奥美医疗计提比例明显偏低。
减少坏账计提比例,使该公司坏账准备减少500万元左右,而这些减少的坏账损失,可间接调高当期的利润。
两次递交招股书披露财务数据不一致
据奥美医疗2017年第一次递交的招股书披露,2015年四个季度的营业收入分别为4.32亿元、3.95亿元、3.93亿元、3.38亿元,合计15.59亿元;2016年四个季度营业收入分别为4.24亿元、3.86亿元、3.88亿元、3.37亿元,合计15.36亿元
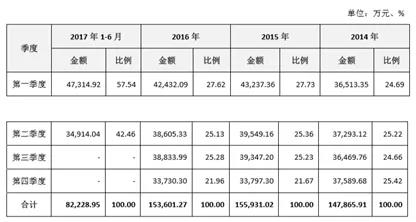 (图片来源:2017年第一次递交的招股书)
很明显,2015年、2016年第一季度的营业收入明显高于其他季度。监管部门对此提出了质询,要求其解释异常的原因,然而该公司最新更新的股书不但没有对此进行解释,还直接将数据改到了相对正常的水平。
据公司递交的第二版招股书数据,公司2015年四个季度的营业收入分别为3.52亿元、4.11亿元、3.84亿元、4.13亿元,合计15.59亿元, 2016年四个季度的营业收入分别为3.46亿元、3.90亿元、3.80亿元、4.20亿元,合计15.36亿元,季度收入数据似乎改到了相对正常的水平。
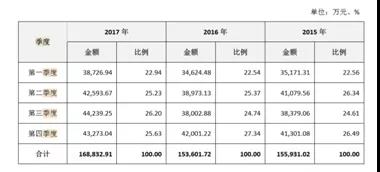
图片来源:2018年第二次递交的招股书
综上,奥美医疗招股书财务数据冲突、规范性较差,本身经营、持续盈利能力都存在一定问题,若按照从严要求的原则,建议可以考虑主动召回IPO!