
来源:董秘学苑
上市公司业绩预告修正很常见,但是很多董秘以为只要在规定时间及时修正业绩预告就没问题,其实不是这样的,已经出现了不少案例,公司在合规的时间内修正业绩预告仍旧被监管层采取措施。
8月1日,青龙管业公告,公司收到宁夏监管局下发的行政监管措施决定书《宁夏证监局关于对宁夏青龙管业股份有限公司董事长马跃、董事会秘书范仁平采取监管谈话措施的决定》。
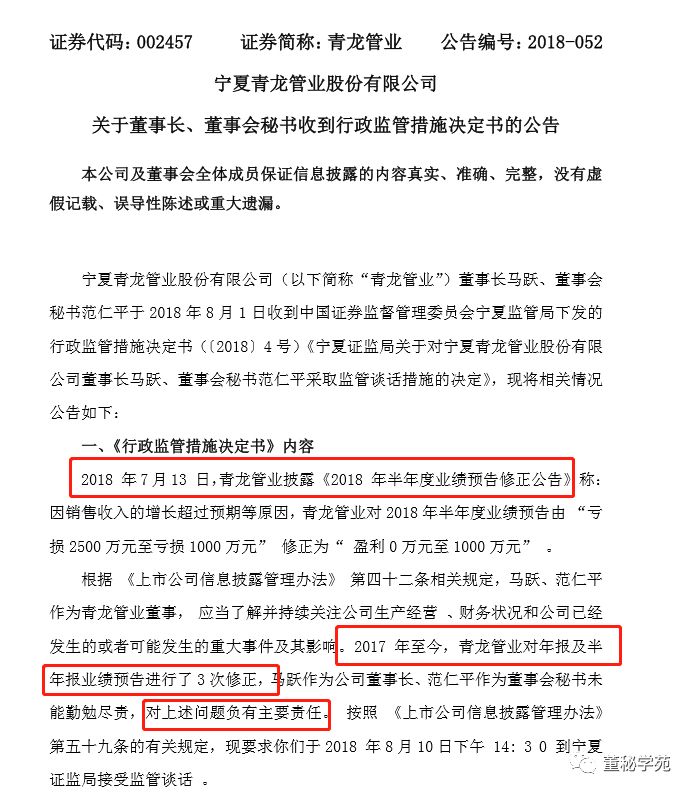
我们可以来看看,监管层表示的青龙管业2017年至今的三次业绩预告修正的具体情况:
一、2017年1月24日对2016年年度业绩预告进行向下修正,修正原因:1、由于重点合同受施工进度影响,发货不及预期,导致收入确认低于预期目标。2、2016年度新增了子公司,管理费用增加,导致净利润减少。
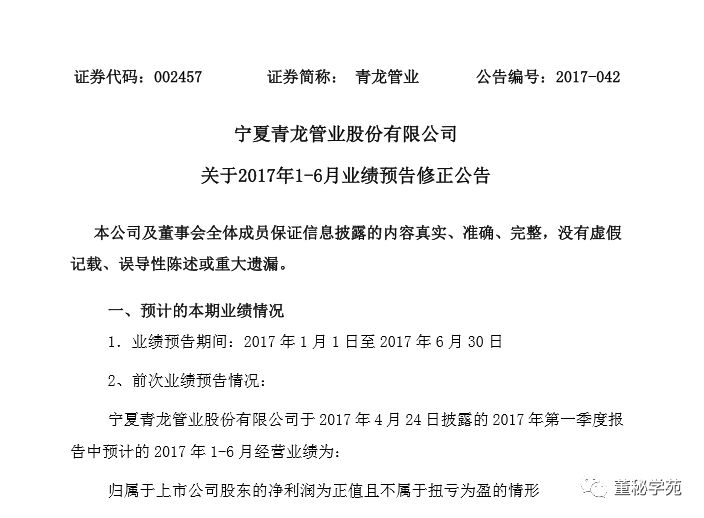
二、2017年7月14日对2017年半年报业绩预告进行修正,由预盈变为预亏。修正原因:1、子公司宁夏青龙小额贷款有限公司计提的贷款损失准备大幅超过预期,导致净利润大幅下降。2、因相关工程施工进度缓慢,大订单发货不及预期,1-6月份的产品销售收入低于第一季度报告披露时预计的情况,导致业绩低于预期。3、由于原材料价格上涨,产品的销售毛利率低于上年同期,导致经营业绩低于预期。
三、2018年7月13日对2018年半年报业绩预告进行的修正,由预亏变为预盈,修正原因:1、主要是销售收入的增长超过预期所致;2、计提的资产减值准备比预计增加了1300万元。
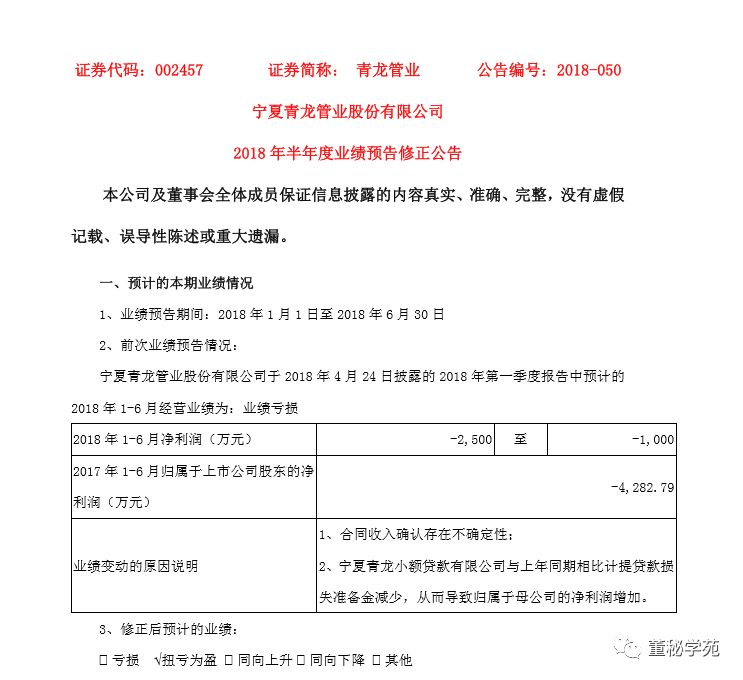
青龙管业是中小板上市公司,按照规定,中小板公司应在第一季度报告、半年度报告和第三季度报告中披露对年初至下一报告期末的业绩预告。
中小板公司预计第一季度业绩将出现下列情形之一的,应在知悉后的第一时间在年度报告摘要中或以临时报告形式披露第一季度业绩预告:(一)归属于上市公司股东的净利润(以下简称“净利润”)为负值;(二)净利润与上年同期相比上升或者下降50%以上;(三)与上年同期相比实现扭亏为盈。比较基数较小的公司(即上一年第一季度基本每股收益绝对值低于或等于0.02元)预计出现本款第(二)项情形且净利润变动的金额较小的情况除外。
也就是说,中小板公司半年报业绩预告要在4月底之前完成,三季度业绩预告要在8月31日前完成,而年度业绩预告要在10月31日前完成。
当业绩预告出现错误需要修正时,根据规定,中小板:第一季度业绩预告修正公告的披露时间最迟不得晚于4月15日,半年度业绩预告修正公告的披露时间最迟不得晚于7月15日,前三季度业绩预告修正公告的披露时间最迟不得晚于10月15日,年度业绩预告修正公告的披露时间最迟不得晚于1月31日。
对比修正的时间可以看到,青龙管业的三次修正时间都是在规定的时间内,但是这样仍旧被监管层认为有问题,太频繁了,要求公司董事长和董秘在8月10日下午14:30到宁夏证监局接受监管谈话。
宁夏证监局认为,根据《上市公司信息披露管理办法》第四十二条相关规定。
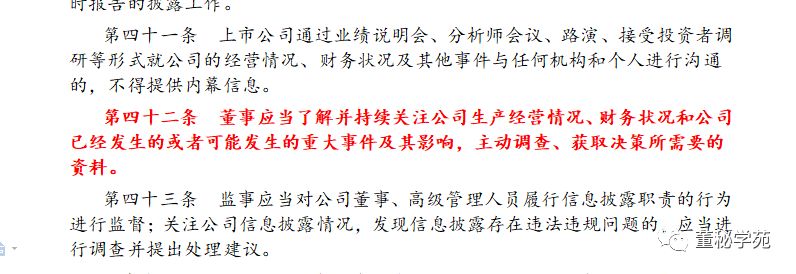
董事长马跃、董秘范仁平作为青龙管业董事,应当了解并持续关注公司生产经营、财务状况和公司已经发生的或者可能发生的重大事件及其影响。2017年至今,青龙管业对年报及半年报业绩预告进行了3次修正,马跃作为公司董事长、范仁平作为董事会秘未能勤勉尽责,对上述问题负有主要责任。
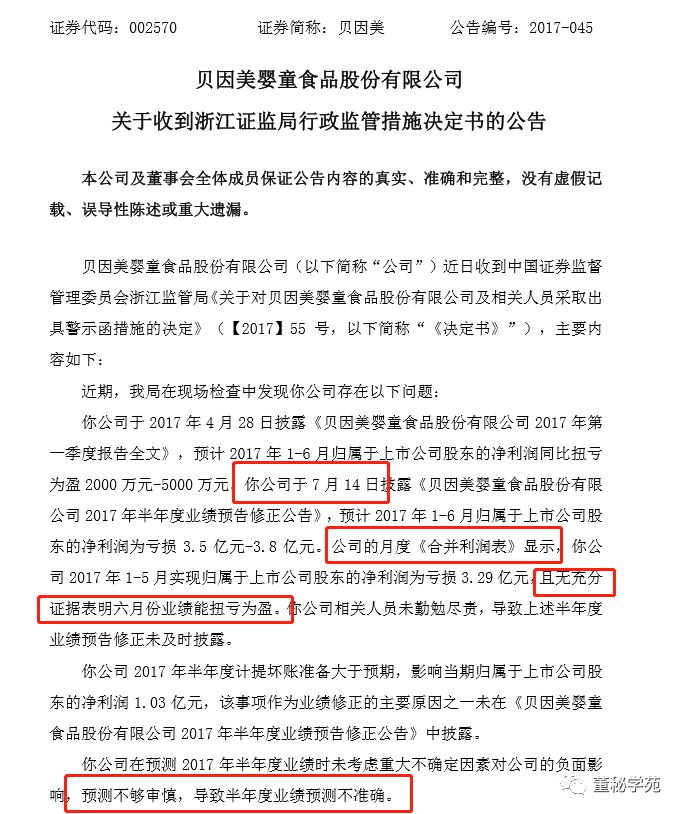
也就是说,监管层认为公司业绩预告太不准了。其实因为业绩预告多次不准,被监管层采取行政监管措施的,青龙管业不是第一家,此前贝因美也出现过相同情况,同样是在规定时间内做的业绩预告修正,但是仍旧被行政监管。浙江证监局现场检查发现,公司2017年前5个月还亏损3.29亿元,但是公司业绩预告却表示能扭亏为盈,最终要做业绩预告修正。
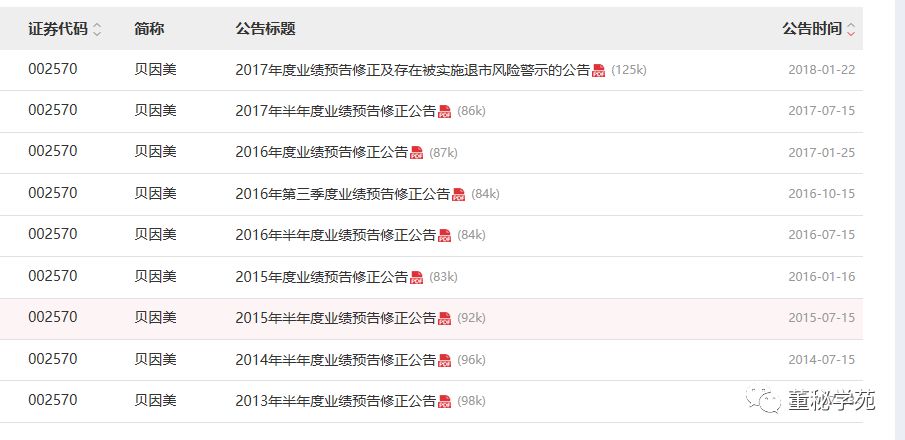
贝因美也是一家业绩预告多次变脸的上市公司:
所以,综合两家公司的案例来看,上市公司董秘不要以为公司在规定的时间内进行业绩预告修正就没问题,业绩预告修正公告发多了,也同样会被监管层采取措施,虽然说,中小板公司的业绩预告要比实际时间早2个月,比如4月底就要预计上半年业绩,但是如果认真合理做出预计,还是不那么容易需要修正的,而如果真的要修正,也最好是在6月底前完成,不要拖到7月中旬。