
来源:美股财经社
三季度营收1083亿元,与去年同期持平,比市场预期少约6.7%;营销费用砍掉五分之一,调整后每股收益比预期高约11%
一份营收不增长的财报,让拼多多的股价涨了一成多。
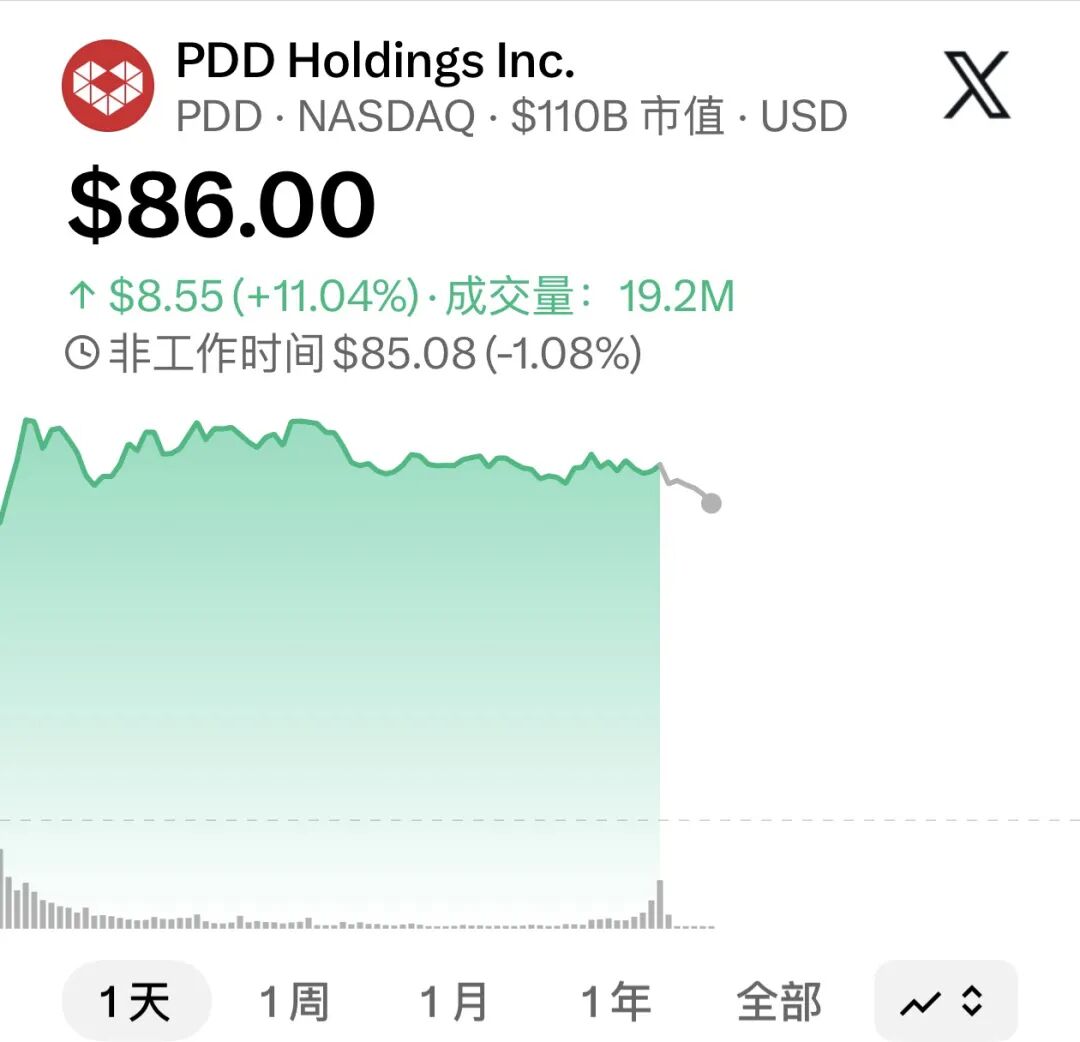
美东时间11月19日盘前,拼多多控股(NASDAQ: PDD)公布2026年第三季度财报。当天美股全线大跌,道指重挫逾千点,拼多多却逆势上涨,收盘涨幅约11%。
01 营收原地踏步
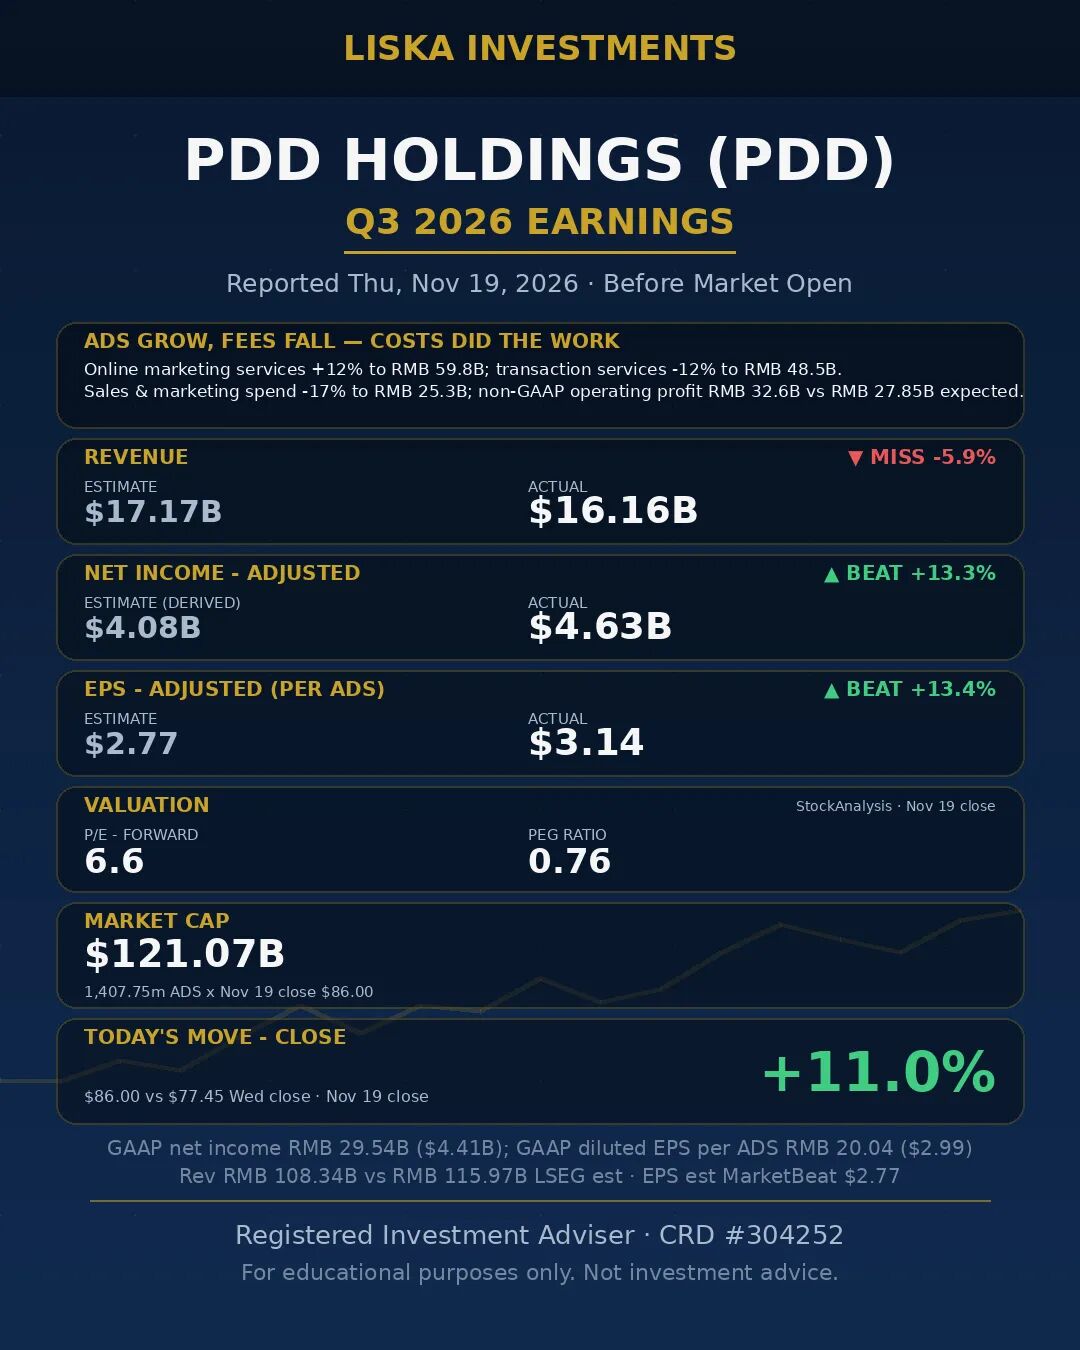
财报显示,拼多多三季度营收1083亿元人民币(约162亿美元),与去年同期的1083亿元基本持平。据Investing.com统计,市场此前预期为1161.6亿元,实际营收低于预期约6.7%。
收入结构出现了明显分化:
在线营销服务及其他收入598亿元,同比增长12%;交易服务收入485亿元,同比下降12%。
在线营销服务主要来自国内主站商家的广告投放。交易服务收入则主要包括平台佣金,以及跨境业务Temu等带来的收入。
管理层没有在电话会上单独谈Temu,但联席CEO陈磊多次提到外部环境的压力:“全球贸易环境正在快速变化。”他承认中小商家承受着压力,并表示公司将“进一步加大对供应链的投入”。
02 利润超预期,靠的是少花钱
营收不增长,利润却超出预期。
三季度,拼多多按非美国通用会计准则(Non-GAAP)计算,每股ADS摊薄收益为21.04元,高于市场预期的18.93元,超出约11%。按美国通用会计准则(GAAP)计算,归属于普通股股东的净利润为295亿元,同比增长约1%;经营利润为312亿元。
关键在费用端。三季度,拼多多的销售及营销费用从去年同期的303亿元降至253亿元,降幅约16%;总运营费用同比下降12%至319亿元。按调整后口径计算,运营费用占营收的比例从32%降至28%,其中销售费用占比从28%降至23%。
研发费用是唯一明显增加的一项,从43亿元增至51亿元,同比增长约19%。
不过,财务副总裁刘珺给市场降了温:“单季度指标不应被外推为未来趋势的可靠指标。”他表示,公司仍处于“千亿扶持计划”的战略投入期,会坚持审慎、有纪律的投入策略。
03 账上躺着4554亿元
拼多多的另一张底牌是现金。截至9月30日,公司持有现金、现金等价物及短期投资共计4554亿元(约679亿美元),比去年底的4223亿元增加了约331亿元。三季度经营活动现金净流入430亿元。
从前三季度累计看,拼多多营收3269亿元,同比增长约6%;GAAP净利润693亿元,同比下降约7%。
对于国内竞争,联席CEO赵佳臻的判断很直接:“竞争依然激烈,没有哪个平台在收缩。”
这正是这份财报的矛盾之处:营收增长停滞,海外业务承压,国内竞争没有缓和,但凭着费用控制和庞大的现金储备,拼多多交出了一份让市场满意的利润成绩单。股价的大涨,与其说是看好增长,不如说是对“比预期好”的修复。
接下来值得关注的是,营销费用的大幅收缩能否持续,以及交易服务收入的下滑会不会在四季度见底。