利润画出“上扬线”,股价悄悄涨了27%,北京银行凭啥?
来源丨深蓝财经
作者丨王鑫
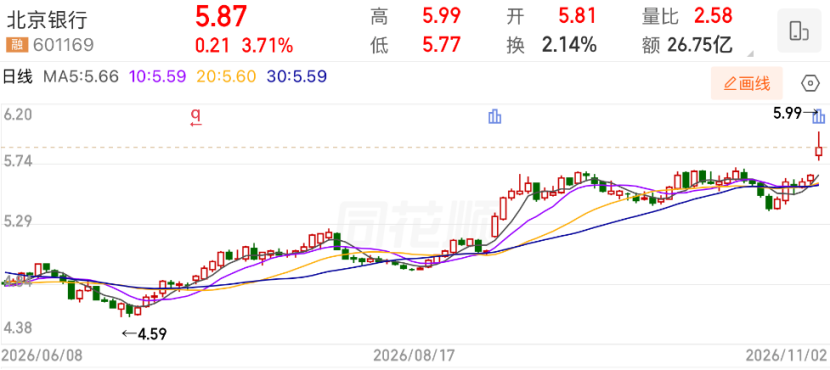
11月2日,北京银行股价涨3.71%,报收5.87元,领涨银行股。自三季度以来,其已累计上涨27%。
资金青睐的,是实打实的业绩。10月30日,北京银行披露三季报:前三季度营收548.15亿元,同比+6.26%;归母净利润223.49亿元,同比+6.10%。时隔六年,这家头部城商行的营收和净利增速,双双重新站上了“6”字头。
这份财报更有意思的地方,藏在单季的“加速度”里。上半年的基数扰动与结构调整告一段落,到了三季度,息差、营收、利润同步踩下了油门。这种向上爬升的斜率与后劲,远比静态的增速数字更值得深究。
01
利润画出“上扬线”,经营效率在提升
在资产负债结构的主动调整下,北京银行的三季报透出一种更轻盈的姿态。
中报总资产4.74万亿,三季报4.77万亿,Q3单季保持平稳微增,负债总额也稳在4.33万亿元。整体盘面在经历上半年的调整后,步入稳健通道。
更重要的是资产结构的腾挪。存放同业较年初压降近七成,应付债券压降41.39%。低收益的同业资产和高成本的同业负债收缩,资源被集中到了信贷主业和核心存款上。
这种结构优化,让利润跑得更快了。进入2026年,北京银行的单季利润画出了一条连续三个季度逐季上行的斜线:Q1净利+5.55%,Q2+5.70%,Q3冲到了+7.29%。尤其是三季度,营收165.67亿元,同比增7.79%,利润总额增速更是高达11.08%,跑得比营收还快。
资本端,9月末资本充足率15.05%,核心一级资本充足率9.20%,流动性覆盖率174.75%,较年初都有明显抬升。资产轻了,资本占用少了,安全垫自然就厚了。
02
息差在低位企稳,中间业务崛起
对银行来说,净息差就是晴雨表。前两年一路下行的息差,终于在北京银行这里踩住了刹车。
前三季度,利息净收入412.39亿元,同比增长5.08%。怎么做到的?利息收入同比降了3.71%,但利息支出压降了10.46%。说白了,就是资产端让利的钱,被负债端给省了下来。
结合中泰证券的测算,北京银行的单季年化净息差在Q1触底1.20%后,Q2微升至1.23%,Q3进一步爬到了1.25%。连续两个季度的环比回升,让“企稳”不再是一个季度的偶然。对公贷款利率已经压到了2.75%的极限位置,再往下让的空间极其有限;而负债端,高成本同业负债降下来了,存量定期存款重定价的红利还在释放。息差最难受的阶段,大概率已经过去了。
在信贷总量平稳增长的背景下,北京银行把精力放到了结构挖潜上。截至9月末,科技金融贷款余额5253.22亿元,较年初增20.49%;绿色贷款余额2980.33亿元,增长16.44%;跨境人民币业务规模1271.64亿元,同比增长66.12%。在全行贷款增速为0.24%的情况下,这几个重点领域的扩张,构成了信贷增量里的主要部分。
拉长时间看,低利率时代下,利差空间有限仍是行业面临的现状。在此背景下,中间业务,正在成为北京银行重要的收入增长极。前三季度,手续费及佣金净收入35.16亿元,同比增长7.56%,增速比上半年的7.14%还在往上走。
零售端,财富中间业务收入同比增长17.46%,创下近三年同期最高增速;私行中间业务收入增长32.43%,私行产品保有量较年初增长9.34%。对公端,投行能力持续兑现,前三季度债券承销规模2174.67亿元,稳居城商行首位。
更难得的是,9月末不良贷款率1.29%,与年初持平,较年中微降1bp;拨备覆盖率200.59%,较年初反而提升0.38个百分点。利润的增长不是从拨备里“挤”出来的,这一点比增速本身更值得肯定。
03
估值修复在路上,高股息率凸显性价比
今年以来,北京银行新任董事长关文杰定下了“做优增量、盘活存量”的调子。行长戴炜提出打造价值创造型银行,明确四个方向:选准核心赛道和关键区域、拓宽非息收入和盈利来源、让价值标尺贯穿全经营、队伍上更加精干。
思路很清晰,三季报就是最新的观测样本。
但上半年,资金对银行板块极其谨慎。直到中报显现结构优化、存款降本、中收提速的信号,资金才开始重新审视这家头部城商行。半年报披露次日,股价曾单日涨幅5.11%,创出年内新高。如今三季报发布后,股价又涨3.71%,5.87元的股价不仅创下阶段新高,更印证了市场对其基本面持续改善的认可。
涨了这么多,贵了吗?完全没有。当前市净率0.43倍,仍在历史低位;静态股息率4.74%,依然是上市银行中的优等生。
更有吸引力的是前瞻股息率。今年重启了中期分红,按保守测算,若全年维持30%左右的分红率,折合每股大概在0.33元。按当前5.87元的股价算,全年前瞻股息率有望达5.62%。对于一家资产质量在优化、息差在企稳的头部城商行来说,这个价格对应的赔率和安全边际,比前两年清晰得多。
04
结语
北京银行正走出一条平稳向上的曲线。Q3的数据已经证明,依靠结构优化与中收发力,利润同样能跑出“加速度”。估值修复的路还长,但至少这反转的第一步,已经踩实了。