
来源|华尔街见闻
中国股票比上证综指所展示的更为昂贵。
从上证综指来看,A股的估值显得昂贵,但仍在合理范围内:近19倍的预期市盈率,接近五年高位,而远低于2007年泡沫破裂前36倍的预期市盈率。而目前,标普500指数的预期市盈率约为17。
但是,上证综指的问题是,由于该指数偏重于低估值的银行股,中国股市94%的股票预期市盈率高于该指数。股市市盈率的中位数显示:中国股市几乎比2007年泡沫破裂前贵一倍。
香港里昂证券策略师Francis Cheung向彭博新闻社表示:“牛市比2007年更加脆弱。银行等大型国有企业占到该指数的一大部分,使用中位数来测算市盈率可能更为合理。”
上证指数周二下跌3.5%,本周跌幅达到5.4%。
下面的四个图表显示,将银行股的影响削弱后,中国股市与全球市场的比较,预计中国普通股票与上证综指之间的估值差别。
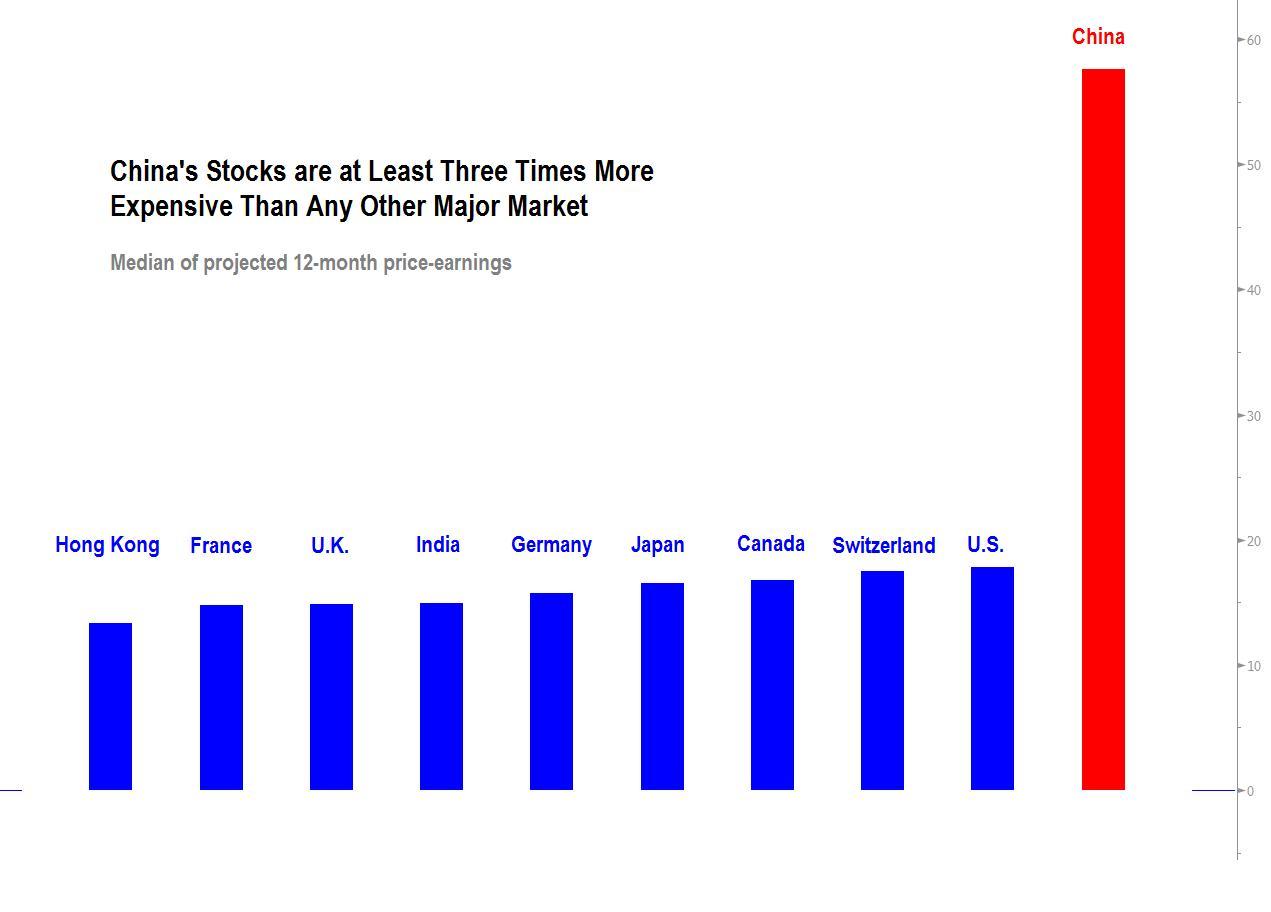
中国股票的市盈率:中国股市股票市盈率的中位数为58倍预期市盈率,远高于美国股市18的市盈率以及日本股市16.5的市盈率。
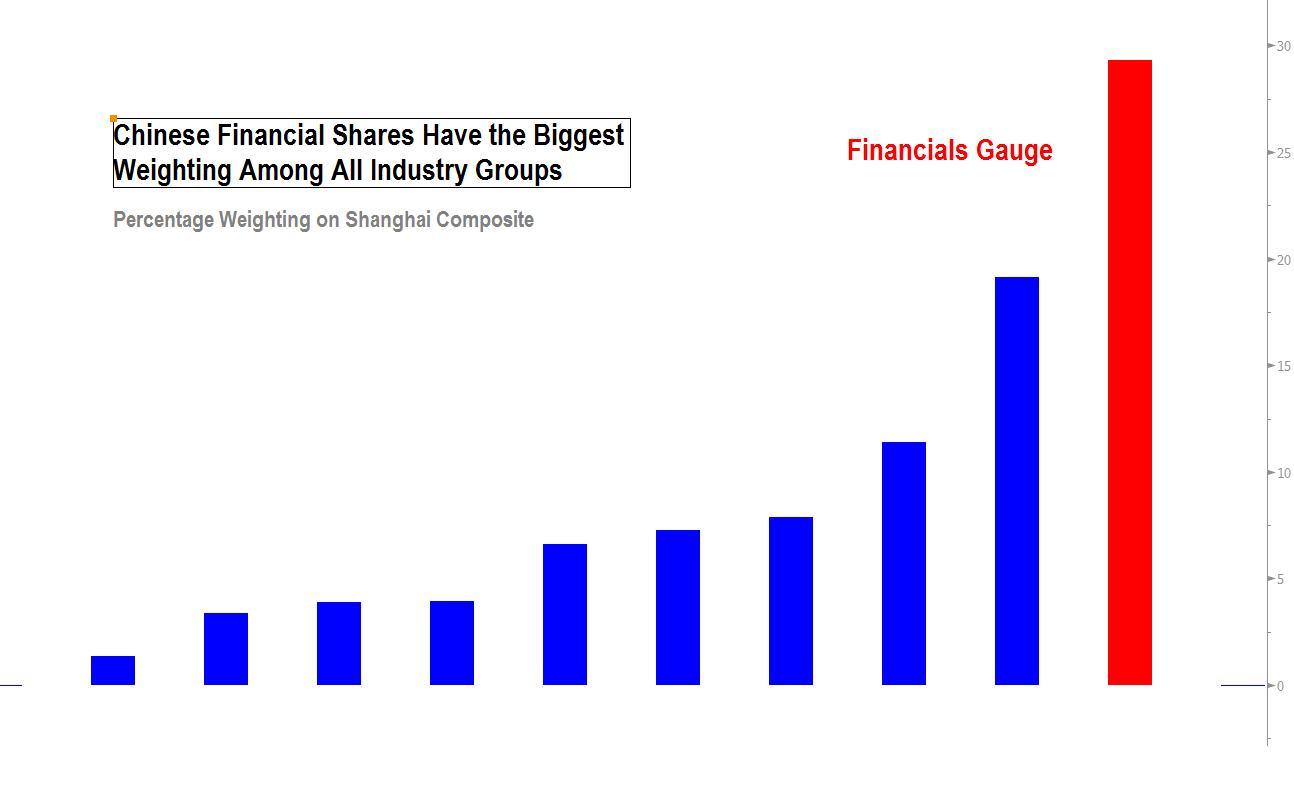
上证综指的权重:金融板块占到该指数的29%,为10大板块中的第一名。工业企业为第二大比重的板块,占到23%。
现在Vs 2007:上证综指的市盈率比上次泡沫时要低,但这受到了银行股的影响。
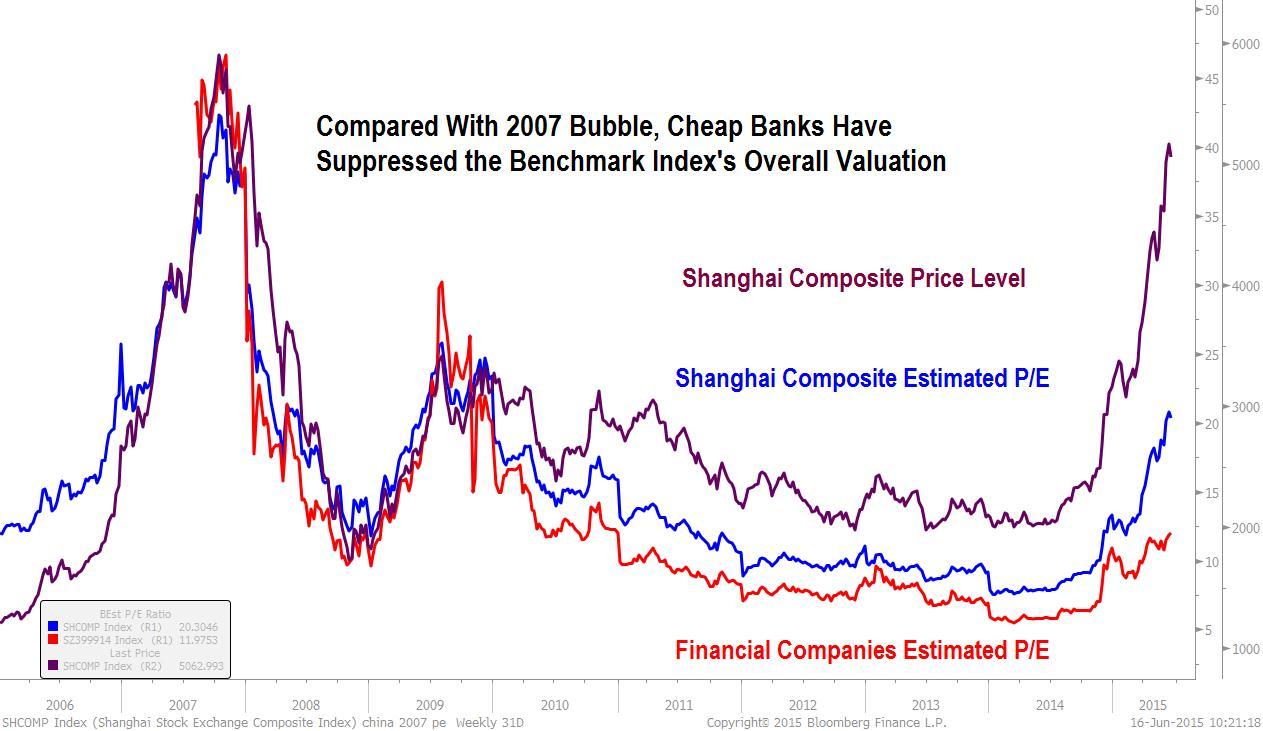
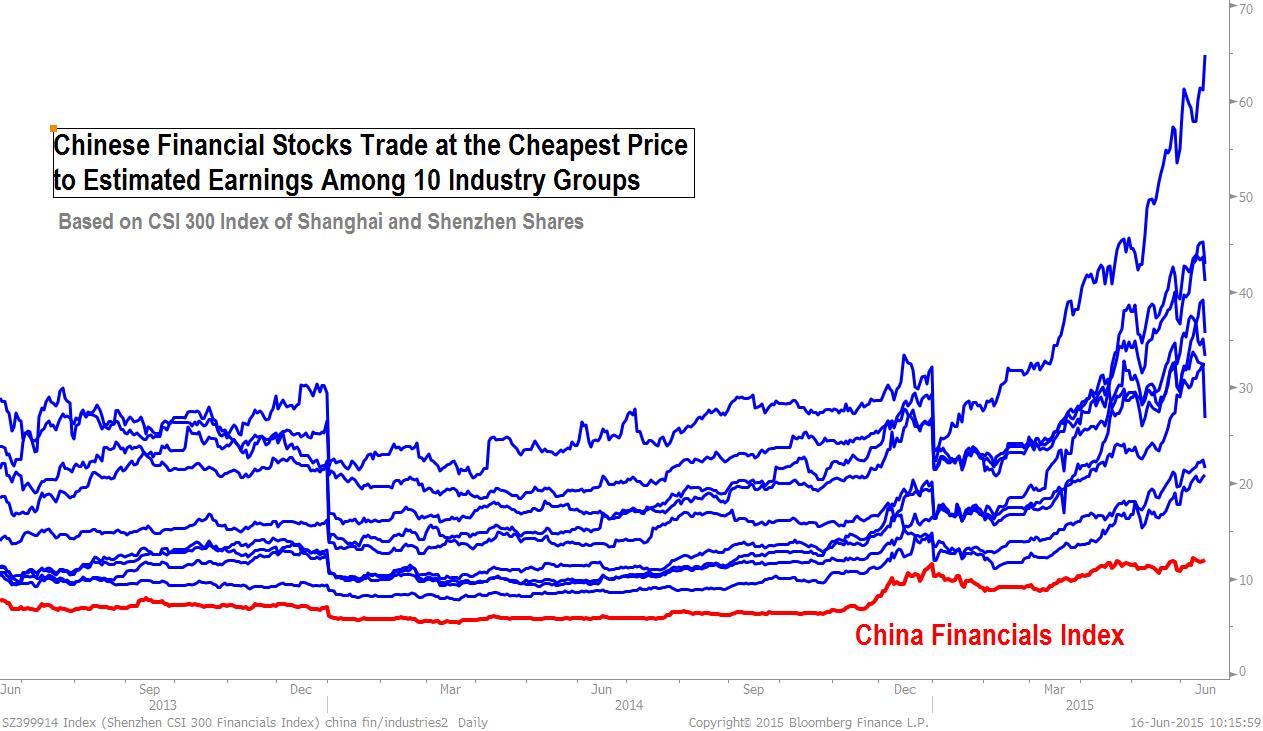
银行业的估值:CSI 300金融指数目前的预期市盈率为12,为10大板块中最低。科技股估值最高,预期市盈率为65。